"현대로템, 주가 상승에도 가장 싼 방산株"
(서울=연합인포맥스) 서영태 기자 = 국내 주요 방산기업 중에서 현대로템의 주가가 가장 저평가됐다는 의견이 나왔다.
정동익 KB증권 연구원은 28일 보고서를 통해 "현대로템의 경우 높은 자기자본수익률(ROE)에도 불구하고 주가순자산비율(PBR)이 주요 방산주 중 가장 저평가됐다"고 분석했다.
현대로템 철도 부문의 부진과 폴란드 후속 수주의 지연, 실적 개선에 대한 확신 부족 등이 배경으로 작용하는 것으로 풀이됐다.
이와 관련해 정 연구원은 "철도 부문 적자 프로젝트는 대부분 해소됐고, 후속 수주가 다가오고 있으며 2분기 어닝 서프라이즈로 실적 가시성도 늘고 있다"고 말했다.
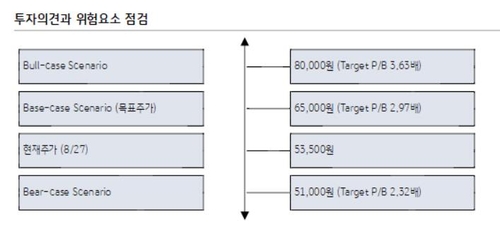
KB증권은 현대로템 목표주가를 6만5천 원으로 기존 5만5천 원보다 18.2% 높게 잡았다. 전날 종가보다 21.5%의 상승 여력을 확보한 현대로템은 KB증권이 방산업종에서 가장 선호하는 종목이다.
K2 전차를 생산하는 현대로템은 폴란드와 2차 계약이 가능할 것으로 전망된다. 정 연구원은 "4분기 중에 2-1차 180대에 대한 실행계약이 가능할 것"이라고 전망했다. 2차 계약분은 다양한 옵션이 추가되는 만큼 1차 계약 금액인 4조5천억 원을 크게 웃돌 전망이다. 여기에 한국군 4차 양산과 루마니아 계약 가능성을 고려하면 4분기 신규 수주가 최대 10조 원을 웃돌 가능성이 있다.
3분기에는 어닝 서프라이즈가 기대된다. 정 연구원은 3분기 실적으로 컨센서스를 상회하는 숫자를 제시했다. 매출 1조1천154억 원, 영업이익 1천164억 원이다. 정 연구원은 "폴란드향 K2전차의 매출액을 진행률로 인식해 3분기부터는 내년에 납품할 96대의 매출 반영도 본격화된다"고 했다.
ytseo@yna.co.kr

서영태
ytseo@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


