한신평, HD현대일렉트릭 신용등급 'A'로 상향…전망도 '긍정적'
"전력기기 공급자 우위 시장 형성…중기적 외형 확대 예상"
(서울=연합인포맥스) 김학성 기자 = 한국신용평가는 HD현대일렉트릭[267260]의 신용등급을 기존 'A-(긍정적)'에서 'A(긍정적)'로 상향 조정한다고 28일 밝혔다.
통상 신용평가사가 기업의 신용등급을 높일 때 전망은 '안정적'으로 부여하는 경우가 대부분이지만, 전력기기 시장이 호황을 이어가자 전망을 '긍정적'으로 부여했다.
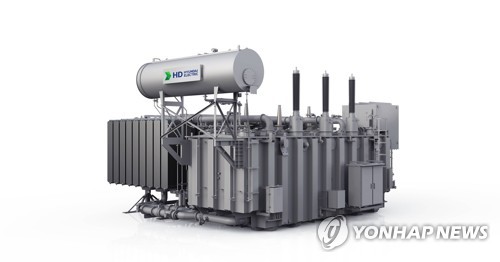
[출처: 연합뉴스 자료사진]
한신평은 "글로벌 전력 수요 증가로 공급자 우위 시장이 형성돼 외형이 확대됐다"며 이런 추세가 중기적으로 이어질 것으로 내다봤다.
전력기기 업황은 세계 각국의 전력망 교체 수요 증가, 인공지능(AI) 확산에 따른 전력 수요 증가에 힘입어 호황이 지속되고 있다.
HD현대일렉트릭의 매출은 2022년 2조1천억원, 지난해 2조7천억원에서 올해 상반기 1조7천억원으로 늘었다.
올해 상반기 영업이익은 3천388억원으로 지난해 연간 수준을 넘어섰다.
상반기 말 기준 부채비율도 1년 전과 대비해 크게 줄었다(230%→157%).
한신평은 하반기 환율이 하락하면 HD현대일렉트릭의 수익성에 일부 영향을 미칠 수 있겠지만, 확대된 수요와 사업경쟁력을 감안할 때 개선된 수준을 유지할 것으로 전망했다.
당분간 증가할 것으로 예상되는 시설투자(CAPEX)도 영업현금으로 감당할 수 있을 것으로 분석됐다.
한신평은 HD현대일렉트릭의 신용등급 추가 상향 요인으로 영업이익률 10% 이상, 자산총계 대비 조정차입금 비율 25% 이하를 제시했다. HD현대일렉트릭의 올해 상반기 말 기준 해당 비율은 각각 19.7%, 27.5%다.
한편, 한국기업평가와 나이스신용평가는 HD현대일렉트릭의 신용등급을 'A(안정적)'로 평가하고 있다.
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


