뚜렷한 외국인 주도 커브 스팁…쌓이는 장기물 부담도 원인
(서울=연합인포맥스) 손지현 기자 = 9월 연방공개시장위원회(FOMC) 이후 외국인을 주축으로 커브 스티프닝(수익률곡선 가팔라짐) 장세가 이어지고 있는데, 연말을 앞두고 내년 국고채 장기물 공급 부담도 영향을 주고 있는 것으로 나타났다.
현재 서울 채권시장에 녹아있는 재료와 수급 모두 커브 스티프닝 흐름을 가리키고 있는 셈이다.
23일 연합인포맥스 매매추이(화면번호 3302)에 따르면 외국인은 지난주 2거래일간 10년 국채선물을 총 1만6천계약 이상 순매도했다.
19일에는 8천878계약, 20일에는 7천355계약 팔면서 이틀 연속 유사한 매매 동향을 보였다.
해당 기간 3년 국채선물에 대해서는 각각 2천303계약, 1천145계약 순매수했는데, 국채선물에 대한 커브 스티프닝 전략을 잡고 있는 것으로 풀이된다.
지난주 9월 FOMC 이후 미국 등 글로벌 커브 스티프닝 추세가 팽배해졌다. 미 국채의 2년물 및 10년물 금리는 지난 6일 종가 기준으로 역전이 해소된 이후 지난 20일에는 미 국채 2년물 금리는 3.5970%, 10년은 3.7430%를 기록했다. 보름 만에 15bp 가까이 벌어지면서 커브가 완연하게 섰다.
이는 연방준비제도(Fed·연준)의 '빅컷(50bp 인하)' 단행에도 추가 인하 폭에 대한 의구심으로 장기물 위주로 금리가 크게 오른 결과다. 특히 10년물은 최근 4거래일간 금리가 매일 상승했다.
이러한 상황에 연동되며 우리나라 국고채 금리도 지난주 장기물 위주로 오르는 양상을 보였다. 최근 2거래일간 국고채 3년물 금리(민평금리 기준)는 1.7bp 올랐으나, 10년물 금리는 6.5bp나 올라 커브가 가팔라졌다.
이같은 대외요인에 더해 대내 수급요인도 커브 스티프닝 방향으로 힘을 보태고 있다.
지난달 말 200조원을 넘기는 역대급 수준의 내년도 국고채 발행 규모가 발표되면서 장기물 위주의 공급 부담이 시장을 짓누르고 있다. 이제 4분기 진입을 코앞에 두고 있어 부담이 점차 현실화되고 있다.
3년물 등 통화정책을 크게 반영하는 중단기물의 경우 발행이 늘어나더라도 금리 인하와 연동되며 무리 없이 소화될 수 있다. 다만 10년물 이상의 장기물, 특히 30년물의 경우 수급에 따라 분위기가 좌우되는 특성을 지니고 있어 수요자가 크게 확대되지 않는다면 소화 부담으로 작용할 수 있다.
한 채권시장의 참여자는 "내년 국채 발행 규모를 감안하면 장기 구간은 계속 부담이 이어질 것"이라며 "장기물 발행이 늘어나면서, 보험사 등 실수요자(엔드)들의 조급함이 줄어들 테니 더욱 부담이 가중되고 이는 커브가 서는 모습으로 나타나는 것"이라고 말했다.
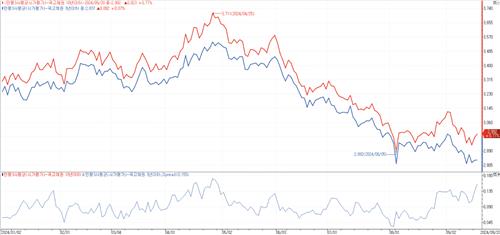
올해 들어 국고 3년(파란) 및 10년 금리와 스프레드 추이
jhson1@yna.co.kr

손지현
jhson1@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


