KDI "신종 금융상품 위험성↑…하이브리드형 사후보호책 도입해야"

[출처 : 연합뉴스 자료사진]
(세종=연합인포맥스) 박준형 기자 = 국책 연구기관인 한국개발연구원(KDI)이 신규 금융상품이 고객 피해를 초래할 가능성을 지적하며, 피해자 보호를 위한 '하이브리드형 사후 보호책'을 도입해야 한다고 강조했다.
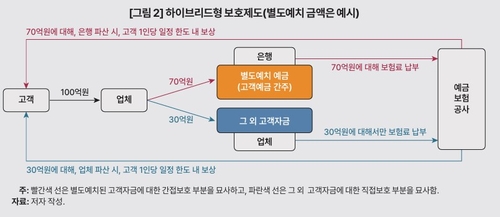
하이브리드형 보호책이란 업체가 은행에 별도 예치한 고객자금은 기존의 예금보험제도를 적용해 간접보호하고, 나머지 자금은 업체가 직접 보험료를 납부하며 관리하는 방식이다.
황순주 KDI 연구위원은 25일 '신종 금융상품의 고객자금 보호방안'을 통해 "신종 금융상품 관련 고객 자금 규모가 18조1천억원에 달한다"고 밝혔다.
상품별로는 상조계약 선수금 9조4천억원, 가상자산 예치금 4조9천억원, 선불충전금 2조7천억원, P2P대출 예치금 1조1천억원 규모다.
황 연구위원은 "앞으로 신종 금융상품 관련 고객자금의 규모는 더욱 확대될 것"이라며 "현재 고객자금 별도관리 규제가 존재하나, 파산이 임박한 업체는 이를 위반할 가능성이 커지는 등 여러 한계가 있다"고 지적했다.
그는 국내외에서 머지포인트 사태, 코인제스트 사태, 한강라이프 사태 등 신종 금융상품 관련 고객자금을 반환하지 않았던 피해 사례가 많다고 짚었다.
그러면서 "안정적 금융혁신 추진, 기존 보호대상 금융상품과의 유사성, 국가경제적 중요성 등 3대 기준을 고려해 선불충전금, 가상자산 예치금, P2P대출 예치금, 상조계약 선수금을 보호대상으로 인식해야 한다"고 강조했다.
현재의 별도관리 규제는 피해를 미연에 방지하려는 '사전 예방책'이지만, 이는 뚜렷한 한계가 있으며 규모나 중요성에 걸맞은 효과적인 피해자 보호를 위해서는 '사후 보호책'을 도입해야 한다는 것이다.
세계적으로도 금융혁신의 기반을 만들기 위해 신종 금융상품을 보호하기 시작하는 추세다
영국은 최근 통합예금보험기구(FSCS)를 통해 선불충전금과 상조계약 선수금을 보호하고 있으며, 미국은 연방예금보험공사(FDIC)가 일정한 요건을 충족할 경우 선불충점금, 가상자산 예치금, 상조계약 선수금 등을 보호한다.
[출처 : KDI]
황 연구위원은 직접형과 간접형의 장점을 취한 하이브리드형 보호제도를 도입해야 한다고 목소리를 높였다.
직접 보호제도는 업체가 사전에 고객자금에 대한 일정한 요율의 보험료를 납부해 업체 파산 시 피해를 보상하는 것이다.
다만, 위험 수준에 비해 높은 보험료가 책정되면 보험료 부담이 커진다는 단점이 있다.
간접 보호제도는 업체가 은행에 별도예치한 고객자금을 예금으로 간주해 보호한다.
업체가 보험료를 내지 않아 부담은 적으나, 업체가 별도 예치한 자금만 보호되기에 취지에 부합하지 않는다.
황 연구위원은 "하이브리드형 보호제도는 고객자금 전체를 보호하므로 실효성이 높고, 업체가 고객 자금 대부분을 은행에 별도 예치할 것이므로 보험료 부담이 적다"고 설명했다.
예컨대 업체가 고객자금 100억원 중 70억원을 은행에 별도 예치한다면, 이에 대해서는 보험료를 납부하지 않고 30억원에 대해서만 보험료를 납부하게 된다.
은행이 파산하게 되면 70억원에 대해서는 공사가 보호하며, 업체가 파산하게 되더라도 30억원은 공사가 보호하게 된다.
은행과 업체가 모두 파산하면 공사가 100억원에 대해 1인당 한도까지 보상한다.
황 연구위원은 "하이브리드형 보호제도는 은행 실패가 업체 파산으로 전이되는 문제가 해소된다"고 설명했다.
그러면서 "고객자금을 별도예치하지 않고 보험료를 내면서까지 자금을 자체 운용한다면 업체가 상당한 유동성 위험에 직면했거나 고위험·고수익을 추구한다고 유추할 수 있다"며 "위험성을 미리 감지할 수 있다는 장점도 있다"고 부연했다.
다만, 하이브리드형 보호제도로 예금보험공사의 손실이 발생할 수 있고 예금자보호법 개정과 기존 체계에 변경이 필요해 실행 가능성이 낮다는 한계도 언급했다.
황 연구위원은 "초기에는 실행 가능성이 높은 간접보호제도를 시행하면서, 미비점을 보완한 후 하이브리드형 보호제도로 확대 개편하는 방안을 검토할 필요가 있다"고 덧붙였다.
jhpark6@yna.co.kr

박준형
jhpark6@yna.co.kr


