[노현우의 채권분석] 와일드카드 한 장과 에이스
(서울=연합인포맥스) 10일 서울 채권시장은 우리나라 국채의 세계국채지수(WGBI) 편입 소식을 소화하며 외국인 흐름을 주시할 것으로 보인다.
FTSE 러셀은 전일 채권시장 참가자들의 기대에 부합한 결과를 발표했다. 전 거래일 장 막판 서울 채권시장은 WGBI 편입 기대를 종전보다 상향 조정했다.
최근 글로벌 금융시장 분위기가 위험선호로 치우쳐서 채권에 비우호적이지만 단일 재료로 보면 자금 유입이 기대되는 건 부인할 수 없어 보인다.
발표 직후 채권 금리가 내렸던 과거 사례가 이어질지도 주시할 부분이다.
◇ 편입 발표 후 가팔랐던 금리 하락…외국인 주시
전미경제학회(AEA)가 2020년 발표한 'Real Effects of Sovereign Debt Inflow Shock'(국채로 자금유입에 따른 실질 효과)'에 따르면 편입 발표 이후 해당 국가 금리는 내렸고 통화는 강해졌다.
WGBI와 GBI-EM 등 주요 국채 지수에 편입된 6개 국가 사례를 살핀 결과다. WGBI 등 벤치마크지수를 추종하는 기관들이 발표 이후 실 편입까지 기간이 있지만 해당 국가 포지션을 늘린 셈이다.
실편입을 염두에 둔 선투자 움직임에다 신뢰도 제고 등에 따른 효과들이 영향을 줬을 것이란 평가가 제기된다.
우리나라 편입 발표 이후 환율에서도 강세 압력이 관찰됐다. 편입이 발표된 지난 9일 뉴욕 차액결제선물환(NDF) 시장에서 달러-원 1개월물은 8.35원 하락했다. 편입 소식이 원화 가치를 끌어올렸던 셈이다.
다만 하루 지나 7.4원 오르면서 상당 부분 강세 압력을 되돌렸다. 연방공개시장위원회(FOMC) 의사록 공개에 향후 인하 경로 전망 재조정 등이 복합적으로 영향을 준 것으로 보인다.
서울 채권시장은 이러한 흐름을 한 번에 소화한다. 역풍은 생각보다 거센 상황이다.
전일 미국 2년 국채 금리는 6.40bp 올라 4.0240%, 10년 금리는 6.20bp 올라 4.0750%를 나타냈다. 8일 서울 채권시장 마감 당시와 비하면 2년과 10년이 대략 7.6bp씩 올랐다.
엔비디아를 필두로 한 위험자산의 강세 행진이 지속하면서 금융시장 내러티브(이야기)는 노랜딩과 소프트랜딩 사이로 맞춰지고 있다. 경착륙 우려로 다소 치우쳤던 기대가 재조정되고 있다.
다만 내년 국고채 발행 급증에 대한 우려를 덜었다는 것은 확실하다. 중장기적으로 대형 강세 재료가 출현했다는 점에서 고무적이다.
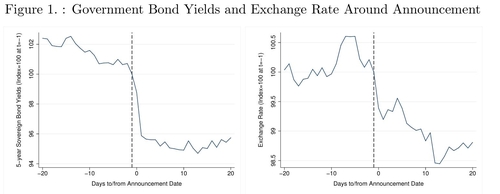
Real effects of Sovereign Debt Inflow Shocks, AEA
◇ 의사록에서 생각보다 강했던 25bp 주장…기대 더 조정해야 할까
FOMC 의사록이 공개된 후 금융시장에선 생각보다 9월 FOMC서 25bp 인하 주장이 강해 보인다는 평가가 나왔다. 제롬 파월 연준 의장이 당시 기자회견에서 언급했던 것과 분위기에 차이가 있다는 이야기다.
최근 고용지표 호조에 힘을 받는 연착륙 전망을 토대로 하면 향후 인하 경로엔 빅컷이 나오기 어려운 셈이다.
첫 인하였던 9월 빅컷을 전제로 최종 기준금리를 추산했던 시장 참가자들의 셈법도 조정되고 있다. 다만 이미 대략 점도표 수준까지 기대를 낮춘 터라 여기서 추가 조정이 이뤄질지는 미지수다.
CME페드워치에 따르면 선물 가격에 반영된 내년 10월 말 연방기금금리 전망치는 3.60% 수준으로 점도표의 내년말 전망치(3.4%)와 차이가 크지 않다. CME페드워치에 제시되지 않은 12월 회의서 더 내린다고 가정하면 거의 같다고 할 수 있다.
향후 추가 약세는 연준 위원들이 제시한 점도표를 넘어서는 셈이다. 9월 인하 폭을 두고 이견이 있었고 이 부분이 종전 시장에 과소평가됐다고 하더라도 점도표 전망치엔 본인의 생각이 그대로 담겼을 가능성이 크다.
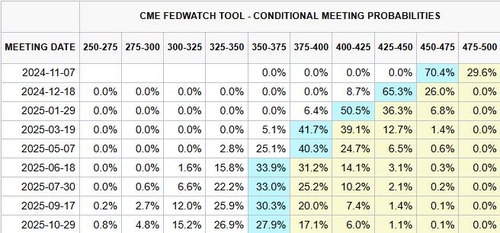
CME 페드워치
◇ "인플레만 둔화한다면"…채권시장 반등할까
크리스토퍼 월러 연준 이사와 제롬 파월 연준 의장의 자신감이 CPI를 통해 뒷받침될지가 관건이다.
월러 연준 이사는 최근 연설에서 주택서비스 부문의 인플레가 2% 수준이었다면 지난 4개월간(연율) 근원 CPI 상승률이 1% 밑으로 떨어졌을 것이라며 인플레이션의 언더슈팅(과도 하락) 가능성을 제시했다.
CPI는 주택 비중이 가장 크게 반영되는 인플레 지표란 점에서 우려 요인으로도 볼 수 있다.
다만 헤드라인 둔화 흐름이 관찰된다면 채권시장에 안도감을 제공할 수 있다. 고용시장과 연결되는 슈퍼 코어 등 인플레 지표에 충격이 없다는 전제하에서다.
향후 인하를 두고 시장 기대가 상당 부분 조정된 점을 고려하면 인플레 지표에 대한 면역력은 크다고 볼 수도 있다.
클리블랜드 연은의 예측 모형은 근원 CPI가 전월 대비 0.3% 상승해 이전과 비슷한 오름폭을 보일 것으로 예상했다. 헤드라인 수치는 전년 대비 2.25% 상승해 둔화 흐름을 이어갈 것으로 전망했다.
노무라증권에 따르면 시장 컨센서스는 근원 CPI의 경우 전월대비 0.2% 상승, 헤드라인은 전년 대비 2.3% 상승으로 형성돼 있다.
채권 등 금융시장의 주요 동력이었던 '디스인플레이션' 기대가 밀리는 채권시장에 방어선으로 작용할지 지켜볼 필요가 있다. 에이스로 평가되는 재료 발표를 앞둔 셈이다.
미국 주간 실업보험 청구 건수 추이도 주시할 부분이다. 시장에선 신규 실업보험 청구 건수가 22만9천건을 나타낼 것으로 보고 있다. 이전(22만5천건)보다 소폭 늘어날 것이란 기대가 반영돼 있다. (금융시장부 기자)
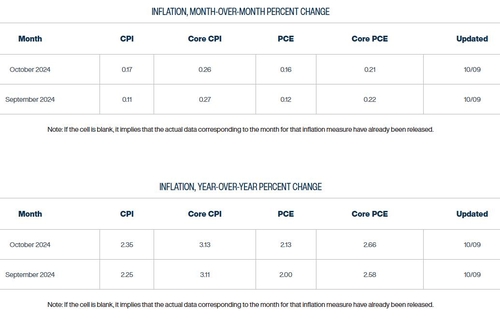
클리블랜드 연은
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


