[황병극의 파인앤썰] 사회적 비용과 통화정책
(서울=연합인포맥스) "기준금리 인하 기대를 바탕으로 한국은행을 압박한 서울 채권시장을 한국은행이 따라갈 수는 없는 노릇이며, 재경부 말만 믿고 풀베팅했다가 한두 번 손해를 봐야 '내가 철이 없구나' 반성하며 훈련이 될 것이다"
지난 2004년 10월 박승 당시 한국은행 총재가 금융통화위원회에서 금리를 동결한 이후 기자간담회에서 했던 발언이다. 시장금리와 기준금리의 역전 현상이 흔하지 않았던 시절, 각종 채권금리가 중앙은행이 금융기관과 거래할 때 기준으로 삼는 정책금리(당시 하루짜리 콜금리)를 밑도는 현상에 대해 중앙은행 총재로서 꽤 불편함을 느꼈던 것으로 추정된다.
이제는 통화정책 완화기에는 장기금리가 기준금리를 하회하는 현상이 일상화됐다. 지난 17일 최종 호가를 기준으로 국고채 3년물 지표금리는 연 2.90% 정도고, 국고채 10년물 지표금리는 연 3.03% 수준이다. 한국은행 기준금리 연 3.25%에 비해 무려 0.35%P와 0.22%P나 낮다. 기준금리가 한 차례 더 인하되더라도 시장금리와 기준금리의 역전 현상이 해소되지 않을 정도다. 20년 전 시각으로 보면 지금 채권시장은 철이 없어도 한참은 없는 셈이다.
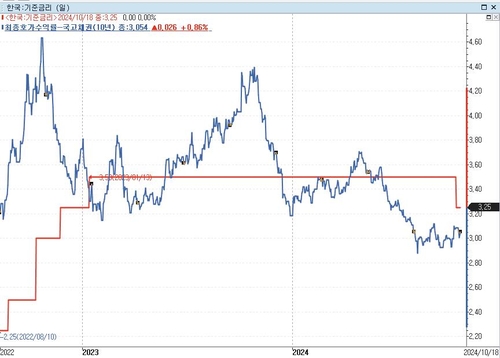
그래서일까. 지난 2023년 1월 기준금리 인상 이후 거의 2년 만에 이뤄지는 금리 조정이었음에도 이창용 한국은행 총재가 내놓은 발언들은 과거 기준금리 인하 조치 시에 나오는 발언들과는 사뭇 다른 뉘앙스였다.
이 총재는 금통위 기자간담회에서 10월 금리 결정에 대해 "기준금리를 인하하지만, 금융안정을 고려해야 한다. 그런 면에서 매파적이라고 해석할 수도 있다"고 밝혔다. 소비자물가 상승률이 낮아진 것을 감안해 기준금리를 인하했지만, 가계대출이나 부동산가격 등 금융안정을 저해하는 요인이 적지 않다는 뜻이다. 한동안 기준금리가 예전 0.5% 수준까지 내려갈 가능성도 아주 적고, 미국이 금리를 50bp씩 내렸다고 한국은행이 50bp씩 인하할 것이라고 생각하면 안 된다는 입장도 강조했다. 결국 금융시장이 기대하는 만큼 실제로 이뤄지는 한국은행의 기준금리 인하 속도가 빠르지 않고 기준금리 인하 폭도 크지 않을 것이란 설명이다.
이창용 총재가 과거 한국은행 총재들과 달리 유독 교육 문제와 부동산 가격에 주목하고 있는 점도 주목할 필요가 있다. 이 총재는 지난 14일 국정감사에서 "모든 자원이 부동산으로 향하는 구조는 계속 갈 수 없다. 반드시 해결해야 할 문제"라고 강조했다. 지난 8월 기준금리 동결에 대해서는 부동산과 가계부채 문제가 더 나빠지는 악순환의 고리에 경각심을 줄 필요가 있었다며, 교육열에서 파생된 끝없는 수요가 강남 부동산 불패의 신화를 고착화하고 있다고 지적하기도 했다.
중앙은행이 관리하는 소비자물가 상승에 따른 인플레이션 비용만큼이나 소위 사회적 비용으로 통하는 교육비와 집값 문제에 대해서도 신경 쓰고 있다는 의미다. 한국부동산원에 따르면 서울 아파트값은 30주째 상승했다. 사회적 비용이 한층 커지고 있다는 뜻이다. 이창용 총재가 늘어나는 사회적 비용을 금리 결정에 어떻게 반영하는지도 향후 통화정책에 주요한 관전 요소가 아닐까 싶다. (취재보도본부장)
eco@yna.co.kr

황병극
eco@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


