[美대선 임박] 2016년·2020년 사례 보니…금리 급등 위험 상존
(서울=연합인포맥스) 손지현 기자 = 제47대 미국 대통령 선거가 2주 앞으로 다가온 상황에서 이번 미 대선 이후 대내외 국채 금리의 흐름에 서울채권시장의 시선이 쏠린다.
현재 도널드 트럼프 전 대통령의 당선 가능성이 높게 점쳐지고 있는데, 그가 당선됐던 지난 2016년 대선 당시에는 한·미 국채 금리가 모두 급등한 뒤 수개월간 해당 수준을 유지한 바 있다.
22일 채권시장에 따르면 지난 2016년 11월 9일 미 대선 직후 미 국채 10년물 금리는 하루 만에 20bp 넘게 급등해 2% 수준을 넘겼다. 이후 큰 틀에서 상승 흐름을 이어가며 그해 연말에는 대선 전 대비 50bp 높은 레벨에서 금리가 등락했다.
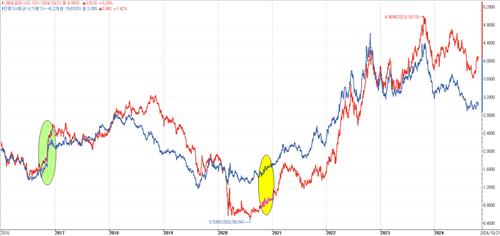
지난 2016년 이후 미 국채(빨간) 및 국고채(파란) 10년물 금리 추이. 초록 부분은 2016년 대선, 노란 부분은 2020년 대선 당시.
당시 대선 전까지 글로벌 금융시장이 트럼프 당선을 안전자산 선호에 따른 강세 재료로 인식해왔으나, 트럼프 전 대통령이 승리연설 등을 통해 재정정책 확대에 대한 강한 의지를 보여줌으로써 분위기가 뒤바뀐 바 있다. 재정지출 확대정책과 함께 대규모 감세 정책, 인프라 투자 확대 등의 트럼프 전 대통령의 공약은 필연적으로 미 국채의 급격한 발행 증가로 이어질 수밖에 없었기 때문이다.
우리나라 국고채 금리도 이에 연동됐다. 당시 미 국채 금리 급등 이후 국고채 10년물 금리는 수일간 10~20bp씩 상승하면서 이를 추종했다. 금리 레벨도 완연하게 2%에 도달한 후 연말까지 2% 초반 수준을 유지했다.
해가 바뀌어도 한번 높아진 금리 레벨은 쉽사리 내려오지 않았다. 이후 2017년 하반기부터 한국은행의 금리 인상 등 글로벌 긴축 강화 기조가 이어지자 국고채 10년물 금리는 더욱 상승 추세에 돌입했다.
트럼프 전 대통령이 재선에 실패했던 지난 2020년 미 대선 당시에는 코로나 팬데믹의 영향으로 대규모 부양책과 이로 인한 국채 발행 확대 이슈가 팽배해있는 상황이었다. 결과 공개까지 채권시장의 변동성이 컸으나, 결국 조 바이든 대통령의 당선이 확정되자 미 국채 10년물 금리가 하루 만에 10bp 급등했다.
이후 코로나로 인한 글로벌 인플레이션 흐름으로 글로벌 긴축 강화 기조가 이어졌고 글로벌 금리는 기조적인 상승 추이를 이어간 바 있다.
이처럼 최근 두번의 미 대선과 달리 이번 미 대선은 금리 인하 사이클에 진입한 후라는 점에서 차이가 있다.
앞서 연방준비제도(Fed·연준)는 지난달에 '빅컷(50bp 인하)'을 단행했고 점도표를 통해 연내 50bp 수준의 추가 인하를 예고한 바 있다. 한국은행도 이달 금융통화위원회에서 기준금리를 25bp 인하했다.
이미 금리 방향이 아래쪽을 향하는 상황에서 현재 시장의 당선 베팅이 쏠리고 있는 트럼프 전 대통령이 실제로 당선된다고 해도 금리가 방향을 바꾸거나 큰 틀에서 변동성이 심하지는 않을 것이라는 시각도 있다.
다만 트럼프 전 대통령과 카멀라 해리스 부통령 등 두 후보 모두 조세 정책 등에서 재정지출 확대 요인을 가진 점은 단기적인 금리 상승 요인으로 꼽힌다.
특히 트럼프 전 대통령이 거듭 강도 높은 관세 공약을 언급하고 있는데, 혹여 현실화된다면 '스태그플레이션(고물가 경기침체)' 위험이 가중될 수 있다. 공화당의 의회 압승까지 이뤄진다면 단기적인 금리 급등 리스크가 더 커질 수 있다.
한 채권시장 참여자는 "트럼프 전 대통령의 당선 베팅이 점차 높아지고 있는데, 당선 가능성이 점차 커짐에 따라 금리가 단기적으로 상승할 수 있다고 본다"며 "관세 정책 등에서 워낙 파격적인 공약을 많이 내세우고 있어서 일시적인 충격이 있을 수 있다고 보고 유의하고 있다"고 말했다.
jhson1@yna.co.kr

손지현
jhson1@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


