현대건설 3Q 실적에 드러난 이중고…'원가 오르고 외상 늘고'
(서울=연합인포맥스) 남승표 기자 = 업계 맏형인 현대건설도 건설업계가 당면한 과제를 넘어서지 못했다. 계속해서 오르는 원자재 가격으로 원가율은 여전히 저조했고 매출채권이 대폭 증가하면서 현금보유도 감소했다.
기대했던 해외수주 소식이 들리지 않으면서 신규수주가 감소했고 수주 잔고도 소폭 줄어들었다.
현대건설은 올해 3분기 잠정실적을 집계한 결과 매출액 8조2천569억원, 영업이익 1천143억원, 당기순이익 401억원이었다고 22일 공시했다.
작년 3분기와 비교하면 매출액은 5.1% 증가했지만 영업이익은 53.1% 감소했다.
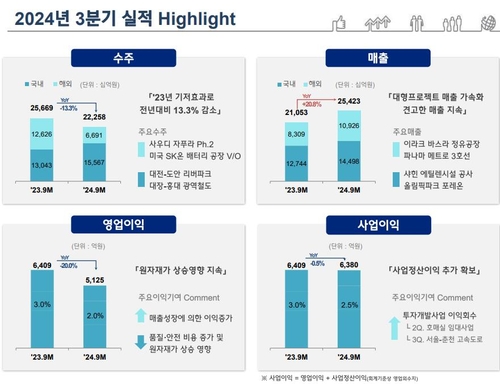
누적으로 살피면 매출액은 25조4천230억원으로 전년 동기 대비 20.8% 증가했지만 영업이익은 5천125억원으로 전년 동기대비 20% 감소했다.
현대건설은 이날 공개한 IR자료에서 원자재가 상승 영향이 지속하고 있다면서 매출성장에 의한 이익증가보다 품질·안전비용 증가 및 원자재가 상승 영향이 더 컸다고 설명했다.
다만 호매실 임대사업, 서울-춘천고속도로 등 투자사업의 정산이익이 가세하면서 이를 영업이익과 합산한 사업이익은 6천380억원으로 작년 3분기 6천409억원과 비슷했다.
한국건설기술연구원이 발표하는 건설공사비지수 동향에 따르면 올해 들어 6월까지 130대로 상승하던 공사비지수는 7월 129.96, 9월 129.71 등 다소 진정되는 양상을 나타냈다.
그럼에도 전년 동월과 비교하면 7월 2.07%, 8월 1.82%로 여전히 높은 수준에 머물렀다. 현대건설의 원가율 개선폭이 2분기와 비교해 0.2%로 미미했던 원인으로 풀이됐다.
해외대형사업장의 공정진행, 국내 주택과 데이터센터 사업 등으로 매출 성장은 꾸준히 이뤄지고 있었지만 매출채권이 급증했다는 점이 아쉽다.
현대건설의 3분기 매출채권은 5조512억원으로 작년 3분기 3조3천787억원보다 49.5%나 증가했다.
매출채권이 증가하면 채권 회수기간 동안 운전자본 부담이 늘어나게 되는데 실제로 현대건설의 3분기 현금/예금은 3조9천688억원으로 작년 3분기 4조5천815억원보다 13.4% 줄어들었다.
또한 유동부채는 11조5천800억원으로 전년 동기 대비 11.8% 늘어 유동비율이 작년 3분기 179.7%에서 169.8%로 9.9%포인트(P) 하락하는 원인이 됐다.
미래 먹거리인 수주활동에서도 신규 수주는 22조2천580억원으로 올해 목표대비로는 76.8% 달성이라는 준수한 성과를 냈지만 전년 대비로는 13.3% 줄어든 수준이었다.
수주잔고도 86조5천910억원으로 3년치 일감을 확보해뒀지만 전년 동기 대비 3.5% 감소해 아쉬움을 남겼다.
[출처: 현대건설]
신용평가업계는 올해 건설산업이 원가 안정과 운전자본 확보 등으로 어려움을 겪을 것으로 예상했다.
한국신용평가는 지난 9월 열린 이슈 점검 세미나에서 지난 2021년 이후 자재가격 및 인건비 상승으로 진행 사업장의 예정원가 조정 압력이 고조됐다면서 미청구 공사 등 항목이 영업손실로 전환될 위험이 있다고 경고했다.
또한 건설업 영업자산에서 매출채권 비중이 늘면서 현금흐름이 악화하고 있다면서 올해 하반기 아파트 입주장에서 미분양, 미입주, 예정원가 조정 등 손실 전환이 나올 수 있다고 덧붙였다.
spnam@yna.co.kr

남승표
spnam@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


