[두산 구조 재편-③] 숫자 놀이에 가려진 본질…'사업 성장성'
(서울=연합인포맥스) 김경림 기자 = 두산그룹 구조 재편안의 중요한 본질이 보이지 않는다. 두산에너빌리티의 사업성 개선과 두산밥캣·두산로보틱스의 시너지다.
비합리적인 분할·합병 비율로 인해 3사가 얻게 될 사업적 성과에 대한 설명이 부족했다. 최근 발표된 재편안은 '합병 비율 산정의 타당성'에 집중하느라, 수익성 개선에 대한 설명이 부족했다는 지적이 나온다.
주주를 달래야 하는 두산에너빌리티에 대해서는 성장성을 강조하면서, 떼야 하는 두산밥캣의 사업성은 오히려 평가절하되는 인상을 주기도 한다.
연합뉴스 자료 화면
23일 두산이 최근 공개한 분할합병 자료에 따르면, 이번 재편을 통해 회사의 자본은 1조5천억원, 부채는 1조2천억원이 감소한다. 자본이 더 많이 줄어들기 때문에 부채 비율은 128%에서 142%로 늘어나게 된다. 오히려 재무구조가 악화하는 셈이다.
두산그룹은 이러한 일시적 재무건전성 악화를 두산에너빌리티의 수익 개선으로 회복하겠다는 입장이다.
회사 측은 오는 2028년부터 두산에너빌리티의 영업이익이 연간 2천억원 규모로 성장할 것이라고 기대했다. 주력 사업인 대형 원전과 소형원자로모듈(SMR), 가스 터빈을 통해서다. 글로벌 친환경 에너지 투자 확대 흐름에 올라타겠다는 전략이다.
기존에 시장과 금융 당국이 요구했던 사업성에 대한 재무적 성과는 어느 정도 대답한 셈이다. 하지만 두산밥캣에 대해서는 이중적인 잣대를 들이밀었다.
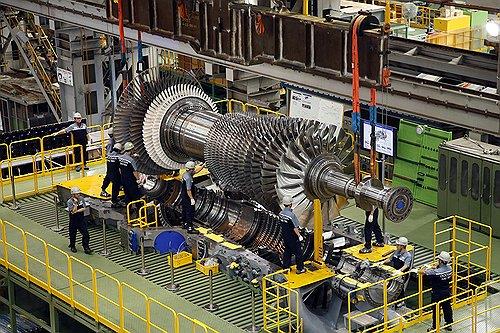
연합뉴스 자료 화면
두산에너빌리티 일반 주주들이 가장 의아해하는 부분은 '두산밥캣을 꼭 떼어내야 하냐'는 점이다. 두산에너빌리티의 연결기준 영업이익이 지난해 1조4천억원, 그중 1조3천억원이 두산밥캣이었다. 이에 주주들은 '차라리 밥캣을 자회사로 두고 배당을 받는 편이 낫지 않냐'고 주장한다. 분할이 진행될 경우, 당장 내년부터는 두산에너빌리티의 실적은 물론 주주가치도 훼손될 수 있다고 우려하는 이유다.
두산 측의 시각은 달랐다. 두산은 "(밥캣의) 배당 수익은 영업실적에 따라 매년 변동할 수밖에 없다"며 "지금 수준보다 줄어들 수도 있다"고 설명했다. 밥캣의 수익 성장 가능성을 불투명하게 본 것이다.
두산에너빌리티 주주 입장에서는 당장의 실익이 보이지 않는다. 부채비율도 악화하고 내년 실적 우려도 잔존하는 상황이다. 회사 측에서 말하는 조기 투자 역시 향후 4~5년은 기다려야 성과를 볼 수 있게 된다.
두산그룹은 산업용 기계와 로보틱스의 시너지를 해외 사례를 예시로 들었으나, 이들 역시 수익은 나지 않고 있다. 미국의 건설장비 업체 캐터필러는 마블로보틱스, 농기구 회사 존디어는 베어플래그로보틱스를 인수했으나 아직 이익으로 이어지지는 않고 있다.
투자은행(IB) 업계 관계자는 "단순히 차입금을 없앤다고 해서 투자금이 바로 생기는 것도 아닌데 마치 '밥캣 분할=투자금 확보'라는 이상한 시그널을 주고 있다"며 "두산밥캣과 로보틱스에 대해서도 합병 시너지를 수치상으로 보여주지 못해 아쉽다"고 전했다.
klkim@yna.co.kr

김경림
klkim@yna.co.kr


