밸류업 호평 KB금융…"RWA 관리·비이자이익 확대·자본 변동요인 관리 관건"
한화투자증권, 업종 내 최선호…목표가 11% 상향"
(서울=연합인포맥스) 서영태 기자 = 한화투자증권이 KB금융을 업종 내 최선호주로 꼽으며 목표가를 11% 올린 11만5천 원으로 제시했다.
김도하 한화투자증권 연구원은 25일 보고서를 통해 "KB금융은 컨센서스를 7% 상회하는 순익, 14%를 상회하는 영업이익을 기록했다"며 "실적도 호조지만 선진적인 주주환원책 제시를 긍정적으로 평가한다"고 설명했다.
KB금융의 올해 3분기 지배주주 순익은 1조6천139억 원으로 시장 컨센서스를 7% 상회하는 호실적을 기록했다.
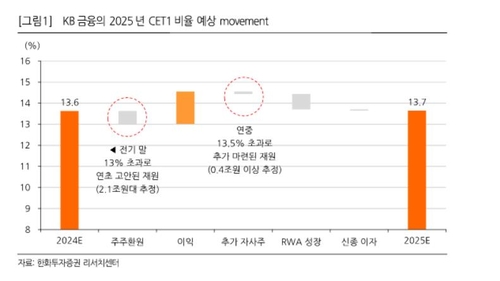
KB금융은 호실적을 발표하며 선진적인 자본 배분 로직을 제시했다. 연말 CET1(보통주자본비율)비율 13%를 초과하는 잉여자본을 차년도에 환원하고, 그럼에도 연중 CET1비율 13.5% 초과 시 그 초과자본을 하반기 자사주 재원으로 활용하는 방안이다.
연간 환원 규모를 이익보다는 위험가중자산(RWA)에 연동하는 구조다. 은행주의 주주환원책에서 주요 제약조건은 고강도의 자본적정성을 유지하는 것이다. KB금융 정책은 CET1 13% 상회를 환원의 전제로 삼아 이러한 제약조건이 자본정책에 포함된다.
김 연구원은 "이제 KB금융에 관건은 RWA 관리와 비이자이익 확대, 자본 변동 요인을 관리하는 능력"이라고 진단했다.
주주환원 규모가 RWA에 민감하게 연동되므로 가장 중요한 핵심 과제가 될 전망이다. 비이자이익 특히 수수료이익은 RWA를 늘리지 않으면서 CET1을 증가시키는 효율적인 수익원이기에 비이자이익 증대는 환원 규모 증가로 직결될 것으로 보인다.
김 연구원은 "연말 CET1 추정치에 근거하면 2025년에는 2조5천억 원대의 환원이 가능할 것으로 기대한다"고 말했다.
ytseo@yna.co.kr

서영태
ytseo@yna.co.kr


