삼성전자 빼면 코스피 2,700 안팎…'착시론' 부상하지만
외국인 매도 95%가 삼전…'11년째 매출 정체' 삼전에 달린 코스피 운명
(서울=연합인포맥스) 송하린 기자 = 삼성전자가 코스피를 좌지우지하고 있다.
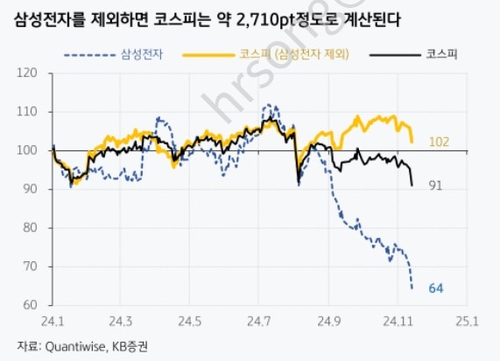
삼성전자를 제외하면 코스피는 2,650~2,710 정도다. 일각에서는 실제 코스피는 그리 많이 빠진 편은 아니라고 하지만, 코스피 회복은 시가총액 12%를 차지하는 삼성전자의 반등 여부에 달려 있다고 해도 과언이 아닌 상황이다.
14일 금융투자업계에 따르면 KB증권은 삼성전자를 제외한 코스피는 약 2,710 정도라고 계산했다.
신영증권은 삼성전자를 제외한 코스피를 2,650선 정도라고 보고 있다. 현 지수대와의 괴리는 약 9~10% 수준이다.
경기 확장과 금리 인하가 진행되는 환경에서도 한국증시가 15% 이상 조정되는 이례적인 현상의 원인으로 증권가에서는 '삼성전자의 부진'을 꼽는다.
올해 하반기 외국인 순매도 18조9천억원 가운데 삼성전자 순매도가 18조원으로 95%를 차지한다.
이달 들어 코스피가 전 영업일 2,417.08에 마감하며 3.02% 하락하는 동안 삼성전자 보통주는 5만600원으로 10.47% 내렸다. 지수 하락의 약 3분의 1은 삼성전자 한 종목 때문이라는 분석이 나오는 이유다.
박소연 신영증권 연구원은 "안타깝게도 삼성전자를 제외하면 지수가 그리 많이 빠진 것은 아니다"라며 "지수 반등에는 삼성전자 자체적인 반등 동력의 기폭제가 만들어지는 것이 무엇보다 중요하다"고 바라봤다.
문제는 삼성전자 전망이 어둡다는 점이다.
가장 큰 이유는 갤럭시가 세계 점유율 1위를 차지한 2013년 이후 11년째 이어지는 매출액 정체다. 그 이후 '킬러 디바이스'가 없었다는 의미다.
삼성전자 매출은 연간 300조원으로 이미 매년 5~10% 성장률을 기록하기 어려운 규모기도 하다.
이은택 KB증권 연구원은 "매출이 최고 연간 5~10%는 증가해야 매력적인 주식으로 생각되지만, 삼성전자가 고대역폭 메모리(HBM)에 성공한다고 해도 거의 불가능하다"며 "현재 삼성전자 부진은 단순히 HBM 실패 때문만이 아니다"라고 지적했다.
그가 지난 2018년 분석한 바에 따르면 매출액이 5~10년 이상 정체된 기업의 약 85~90%는 결국 포천 500대 기업에서 탈락했다.
매출 정체에도 재도약에 성공한 나머지 10~15% 기업은 인수합병(M&A)으로 돌파한 사례다. 다만 지금은 삼성전자의 M&A 대상이 될 만한 기업들이 너무 비싸졌다.
이 연구원은 "물론 매출을 증대시키는 또 다른 길이 있을 수 있지만, 그런 신호가 보이기 전까진 삼성전자가 주도주 역할을 하긴 쉽지 않아 보인다"며 "반도체 슈퍼사이클도 성장률 측면에서는 각도가 점차 기울고 있다"고 우려했다.
삼성전자의 회복이 요원한 현 시점에서 코스피가 그나마 회복할 수 있는 방법은 '증권시장안정펀드(증안펀드)'와 같은 부양 정책이다.
이 연구원은 "수급상으로 봤을 때 부양 조치가 발표되기 전까지 충격이 몇 차례 더 반복될 수 있다"며 "기대해볼 만한 지지선은 주가순자산비율(PBR) 전저점 부근인 2,300선"이라고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


