에버코어 ISI, 2025년 주목할 기술주 선정
(서울=연합인포맥스) 강수지 기자 = 에버코어 ISI는 2025년을 앞두고 주목해야 할 기술주를 발표했다.
17일(현지시간) CNBC에 따르면 올해 들어 정보기술(IT) 부문은 연초 대비 약 32% 상승하며 스탠더드앤드푸어스(S&P) 500에서 가장 성과가 좋은 섹터 중 하나로 자리 잡았다. 그러나 최근 들어 IT 섹터는 높은 밸류에이션을 뒷받침할 수 있을 만큼의 성장이 지속될지에 대한 우려가 커지고 있다.
이러한 상황에서 에버코어 ISI는 내년에도 유망할 것으로 보이는 5개의 기술주를 선정했다.
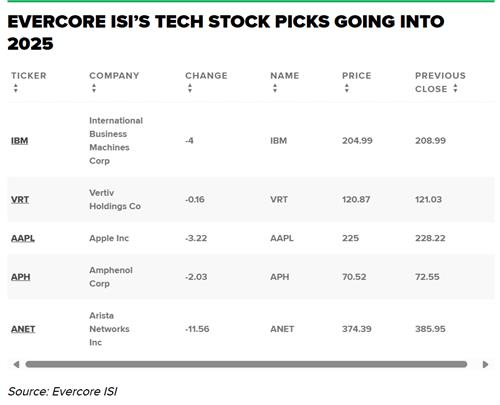
[출처: 에버코어 ISI, CNBC]
첫 번째는 클라우드 네트워크 장비 제조업체인 아리스타 네트웍스(NYS:ANET)로 에버코어는 보수적인 2025년 매출 가이던스가 상승 잠재력을 제공한다고 평가했다.
아리스타의 매출은 2025년과 2026년에 각각 20% 이상 증가할 것으로 전망됐으며, 주요 성장 동력으로는 고객 확장과 프론트엔드 네트워크 및 인지형 캠퍼스 작업공간 서비스의 성장, 그리고 백엔드 AI 솔루션 등이 꼽혔다.
분석가들은 "아리스타는 AI 이더넷 스위칭 분야의 선두 주자로, 2025년에는 고객 채택이 가속화될 것"이라며 12개월 목표주가를 기존 425달러에서 450달러로 상향 조정했다. 이는 금요일 종가 대비 20% 이상의 상승 여력을 시사하며, 올해 아리스타 주가는 59% 급등했다.
또한 전통 강자 애플(NAS:AAPL)도 성장을 견인할 것으로 내다봤다.
에버코어는 "9월 출시된 새로운 아이폰의 판매는 업그레이드 슈퍼사이클을 촉발하지 못했지만, AI 기능 추가를 통해 아이폰 성장세가 회복될 것"이라며 "애플은 15억 개 이상의 설치 기반에서 게이트키퍼 역할을 하며, 3자 AI 프로젝트를 수익화할 선택권을 갖는다"고 설명했다. 이는 동종 대형 기업들이 AI에 막대한 자본을 투자하는 상황에서 애플이 더 효율적인 방식으로 AI 혜택을 누릴 수 있음을 의미한다.
또한, 애플의 서비스 및 웨어러블 부문도 내년에 성장이 기대된다.
에버코어 ISI는 애플의 목표주가를 250달러로 유지하며, 이는 금요일 종가 대비 11.1% 상승 여력을 나타낸다. 올해 애플 주가는 17% 상승해 S&P 500의 23% 상승률을 밑돌았다.
광섬유 커넥터 제조업체인 암페놀(NYS:APH)도 두 자릿수 매출 성장과 낮은 변동성을 동시에 제공할 것으로 평가됐다.
암페놀은 전자 커넥터와 케이블을 방위산업, 기술, 브로드밴드 등 다양한 시장에 공급하며, 산업 및 모바일 네트워크 고객들의 회복으로 수혜를 받을 것으로 기대된다.
이 회사는 인수합병(M&A) 실적도 우수하며, 안정적인 재무 구조를 바탕으로 지속적인 거래가 있을 것으로 예상된다. 에버코어 ISI는 암페놀의 목표주가를 기존 75달러에서 80달러로 상향 조정했으며, 이는 금요일 종가 대비 13% 이상의 상승 여력을 시사한다.
IBM(NYS:IBM)도 2025년 매출 예상치를 상회할 가능성이 크다고 분석했다.
AI와 데이터 솔루션에 대한 높은 수요 덕분에 소프트웨어 부문의 두 자릿수 성장이 지속될 것으로 보이며, IBM은 현재 30억 달러 규모의 AI 비즈니스를 확보하고 있어 소프트웨어 매출 증가로 이어질 수 있다.
또한, 도널드 트럼프 대통령의 재선으로 규제 완화가 추진되면 IBM의 인수합병(M&A) 활동이 가속화될 가능성도 제기된다.
버티브 홀딩스(NYS:VRT)는 AI 붐의 장기적인 수혜를 입을 것으로 전망된다.
이 회사는 데이터 센터를 위한 디지털 인프라 기술을 제공하며, 2024년 주가는 데이터 센터 수요 증가 속에 152% 급등했다.
에버코어 ISI는 "버티브는 AI 인프라의 구조적 성장 혜택을 누릴 뿐 아니라 시장 점유율을 확대하고 수익성을 더욱 개선할 수 있는 위치에 있다"고 평가했다.
버티브의 목표주가는 기존 135달러에서 150달러로 상향 조정됐다.
sskang@yna.co.kr

강수지
sskang@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


