[노현우의 채권분석] 서프라이즈는 없다
(서울=연합인포맥스) 26일 서울 채권시장은 주 후반 금융통화위원회를 앞두고 강세를 이어갈 것으로 전망한다.
시장이 상당 부분 금리인하 기대를 반영한 상황에서 글로벌 강세를 얼마나 더 따라갈지 주목된다.
더는 11월 금리인하를 서프라이즈(깜짝) 재료로 판단하기 어려워 보인다. 시장이 인하 전망을 크게 반영한 상황에서 동결이 더 의외의 결정으로 다가올 수 있다.
이날 수급 재료론 국고채 20년(3천억 원) 입찰이 예정돼 있다.
◇ 금통위 앞두고 베센트가 반가운 이유
전일 채권시장의 금통위 기대는 더욱 진전됐다. 미국 신임 재무장관으로 스콧 베센트가 지명된 것과 맞물려 흐름은 거셌다.
재정적자를 GDP 3% 이내로 줄이겠다는 종전 그의 발언들이 부각되는 분위기다. 대중 관세에 대해서도 보다 신중한 입장을 취할 것이란 전망이 반영됐다.
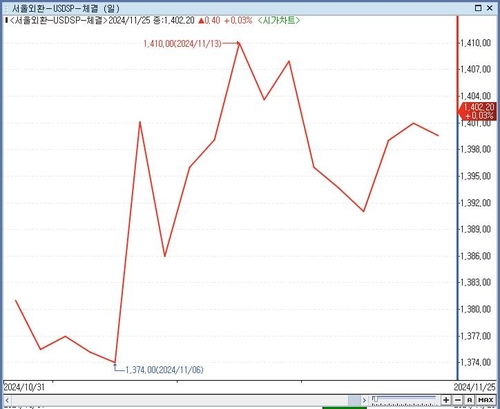
이러한 평가에 달러화는 강세 행진을 멈추고 아시아 국가 통화는 상대적으로 강해지는 모양새다. 금통위를 앞두고 반가운 흐름이다.
대부분의 시장 참가자가 판단하듯이 환율 상승은 금통위의 인하 경계감을 키울 수 있다. 변동성에 주안점을 둔다 해도 환율이 계속 치솟으면 적극적 행보에 나서기 어렵기 때문이다.
환율을 단일 재료로 보면 인하 가능성을 키운다고 판단할 수 있다. 이날 공개된 국내 심리지표가 부진한 점도 다소 이른 인하를 뒷받침하는 요인이다.
소비자들의 향후경기전망CSI는 전월보다 7포인트(p) 급락한 74를 기록했다. 향후경기전망CSI는 지난해 11월 이후 1년 만에 최저치로 떨어졌다. 한 달 낙폭으로는 물가 상승률이 정점에 달했던 지난 2022년 7월 19포인트 급락 이후 최대치다.
◇ 기준금리, 명목 중립금리 이하로 낮아질까
가격 변수로 보면 시장 시선은 이미 금통위 이후로 넘어간 것으로 보인다.
11월 금리인하가 단행된 이후 이번 사이클에서 최종 기준금리가 명목 중립금리 이하로 낮아질지를 고민하는 모양새다.
한은이 내후년 전망치를 같이 발표하는데 성장 흐름이 내년보다 내후년이 더 둔화한다면 이러한 시장 전망엔 더 힘이 실릴 수 있다.
대부분 시장 참가자가 판단하듯 명목 중립금리(2.50%)의 심리적 장벽은 높아 보인다. 다만 중립 이하로 떨어질 가능성을 50% 정도만 반영해도 중단기물의 추가 강세는 가능하다는 전망도 제기된다.
일부에선 한은의 매파 행보가 오히려 중단기 금리를 잡아끌 수 있다는 전망도 나온다. 인하 시기를 뒤로 미루는 등 펀더멘털과 괴리된 행보가 나오면 경기가 더 훼손되고 이에 따라 최종 기준금리도 낮아질 것이란 이야기다.
국내 성장세 둔화에 대한 한은과 채권시장의 시각 차이는 생각보다 크지 않을 수 있다.
◇ FOMC 의사록 공개…트럼프 경계감 담겼을까
이날 장 마감 공개되는 FOMC 의사록도 주시할 재료다.
최근 트럼프 트레이드가 되돌려지는 등 시장의 경계감은 약화했지만, 11월 FOMC 당시 위원들은 트럼프 집권 후 인플레이션 영향 등을 우려했을 수 있다.
기자간담회에서 제롬 파월 연준 의장의 발언과 다소 온도 차가 있을 수 있다. 당시 파월 의장은 불필요한 오해를 막고자 트럼프 정부의 정책 관련 발언들은 지양하는 모습을 보였다.
베센트 재무장관 지명 이후 다소 폭발적인 시장 반응을 일부 되돌릴 정도 재료로 작용할 여지가 있다.
이날 밤 공개되는 미국 10월 콘퍼런스보드(CB) 소비자 신뢰지수도 가파른 채권 강세를 제약할 수 있다. 앞서 미시간 소비자심리지수는 개선된 모습을 보였다. CB 지수 중 노동시장 편차'(labor market differential)도 주시할 재료다.(금융시장부 차장)
연합인포맥스
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


