저축銀, 7분기 만에 흑자 전환…3분기 순이익 258억원
3분기 연체율 8.73%·0.37%p↑…기업대출 13.03%·가계대출 4.54%
영업 확대보단 리스크 관리 지속…PF 부실 정리 추진
(서울=연합인포맥스) 이수용 기자 = 작년 1분기부터 올해 2분기까지 6개 분기 연속 적자를 지속했던 저축은행이 올해 3분기에 흑자로 돌아서는 데 성공했다.
저축은행중앙회는 저축은행의 3분기 합산 당기 순이익이 258억원으로 집계됐다고 밝혔다.
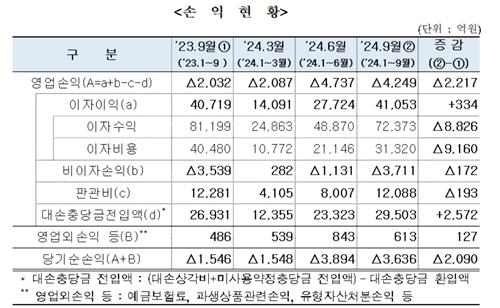
다만 3분기까지 누적 실적은 여전히 3천636억원의 순손실을 기록했다.
1분기에 1천548억원, 2분기에 2천346억원의 적자를 낸 게 누적된 여파다.
누적 이자이익은 4조1천53억원으로 전년 동기보다 334억원 늘었다.
여신 축소에 따라 이자수익이 8천826억원 감소했지만, 수신금리 안정화로 이자비용이 9천160억원 줄어든 영향이다.
대손충당금전입액은 2조9천503억원으로 전년 동기보다 2천572억원 늘었다.
다만 분기 기준으로는 1분기 1조2천355억원, 2분기 1조968억원, 3분기 6천180억원 등 대손비용을 점차 줄여가는 추세다.
건전성 측면에선 기업대출 연체율이 오르고 가계대출 연체율은 낮아졌다.
전체 연체율은 8.73%로 전 분기 대비 0.37%포인트(p) 상승했다.
기업대출 연체율은 13.03%로 전 분기보다 1.11%p 올랐고, 가계대출은 4.54%로 0.26%p 하락했다.
중앙회는 "경기회복 둔화로 채무상환 능력 저하가 이어지나, 부실채권 감축을 위한 상·매각의 자구 노력을 진행하고 있다"고 설명했다.
고정이하여신비율은 11.16%로 전 분기 대비 0.37%p 하락했다.
손실흡수능력인 국제결제은행(BIS) 자기자본비율은 15.18%로 전 분기 대비 0.18%p 올랐다.
유동성비율도 135.84%로 법정 기준 100%를 초과 달성하고 있고, 대손충당금적립률도 114.07%로 기준치 100%를 넘겼다.
저축은행들은 올해 3분기 대손충당금 적립 및 수신금리 안정화에 따른 이자비용 감소로 당기 순이익을 시현했다.
또한 4분기 집중된 예금 만기 대응을 위한 자금확보로 가용 유동성은 수신 규모의 20% 이상을 유지하는 등 여유자금을 확보해두고 있다.
중앙회는 향후 금리인하 등 긴축기조 완화에 따른 경기 회복 기대가 조성되고 있으나 부동산 프로젝트파이낸싱(PF) 대출 관리 강화를 지속해야 한다고 짚었다.
이에 따라 영업 확대보다는 리스크 관리를 위한 경영전략을 이어가야 한다는 것이다.
PF대출 부실 정리 측면에서도 연체사업장 및 사업 진행이 곤란한 사업장에 대해 경·공매와 재구조화를 추진하고, 유찰된 사업장은 상각으로 관리할 예정이라고 설명했다.
중앙회는 "경영 안정성 유지를 위한 손실흡수능력 확충과 부실채권 정리를 추진하고, 영업실적 개선을 통해 이용자와 시장에 신뢰를 공고히 하도록 할 것"이라고 말했다.
sylee3@yna.co.kr

이수용
sylee3@yna.co.kr


