[채권금리 POLL] 날아라 비둘기…3년 2.66%, 10년 2.81%
(서울=연합인포맥스) 윤은별 기자 = 국내 채권시장 전문가들은 다음 달 국고채 금리가 완화적 통화정책 기대를 안고 연중 저점을 탐색할 것이라고 전망했다.
29일 연합인포맥스가 국내 채권시장 전문가 8명을 대상으로 다음 달 국고채 금리 전망치를 조사한 결과 응답자들의 컨센서스는 국고채 3년물 2.66%, 10년물 2.81%였다. 전 거래일 최종호가 수익률보다 3년물과 10년물 모두 2.2bp씩 높은 수준이다.
이달 한국은행 금융통화위원회(금통위)의 '깜짝 금리 인하'로 전반적인 강세 흐름이 이어질 것으로 예상됐다.
금통위는 전날 2회 연속 기준금리 인하를 단행하면서 시장 예상을 깼다.
안재균 신한투자증권 연구원은 "내년 1분기 중 추가 금리 인하 기대가 유효하다. 국고 3년은 2.50%를 타깃으로 연중 저점 재탐색을 시도할 것으로 보인다"고 했다.
신얼 상상인증권 연구원은 "현재 한국의 잠재성장률은 2% 내외이며 중립 금리 레벨은 2.5% 내외로 추정된다"면서도 "다만 물가 및 금융안정에 대한 중요성을 완화할 시, 경기 부양을 위한 중립 금리는 2.25%까지 열어둘 수 있다"고 말했다.
이어 "이에 시장금리 하방 압력은 고조될 것"이라고 덧붙였다.
장기물 금리 역시 경기 둔화 우려로 하방 압력이 나타나겠지만, '트럼프 리스크' 불확실성은 걸림돌이 될 것으로 보인다.
백윤민 교보증권 연구원은 "장기물 금리는 경기 하방 리스크 반영하면서 하락 압력을 받을 것으로 예상한다"면서도 "다만 트럼프 2기 관련 정책 불확실성 지속되면서 변동성이 확대될 수 있음을 유의해야 한다"고 했다.
내년 국채 공급 우려도 중장기적으로 커브 스티프닝(수익률 곡선 가팔라짐) 가능성을 키우는 요인이다.
신얼 연구원은 "내년도 국채 발행량 급증과 함께 경기 부양을 위한 추경 단행 시 국채 추가 발행은 불가피한 점은 불리쉬(bullish)한 스티프닝 재료로 작용할 것"이라면서 "미국 트럼프 2기 행정부 출범 임박함에 따라 대외 금리 영향력 또한 반영 불가피할 것이다. 장기물 금리 레인지의 변화 폭 확대는 불가피할 듯하다"고 했다.
다만 트럼프 정부의 정책이 실제 현실화하기까지는 시차가 있을 것이란 의견도 나온다.
김성수 한화투자증권 연구원은 "트럼프 정부 1기 시절을 참고하면 미국발 경기 충격이 본격적으로 발현되는 시기는 집권 2~3년 차"라면서 "2025년은 트럼프 2기 1년 차로 상반기까지 금리 하방 압력이 생각보다 작을 가능성이 있다"고 말했다.
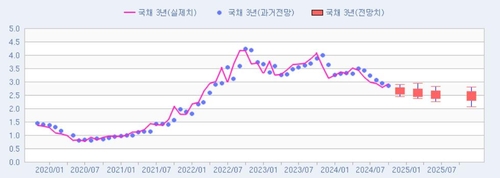
연합인포맥스
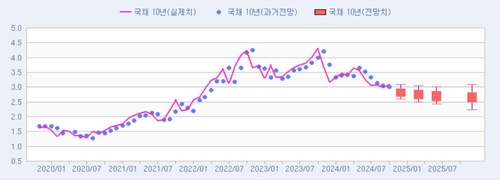
연합인포맥스
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


