하나증권 "롯데케미칼, 회사채 이슈 끝…주가 저평가"
"트럼프 2.0은 석유화학에 긍정적"
https://youtube.com/shorts/RsY_oM_uVj4?si=ie2iRDUgbbohq1DC
(서울=연합인포맥스) 서영태 기자 = 롯데케미칼의 회사채 기한이익상실(EOD) 이슈가 끝난 가운데 주가가 과도하게 저평가됐다는 의견이 나왔다.
윤재성 하나증권 연구원은 20일 '회사채 EOD 이슈 종료, 트럼프 2.0의 긍정적 요인 주목'이라는 보고서를 통해 "향후 경영환경과 현금 창출 능력의 회복을 예상하고, 주가는 2025년 기준 주가순자산비율(PBR) 0.19배로 과도한 저평가 상태"라고 말했다.
하나증권의 롯데케미칼 12개월 목표주가는 10만 원으로 전날 종가인 6만5천100 원보다 높다.
전날 롯데케미칼은 사채권자 집회를 열고 EOD 사유가 발생한 14개 회사채 총 2조원에 대한 특약 조항 삭제 안건을 통과했다고 공시했다. 3개년 누적 평균 이자보상배율(EBITDA/이자비용) 5배 이상 유지 특약 조항을 삭제한 것이다.
또한 롯데그룹은 채권자 설득을 위해 시가 6조 원 규모의 롯데월드타워를 담보로 신용도를 'AA'에서 'AAA'로 높였고, 시중은행 4곳과 신용보강 계약까지 체결했다.
롯데케미칼은 석유화학 업황 악화로 특약 조항을 준수하지 못해 EOD 상황에 부닥쳤었다. 이제는 경영환경과 현금창출 능력이 회복할 전망이다.
하나증권 추정에 따르면 롯데케미칼의 부채비율은 2024년 73%, 2025년 82% 수준으로 여전히 정상 범위다.
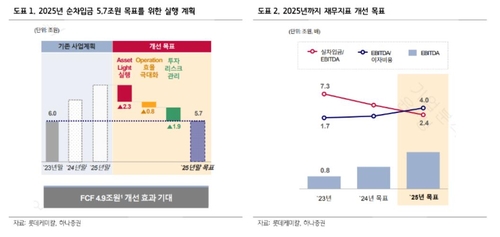
설비투자 규모는 2023년 3조6천억 원, 2024년 2조8천억 원, 2025년 1조7천억 원 이하로 줄이며 유동성 확보 노력을 이어가고 있다. 지난 7월에는 내년 순차입금 규모를 10조 원에서 5조7천억 원으로 변경한다는 발표도 했다.
트럼프 2.0 시대는 우호적이다.
윤 연구원은 "트럼프 2.0 시대의 도래는 중국과 미국 업체의 원가 경쟁력 약화 요인"이라고 설명했다.
트럼프 2기 때 이란의 원유 수출이 줄어들면 이란산 원유를 할인가로 조달한 중국 정유·석유화학 업체의 원가 우위가 사라질 수 있다.
트럼프의 액화천연가스(LNG) 수출 확대 정책은 미국 내 천연가스 가격 상승과 ECC(에탄 분해) 업체의 경쟁력 약화로 이어질 수 있다.
중국의 경기 부양도 석유화학 업황을 지지하는 요인이다.
윤 연구원은 "중국은 트럼프의 관세 전쟁에 대응하기 위해 14년 만에 가장 강한 통화·재정정책을 예고해 수요의 반등 가능성도 열려 있다"고 말했다.
ytseo@yna.co.kr

서영태
ytseo@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


