전기차 부진에…에코프로·에코프로비엠 신용도 전망 '부정적'
24.12.24.
읽는시간 0분
[출처: 연합뉴스 자료사진]
(서울=연합인포맥스) 김학성 기자 = 전기차 시장 성장세 둔화가 길어지면서 에코프로[086520]와 에코프로비엠[247540]에 대한 신용평가사의 시각도 박해졌다.
한국기업평가는 24일 에코프로(A-)와 에코프로비엠(A)의 신용등급 전망을 기존 '안정적'에서 '부정적'으로 하향 조정했다고 밝혔다.
한기평은 먼저 전기차 업황 둔화의 여파로 올해 이들 기업의 매출이 급감하고 영업적자를 기록한 점을 지적했다.
에코프로비엠은 올해 3분기 누적 매출 2조3천19억원, 영업손실 307억원을 기록했다. 에코프로그룹의 지주사인 에코프로의 매출과 영업손실은 각각 2조4천790억원, 1천932억원이었다.
한기평은 이차전지 업계 전반의 부정적 수급이 당분간 지속되면서 이들 기업의 차입금 증가세가 이어질 것으로 전망했다.
한기평은 "영업실적 개선 여력이 제한적이고 해외 공장 증설 투자로 중·단기간 잉여현금흐름(FCF) 적자가 이어질 것"이라고 짚었다.
현재 신용등급이 'A-'인 에코프로는 신용등급이 한 단계 하향 조정되면 'BBB+'로 떨어지게 된다.
나이스신용평가는 에코프로와 에코프로비엠의 신용등급을 'A(안정적)'로 평가하고 있다.
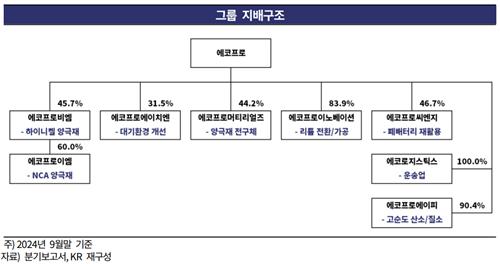
[출처: 한국기업평가]
hskim@yna.co.kr
저작권자 © 연합인포맥스, 무단전재 및 재배포 금지, AI 학습 및 활용 금지

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


