[리그테이블] 회사채 시장 성장 속 짠물 수수료는 여전
요율 하락 지속…1bp 밑도는 보수마저 등장
(서울=연합인포맥스) 피혜림 정필중 기자 = 기업들의 자금 조달 수요가 늘면서 2024년 회사채 시장 성장세가 두드러졌지만, 증권사의 주관·인수 수수료는 이에 미치지 못했다. 저가 수수료를 책정하는 기업들이 늘어난 데다 증권사들의 경쟁이 심화하면서 과거 25bp를 웃돌았던 인수 수수료율 평균치는 지난해 20bp를 겨우 맞췄다.
요율 책정이 불가능한 곳마저 등장했다. 주택도시보증공사(HUG)의 허브리츠는 4건의 발행물에 대한 인수 수수료로 총 100만원을 설정했다. 공기업의 수수료 후려치기 관행까지 더해지면서 파트너에 대한 박한 예우를 가속했다.
◇발행 규모 확장에도 수수료는 제자리
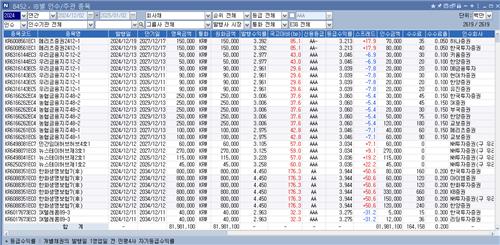
2일 연합인포맥스 'IB별 인수/주관 종목'(화면번호 8452)에 따르면 올해 증권사들은 회사채 인수 수수료로 총 1천642억 원을 벌어들인 것으로 집계됐다. 전년 동기(1천291억 원) 대비 채권 인수 수수료 수익이 늘었다.
채권 인수 규모가 커지면서 수수료가 늘어난 것으로 풀이된다. 올해 증권사들은 회사채 81조9천811억 원을 인수했는데, 이는 전년 동기(62조785억 원) 대비 32% 늘어난 수준이다.
인수액이 커지면서 수수료가 늘어나는 것은 자연스러우나, 상승률을 비교하면 수수료 증가율이 이에 미치지 못하고 있다. 올해 인수 수수료 증가율은 27%로 집계됐다.
채권 주관 수수료 역시 마찬가지다. 올해 증권사들은 총 81조9천811억 원의 회사채를 주관해 1천179억 원의 수수료를 벌어들였다. 지난해 62조785억 원의 회사채를 주관해 946억 원의 수수료를 받았는데, 주관액 증가율(32%)에 비해 수수료 증가율(24%)이 좀 더 낮았다.
이처럼 채권 인수·주관 경쟁이 치열해지면서 소위 '짠물' 수수료 기조가 이어지고 있다.
지난해 회사채 인수 수수료율 평균은 20.0bp로, 2023년(20.8bp) 대비 소폭 낮아졌다. 해당 수치는 2013년까지만 해도 26bp를 웃돌았으나 이후 꾸준히 하락해 20bp 초반대까지 낮아졌다. 2022년 19.9bp로 20bp의 벽을 깨기도 했으나 2023년 20.8bp로 회복한 후 지난해 다시 겨우 20bp를 맞췄다.
◇9만2천원마저 등장, 1bp 벽도 깨졌다
보통 회사채 인수·주관 수수료는 20~30bp 수준에서 이루어지곤 한다.
다만 과열 경쟁으로 수수료 인하 기조가 이어지자 한 자릿수 수수료도 심심찮게 보이는 실정이다. 업황 악화로 조달 난이도가 높아진 발행물도 속속 등장했다는 점에서 지난해의 요율 하락세가 더욱 눈길을 끈다.
가장 낮은 수수료율을 기록한 건 HUG의 허브리츠다. 허브리츠는 공공지원민간임대주택 사업을 영위하는 자(子)리츠 출자를 위해 설립된 모(母)리츠다. 지난달 허브 제1~4호 리츠가 공모 방식으로 총 4천900억원어치 채권을 찍었다.
HUG는 허브리츠 인수 수수료로 총 100만원을 책정했다. 1bp에도 미치지 못하는 수준이다. 발행 물량별로 100만원의 수수료를 다르게 설정하면서 뉴스테이허브제1호리츠가 찍은 채권의 인수 수수료는 9만2천원에 불과했다.
관련 업계에서는 증권사들의 주관 경쟁 심화가 이러한 현상을 뒷받침하고 있다고 관측했다.
일례로 허브리츠의 경우 주관사 선정 경쟁에서 일부 증권사가 100만원을 수수료로 적어내면서 이러한 현상이 나타났다. 당시 HUG 측이 제안서 내 수수료 제시 단위를 '백만원'으로 제시한 점도 과열 경쟁을 북돋웠다.
지나친 수수료 후려치기는 결국 서비스 품질 저하로 이어질 수밖에 없다. 수수료율 하락이 확산할 경우 증권업계의 투자 감소 등으로 시장 전반이 위축되는 결과로 이어질 수 있다. 이에 따라 발행사가 겪을 유무형의 손실 또한 커질 수 있다.
phl@yna.co.kr
joongjp@yna.co.kr

피혜림
phl@yna.co.kr


