"작년과 다르다"…공모채 찍는 LG화학, 만기 물량보다 적게 발행
만기 6천700억·발행은 6천억…작년엔 차환 물량 이상 조달
비우호적 사업환경에 신평사 '부정적' 전망 영향 준 듯
(서울=연합인포맥스) 김학성 기자 = 공모 회사채 발행을 추진하는 LG화학[051910]이 지난해와 달리 만기 도래 물량보다 작은 규모로 발행에 나선다.
석유화학과 배터리 등 주요 사업의 업황 개선이 지연되는 가운데 일부 신용평가사가 회사에 '부정적' 등급 전망을 부여하자 부채비율 관리에 나선 것으로 풀이된다.

[출처: 연합뉴스 자료사진]
15일 금융감독원 전자공시시스템에 따르면 LG화학은 오는 17일 수요예측을 거쳐 24일 3천억원의 공모 회사채를 발행할 계획이다.
3년물 1천500억원, 5년물 1천억원, 7년물 500억원으로 구성했다.
수요예측 결과에 따라 최대 6천억원까지 발행량을 늘릴 수 있다.
이번에 조달하는 자금은 전액 회사채 차환에 투입한다. LG화학은 1~2월 총 6천700억원의 회사채 만기가 도래한다. 오는 27일 1천500억원, 다음 달 19일과 20일 각각 2천500억원, 2천700억원이다.
지난해와 달라진 점은 만기가 찾아오는 물량보다 작은 규모로 회사채를 발행하는 점이다.
LG화학은 작년 3월 공모 회사채로 마련한 1조원을 채무상환자금 8천700억원과 시설자금 1천300억원으로 사용했다. 차환해야 하는 회사채 규모를 웃도는 수준의 자금을 조달한 것이다.
올해 LG화학의 판단이 달라진 것은 석유화학과 배터리 등 비우호적인 사업 환경이 장기화하며 신용도 하향 압력이 커지자 부채 규모를 조절하기 위함으로 해석된다.
나이스신용평가는 지난 10일 LG화학의 신용등급을 'AA+'로 유지하면서 등급 전망을 '부정적'으로 바꿔 달았다.
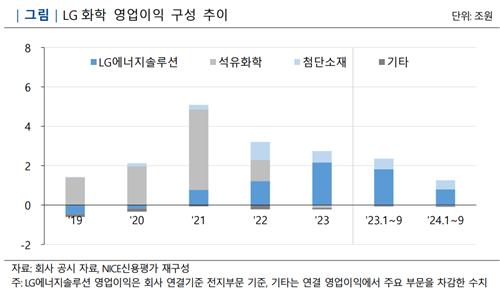
나신평은 LG화학의 이차전지 관련 투자 증가로 차입 부담이 확대되고 있으며 주력 사업의 실적 부진이 이어지고 있다고 지적했다.
그러면서 EBITDA(상각 전 영업이익) 대비 총차입금 배수가 장기적으로 3배를 넘을 것으로 전망되는 경우 신용등급을 강등할 수 있다고 밝혔다. LG화학은 지난해 3분기 말 기준 해당 지표가 4.6배로 이를 충족하고 있다.
이보다 앞서 글로벌 신용평가사 무디스는 지난달 LG화학의 신용등급을 'Baa1'으로 하향 조정하면서 '부정적' 등급 전망을 유지했다.
실적 전망도 어둡다. LG화학은 분기 기준 5년 만에 처음으로 지난해 4분기 적자를 기록한 것으로 관측된다.
LG화학의 연결 대상 종속회사인 LG에너지솔루션[373220]은 지난해 4분기 2천255억원의 영업손실을 기록했다고 지난 9일 이미 공시했다.
이동욱 IBK투자증권 연구원은 "LG화학의 작년 4분기 영업이익은 적자 전환하며 최근 낮아진 시장 기대치를 크게 하회할 전망"이라며 "(이는) 전 사업 부문의 실적 둔화에 기인한다"고 분석했다.
[출처: 나이스신용평가]
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


