"美 장기금리 하락 3분기 이후 예상…커브 스티프닝 유의"
(서울=연합인포맥스) 한상민 기자 = 미국 국채 장기물의 금리가 올해 3분기부터 점진적으로 하락해 4분기에는 4.3%에 도달할 것이라는 예상이 나온다.
황지연 한국투자증권 연구원은 24일 "25년 기준금리가 9월 1회 인하되고 2026년 1월, 4월, 10월에 총 3회의 추가 인하가 단행될 것"이라며 "본격적인 금리 하락은 금리 인하가 반영되는 2025년 3분기 이후부터 가시화될 것"이라고 예상했다.
그는 내년 3회 금리인하 사이클이 반영되는 올해 4분기와 내년 초에 상대적으로 큰 폭의 금리 하락이 나타날 가능성이 있다고 봤다.
다만 금리 상승 요인도 배제할 수 없다고 봤다. 도널드 트럼프 미 대통령의 관세 정책이 인플레이션(물가 상승) 압력을 가중할 수 있다는 점은 시장에서 지속해서 제기되고 있는 금리 인상 요소다.
이에 황 연구원은 금리 인하가 단행돼도 장기 금리의 하락은 제한되는 커브 스티프닝을 유의할 필요가 있다고 봤다.
최근 발표된 미국의 고용과 물가지수는 예상을 웃돈 가운데 트럼프 대통령의 정책적 리스크는 단기적으로 인플레이션 압력을 강화하고 있다.
다만 황 연구원은 "최근 발표된 생산자물가지수(PPI) 세부 지표에 따르면 여행과 의료 서비스 비용이 안정적으로 유지되고 있다"며 "이는 개인소비지출(PCE) 물가 발표에 긍정적 신호로 해석될 수 있다"고 내다봤다.
그는 변동성 높은 금리 환경에서는 자본차익보다 이자수익 창출에 초점을 맞출 필요가 있다고 봤다. 단기 국채와 고등급 크레디트 채권의 비중을 확대할 필요가 있다고 조언했다.
황 연구원은 "환율 리스크를 고려할 때 단기 미 국채보다 추가 이자수익이 가능한 투자적격 단기 회사채가 더 유리한 선택이 될 수 있다"며 "고등급 단기 회사채는 금리 변동성에 대한 노출이 적고 신용 스프레드가 낮아 세계 경제 확장 국면에서 상대적으로 안정적 투자 수익을 제공할 것"이라고 설명했다.
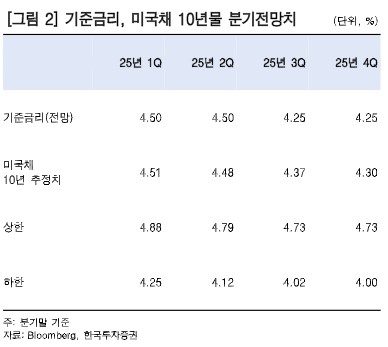
출처: 한국투자증권
smhan@yna.co.kr

한상민
smhan@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


