한은 "기후위기 무대응시, 2100년까지 은행·보험사 46조원 손실"
"은행 BIS자본비율, 규제비율 하회 가능성 대비해야"
"보험사 지급여력비율 하락 제한적"
(서울=연합인포맥스) 손지현 기자 = 기후위기에 제대로 대응하지 못할 경우 2100년까지 은행과 보험사 등 주요 금융기관이 46조원의 손실을 입게될 것이라는 분석이 나왔다.
은행의 경우 기후 리스크로 인해 BIS자본비율이 규제비율을 하회할 가능성도 있다는 전망도 제기됐다.
김재윤 한국은행 지속가능성장실 과장은 18일 중구 한은 본관에서 열린 '한국은행·금융감독원 공동 기후금융 컨퍼런스'에서 은행·보험사에 대한 하향식(Top-down) 기후변화 스트레스 테스트 결과를 발표했다.
김 과장은 2024년~2100년 중 우리나라 온실가스 감축경로를 설정하고 각 경로별 기후 리스크의 실물경제 파급영향을 ▲1.5℃ 대응(2050 Net Zero) ▲2℃ 대응 ▲지연대응 ▲무대응 등 총 4개의 시나리오로 설정했다.
1.5℃ 대응은 2050년 탄소중립을 달성하는 경우이며, 2℃ 대응은 2050년까지 탄소배출을 현재 대비 80% 감축하는 시나리오다.
지연대응은 2030년까지 무대응으로 일관하다 뒤늦게 2050 탄소중립 정책 추진하는 경우, 무대응은 기후정책을 미도입하는 시나리오다.
이번 시나리오 분석에는 7개 은행과 4개 생보사, 3개 손보사 등 14개 금융기관이 참여했다.
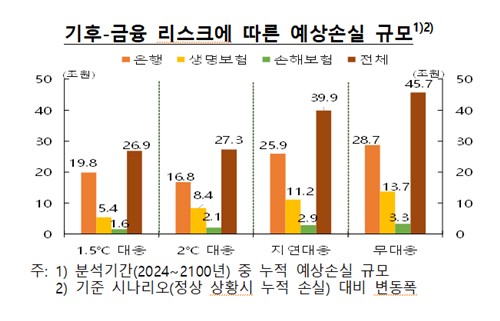
◇ 시나리오상 무대응시 금융권 예상손실 규모 45.7조원
우선 무대응, 지연대응, 2℃대응, 1.5℃대응 등의 시나리오 순으로 기후 리스크로 인한 금융기관의 손실규모가 큰 것으로 나타났다.
시점별로 보면 1.5℃대응의 경우 손실규모가 2050년경 최고점을 지나 감소하는 반면, 무대응의 경우 시간이 지날수록 지속 확대되는 것으로 분석됐다.
세부적으로 1.5℃, 2℃대응의 경우 14개 금융기관의 예상손실 규모는 27조원 내외로 제한됐다.
다만 지연대응의 경우 급격한 탄소 감축에 따른 전환 리스크 확대 등으로 인해 예상손실 규모가 약 40조원으로 증가했다.
무대응시에는 고온·강수 피해 증가 등 물리적 리스크의 영향이 확대되면서 예상손실 규모가 45조7천억원까지 확대됐다.
기후 리스크를 줄이기 위해 김 과장은 은행은 신용손실에 대해, 보험사는 시장손실에 대해 관리를 강화할 필요가 있다고 진단했다.
은행의 경우 신용손실이 전체 예상손실의 95% 이상을 차지하며, 보험사의 경우 시장손실이 높은 비중(생보사 76%, 손보사 48% 이상)을 차지하는 것으로 나타났다.
은행의 업종별 예상손실을 살펴보면 기후대응 정책 시행시 철강, 금속가공제품, 시멘트 등의 업종 손실이 높은 비중을 차지했다. 반면 무대응 시에는 식료품, 음식점, 건설, 부동산 등의 업종 손실이 확대됐다.
◇은행 BIS 자본비율, 규제 하회 가능성…보험사 킥스비율, 영향 제한적
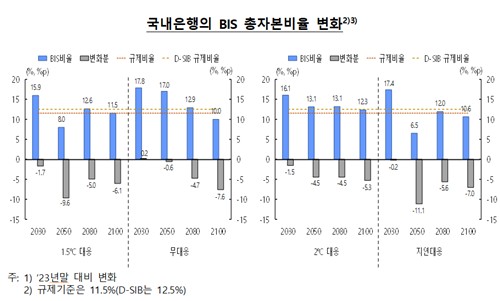
이같은 신용위험 증대로 은행의 BIS 자본비율이 규제비율(11.5%)을 하회할 가능성이 있다고 지적했다.
1.5℃대응 시나리오에서는 2050년경 8.0%까지 하락하지만, 이후 손실 규모가 축소되면서 2100년경 11.5%로 회복될 것으로 분석됐다.
무대응 시나리오에서는 2050년경까지는 하락폭이 미미하지만, 이후 2100년경에는 10.0%까지 급락할 것으로 전망됐다.
시나리오상 은행의 BIS 자본비율 하락폭이 5.3%p에서 7.6%p까지 가능한 것으로 분석된 셈이다.
보험사의 경우는 신용위험 노출 규모가 상대적으로 작아, 자본적정성 저하 정도가 은행권에 비해 제한적일 것으로 판단됐다.
다만 최근 태풍·홍수 등 자연재해가 예상보다 빈번하고 강하게 발생하고 있어, 보험손실 증가에 대비할 필요가 있다는 시각이다.
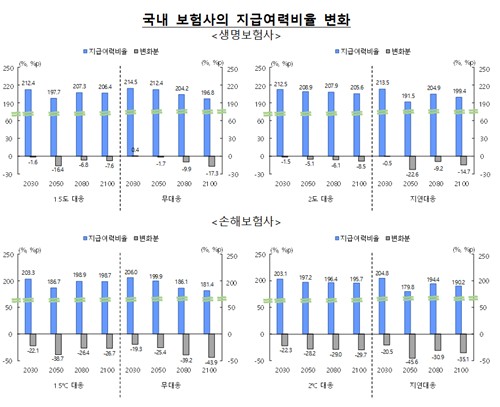
시나리오 분석상 고탄소산업과 만성 리스크 취약산업 관련 시장·신용위험과 풍수해 관련 보험위험 등으로 지급여력비율(KICS·킥스)이 하락하나, 모든 시나리오 하에서 규제비율(100%)을 상회한다는 분석이다.
1.5℃대응 시나리오에서는 생보사와 손보사의 지급여력비율이 2050년경 각각 197.7%, 186.7%까지 하락했다가, 이후 점차 회복돼 2100년경에는 각각 206.4%, 198.7%로 반등할 것으로 전망됐다.
무대응 시나리오에서는 2100년경 생보사는 196.8%, 손보사는 181.4%까지 하락할 것으로 전망됐다.
보험사의 지급여력비율 하락폭이 13.6%p에서 26.1%p까지 가능한 것으로 나타났다.
이같은 시나리오 분석 결과 향후 기후 리스크는 은행 및 보험사의 건전성과 금융안정을 훼손시키는 핵심 리스크로 작용할 가능성이 높은 것으로 판단됐다.
김 과장은 "향후 기후 리스크는 은행과 보험사의 주요한 잠재손실 요인으로 작용할 가능성이 높다"며 "기후대응 정책을 조기에 추진하는 것이 개별기관의 경영건전성 제고 및 금융시장 안정에 유리할 것"이라고 말했다.
향후 은행과 보험사가 기후 리스크에 체계적으로 대응하기 위해서는 리스크 관리지침 개선, 예상외 손실에 대한 대비 강화, 녹색·적응 투자 활성화 등을 조속히 추진할 필요가 있다고 제언했다.
김 과장은 "특히 기후 리스크가 예상보다 더 빠르게 확대될 가능성에 대비해 발생 가능한 잠재리스크를 정량화하고 이에 대한 대응 방안을 마련할 필요가 있다"고 설명했다.
jhson1@yna.co.kr

손지현
jhson1@yna.co.kr


