'AA-' 한화시스템, 방산 성장에 신용등급 전망 '긍정적'으로
"우수한 수익성 유지할 것…美 필리조선소 실적 모니터링"
(서울=연합인포맥스) 김학성 기자 = 방산 호황에 힘입어 실적을 개선한 한화시스템[272210]의 신용등급 상향 가능성이 커졌다.
16일 업계에 따르면 한국신용평가는 전날 한화시스템의 신용등급 전망을 기존 '안정적'에서 '긍정적'으로 변경했다. 신용등급은 'AA-'를 유지했다.
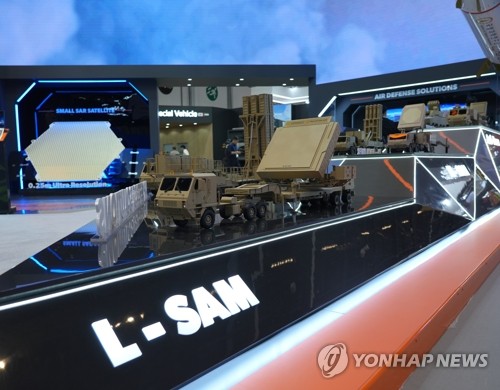
[출처: 연합뉴스 자료사진]
한신평은 한화시스템의 방산부문 성장세가 이어지고 있으며 수익성도 개선되고 있다고 짚었다.
한화시스템의 방산부문은 2023~2024년 각각 3조1천억원, 3조6천억원의 신규 수주를 달성했다. 작년 영업이익은 1천690억원으로 전년 대비 72% 늘었다.
한신평은 "천궁-Ⅱ 다기능레이다 수출, L-SAM 다기능레이다 등 양산사업 진행에 따른 외형 및 수익성 제고, ICT부문의 안정적 이익 창출 등으로 향후에도 별도 기준 우수한 영업 수익성이 유지될 것"이라고 전망했다.
한신평은 작년 말 인수한 미국 필리조선소가 자회사로 편입돼 당분간 한화시스템의 연결 기준 실적이 기존 대비 저하할 것이라면서도 점진적인 실적 개선이 이뤄질 것으로 봤다.
재무안정성도 우수한 것으로 평가됐다.
한신평은 한화시스템이 신사업과 타법인 지분 투자 등으로 자금 소요가 계속 발생하고 있지만, 영업현금과 2021년 유상증자를 통해 마련한 자금으로 이에 대응했다고 진단했다.
한화시스템은 작년 말 별도 기준 부채비율 114.7%, 차입금의존도 8.9%를 기록했는데, 이에 대해 한신평은 "우수한 재무안정성을 유지하고 있다"고 평가했다.
한신평은 한화시스템의 별도 기준 EBITDA(상각 전 영업이익) 이익률이 13%를 넘을 경우 신용등급을 'AA'로 상향할 가능성이 증가한다고 밝혔다. 한화시스템의 작년 해당 지표는 13.7%였다.
한편, 한국기업평가는 현재 한화시스템의 신용등급을 'AA-', 등급 전망을 '안정적'으로 부여하고 있다.
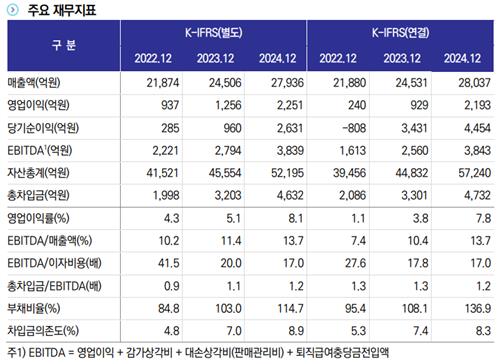
[출처: 한국신용평가]
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


