S&P500 빠져나가는 '패스트 머니'…"美국채금리까지 흔드는 중"
美증시 추세추종 전략 안 통한다…3월 말 돼야 추세전환 확인 가능
(서울=연합인포맥스) 송하린 기자 = 주가가 이평선을 돌파하는 등 상승 추세를 탄 종목을 주요 투자 대상으로 삼는 추세추종 전략이 작동하지 못하고 있다.
지난 2년간 S&P500을 끌어올린 헤지펀드(패스트 머니) 자금이 현재 S&P500을 급격하게 이탈하고 있는 탓이다.
22일 신한투자증권은 현재 S&P500이 추세추종 전략을 구사하기 어려운 시장이라고 분석했다. 모멘텀을 탄 주도주들의 평균 주가는 지난 두 달간 25% 추락했다.
추세추종 전략은 지난해까지만 해도 43%의 수익을 기록하며 S&P500을 20%포인트 앞섰지만, 현재는 이평선이 상승하는 종목의 비율이 30%를 밑돌며 2023년 이후 최저치를 기록하고 있다.
장기투자자들이 미국 주식을 빠져나간 건 아니다. 기관투자자들의 주요 투자 수단인 미국 주식의 펀드플로우는 2월 중순 이후 유입 추세다.
김성환 신한투자증권 연구원은 "관세 전쟁으로 미국 투자자산에 대한 신뢰가 약화하면서, 몇몇 해외 연기금들이 미국에 대한 투자를 줄이겠다고 언급했다"며 "다만 아직 수급상 장기투자자들이 이탈하진 않았다"고 설명했다.
문제는 투기적·단기적 성격을 가진 패스트 머니의 이탈이다.
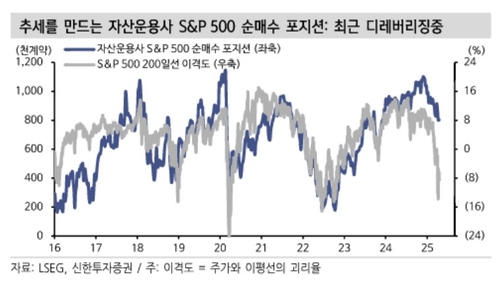
자산운용사들의 S&P500 선물옵션 순매수 포지션은 작년 말 110만계약을 상회했는데, 현재 80만계약으로 낮아졌다.
옵션시장에서도 풋-콜 비율이 지난 2월 초까지만 해도 10년간 하위 20% 수준에 위치했지만, 현재는 상위 10% 수준까지 상승했다.
김 연구원은 "헤지펀드들이 디레버리징을 진행하고 있음을 시사한다"며 "패스트 머니가 마진콜을 당하면서 갑작스럽게 디레버리징에 직면하면 모든 종목들의 포지션이 무차별적으로 청산된다"고 해석했다.
그는 "패스트 머니들이 마진콜에 직면하면서 포지션 청산을 강제당할 경우 안전자산이라도 현금을 확보하기 위해 매도할 때가 있다"며 "이달 초 미국 10년 금리가 순간적으로 폭등했는데, 헤지펀드들이 유동성 압박을 겪으면서 스왑 스프레드(스왑금리-국채금리) 상승 베팅이 연쇄 청산됐다는 해석이 주를 이룬다"고 말했다.
지난 2년간 추세추종을 주도한 수급들의 동력이 강화되려면 최소 3분기 말까지는 가봐야 한다는 게 김 연구원의 판단이다.
그는 "자산운용사들의 S&P500 순매수 포지션은 통상 고점을 친 이후 평균 6~8개월 정도 포지션 축소가 이어지는 경향이 있었다"며 "포지션 전고점이 12월이었으니 3분기 이후까지는 가야 레버리지 포지션을 다시 쌓을 개연성이 크다"고 예상했다.
김 연구원은 "그전까지는 추세·모멘텀·마이크로에 기반한 사고방식보다 박스권·밸류·매크로를 우선시한 투자전략을 운용하는 것이 단기적인 실리에 부합한다"고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


