한화오션, 환율 파도에 1분기 실적 급등 전망
(서울=연합인포맥스) 한종화 기자 = 한화오션[042660]이 환율 효과에 힘입어 1분기 좋은 실적을 거뒀을 것으로 전망됐다.
25일 연합인포맥스가 최근 1개월간 한화오션의 1분기 실적 전망을 제출한 국내 주요 증권사 7곳의 컨센서스를 집계한 결과, 매출액은 3조1천73억원, 영업이익은 1천863억원, 당기순이익은 1천320억원을 기록할 것으로 예상됐다.
전년 대비로 매출액은 36.07%, 영업이익은 252.17%, 당기순이익은 158.82% 증가한 수준이다.
실적을 이끈 요인은 1분기 1,500원을 위협하던 달러-원 환율의 상승과 고가 선박 건조 비중의 확대, 우호적인 강재 가격 등이다.
한화오션이 드릴십(석유시추선) 관련 소송에서 승소해 이와 관련된 자금을 이익으로 반영하게 된 것도 일회성 호재로 작용했다.
환율 상승은 선박 수출을 대부분 달러로 결제하는 조선사들의 이익 증가 요인이다. 달러-원 환율은 올해 1분기 1,450원대에서 등락했는데 이는 1,330~1,340원대였던 작년 같은 기간에 비해 100원 이상 오른 수준이다.
한화오션은 환율이 10% 상승하면 당기순이익이 2천912억원(1년 기준) 증가하는 이익 구조를 갖고 있다.
1분기 실적에는 긍정적인 일회성 요인도 있었다.
한화오션이 노르웨이의 해양 시추 기업인 노던드릴링의 자회사 웨스트 코발트와의 소송에서 승소하면서 693억원의 선수금을 돌려주지 않아도 되게 됐기 때문이다.
이재혁 LS증권 연구원은 "1분기의 조업 일수 감소에도 달러화 강세와 우호적인 비용 환경, 드릴십 소송과 관련한 일회성 이익의 반영에 따라 시장 기대치를 상회하는 이익을 나타낼 것"이라고 전망했다.
이지니 대신증권 연구원은 "한화오션은 외국인 근로자 채용을 통해 생산 안정화를 이루고 있다"며 "타사 대비 슬롯을 늦게 오픈해 상대적으로 높은 선가로 수주를 받은 덕분에 수익성은 더욱 높아질 것"이라고 분석했다.
한화오션의 주가 전망은 밝은 편이다. 한화그룹이 미국 필리조선소를 인수하면서 한층 커진 미 해군과의 협력 기대가 주가의 상방을 열었다는 분석이 나온다.
필리조선소 인수로 해외에서의 자국 군함 건조를 막는 미국의 '반스-톨레프슨 법'(Byrnes-Tollefson Act)의 제한으로부터 상대적으로 자유롭다는 강점이 있기 문이다.
안유동 교보증권 연구원은 "해군함정 보수·수리·정비(MRO) 및 건조 기대감이 현실화하고 있다"며 "한화오션은 미 해군과의 관계 구축, 필리조선소 보유 등의 강점이 있다"고 말했다.
반면 일각에서는 현재 주가가 부담스럽다는 의견도 제기됐다.
강경태 한국투자증권 연구원은 "적정 기업가치까지 주가 상승 여력이 부족하다"며 "한화오션의 적정 기업가치를 23조1천억원으로 추정하는데, 2025년 4월 8일 종가(6만7천700원) 기준 시가총액은 20조7천억원이며, 적정 기업가치까지 상승 여력은 11.4%에 불과하다"고 강조했다.
전 거래일 한화오션의 주가는 1.25% 오른 8만900원에 마감했다.
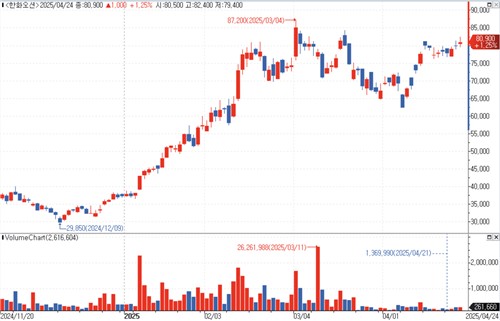
[출처 : 연합인포맥스]
jhhan@yna.co.kr

한종화
jhhan@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


