[노현우의 채권분석] '허장성세' 점도표와 신현송의 전략
(서울=연합인포맥스) 17일 서울 채권시장은 신현송 한국은행 총재의 물가 설명회 발언을 주시하며 움직일 것으로 보인다. 전반적으로 글로벌 유가 하락에 장기 중심으로 온기가 퍼질 가능성이 크다.
금리인상기를 앞둔 상황에서 신 총재의 매파 기조 발언은 불가피할 것으로 보인다. 종전에도 불확실성이 상당하고, 유가가 생각보다 높은 수준을 지속할 수 있다는 뉘앙스의 발언이 예상된다.
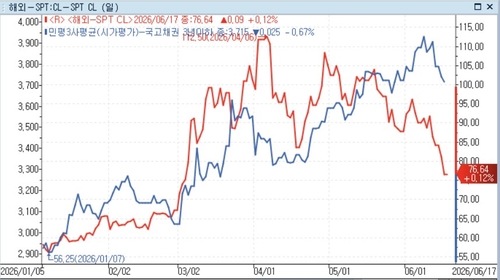
다만 채권시장에서는 국제유가의 생각보다 빠른 하락세를 주시하는 분위기다. 브렌트유 현물가격은 지난 5월 초 배럴당 113달러까지 치솟았다가 어느덧 70달러대로 낮아졌다.
전쟁 당시 국제금융시장에서는 호르무즈 해협 봉쇄에도 좀처럼 유가가 치솟지 않아 의아하다는 반응이 많았다. 그 원인을 찾느라 골몰하던 참가자들이 많았는데 하락할 때도 생각보다 더 빠르게 내리는 편향이 관찰된다.
당국 입장에서는 유가 관련 하락세가 더딜 가능성을 제시하고 그 인플레 위험을 경계하는 것이 필요하다. 다만 시장 플레이어의 입장은 다르다. 직관적으로 판단하고 움직여야 기회를 잡지, 모든 것을 확인한 후에는 얻을 것이 크지 않다.
우리나라 물가 설명회와 다음 날 연방공개시장위원회(FOMC)라는 대형 이벤트를 앞두고 있지만, 전쟁 국면에서 전 세계 단일 중앙은행이었던 국제유가가 금리인하기를 선언한 것은 아닌지 짚어볼 필요가 있다.
연합인포맥스
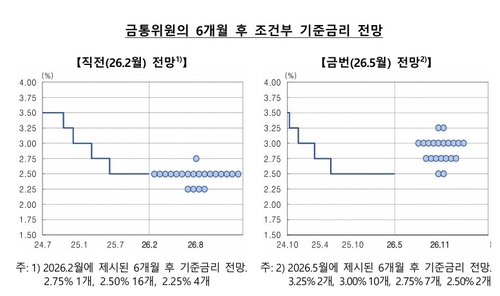
◇ '매파 본색' 점도표의 허장성세 가능성
전일 공개된 금통위 의사록에서 점도표와 간극은 채워지지 않았다.
의사록에서 인상 속도 가속을 주장하는 위원의 의견은 찾아보기 어려웠다. 선제적으로 5월 인상을 주장한 위원도 올리고선, 향후 지표 추이를 보고 판단하자는 입장이었다.
채권시장이 '매파본색'인 점도표에 놀란 상황에서 의사록에서 위에 찍힌 점들을 뒷받침할만한 논거는 뚜렷하게 드러나지 않은 셈이다.
6개월 점도표는 시장과 정보를 공유하고 향후 방향성을 시사한다는 점에서 긍정적이지만 태생적으로 약점을 수반한다. 각각 위원들이 3개의 점을 가졌다는 점에서 결국 의지를 반영한다는 의견도 있지만, 3개의 점 중 어디에 진심이 담겼을지 판단이 어렵다.
각각의 FOMC 위원들이 단 하나의 점으로 의사를 표현하는 것과 차이가 있는 셈이다. 일례로 6개월 후 기준금리를 2.75%로 생각하더라도 인플레 위험이 커진 상황을 고려하면 나머지 두 개의 점은 이보다 위에 찍을 수도 있다.
이에 따라 일부에서는 위원마다 점에 색상을 다르게 해야 한다는 의견도 있다. 색상이 누구를 지칭하는지 알리지 않고 회의 때마다 색상을 변경한다면 위원이 특정될 가능성도 크지 않다.
한국은행
◇ "최대한 초반에 영끌 반영"…신현송 총재 전략일까
채권시장은 이러한 점도표의 시계를 6개월 더 확장해서 더 많은 금리 인상 가능성을 반영한 상황이다. 3.70%대 초반인 국고채 3년물은 대략 네 차례 인상을 기본 시나리오로 보고 있는 셈이다.
전쟁에서 오던 리스크 프리미엄이 사라진다면 중단기 금리가 어디까지 내려갈지가 관건이다. 현재처럼 진정 국면이 이어진다면 3.50%대 진입도 크게 이상치 않아 보인다.
한 금통위원은 전일 의사록에서 "과거 기준금리 인상 전후로 당행 메시지가 구체화하면서 금리 변동성이 축소됐던 사례에 비추어볼 때, 통화정책 전환기에는 시장 기대가 정책 의도에 부합하게 형성되는 것이 중요하다"고 강조했다.
관련 부서도 이에 앞서 "과거에도 정책 기조 전환 가능성이 부각될 때 장기금리가 이를 선반영하면서 기준금리 대비 스프레드가 확대됐다가 인상 이후 점차 축소되는 경향이 관측됐다"고 설명했다.
급등하는 시장금리에 대한 시각인데, 기자간담회에서 시장금리 관련 신현송 총재 발언에서 느껴졌던 뉘앙스와는 다소 차이가 있어 보인다.
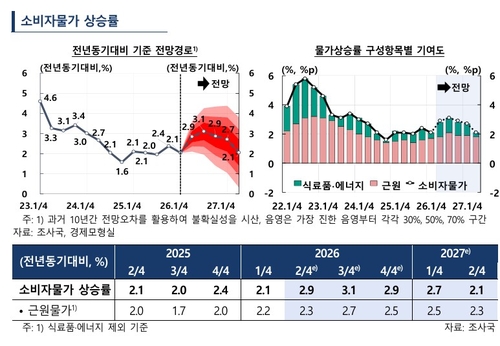
한은의 전망 경로를 보면 우리나라의 근원물가는 올해 3분기 2.7%로 정점을 찍고 점차 둔화에 내년 2분기 2.3% 수준으로 떨어진다. 영국 중앙은행(BOE)의 이코노미스트인 매튜 나일러 등은 최근 공개한 '닻을 올려야 할까? 예측불확실성 커뮤니케이션의 효과'(Anchors aweigh? The effect of communicating forecast uncertainty) 보고서에서 불확실성이 큰 상황에서 중앙은행의 소통 방식으로 팬차트의 유효성을 언급했다. 한은이 제시한 팬차트를 보면 물가상승률은 대체로 올해 3분기경부터 아래로 꺾이는 흐름이다.
채권시장이 점도표 중간값을 토대로 올해 말까지 경로를 추산하고, 이 속도를 내년 상반기 전망에 적용했다면 유효성이 떨어질 수 있다. 기준금리가 긴축 국면에 들어선 상황에서 인플레가 둔화하는 흐름이라면 추가 인상 관련 문턱은 더 높을 수 있어서다. 다만 인플레 둔화 속도가 느리고, 돌발 악재가 출현할 가능성도 있다.
한은이 앞서 제시한 인플레 경로를 고려하면 일부에서 금리 인상 실기론이 제기되는 것도 이상치 않아 보인다. 올해 3분기 인플레가 정점을 찍는 시점에야 금리 인상이 시작되는 것이기 때문이다. 중동 전쟁의 특성상 일정 부분 '못 본 척(Looking through)' 전략이 필요했던 점도 염두에 둘 필요가 있다.
이러한 현실에 직면한 통화정책 당국자 입장에서 보면 최대한 빨리 정책효과를 내는 방법을 고민했을 가능성도 있어 보인다. '점도표'와 간담회 발언을 통해 시장 기대를 움직이는 것도 통화당국이 지닌 정책 수단이다.
현재 정책 결정에 기반하지 않고, 과도한 긴축 우려를 키울 가능성이 있다는 점에서 비판의 시각도 있다.
상당 부분 선제 반영된(front loaded) 인상 기대로 채권시장 분위기가 잡혀가는 상황에서 신 총재가 종전 이후 향후 인플레 둔화 속도에 대해 어떤 시각을 드러낼지 관심이 간다. (경제부 시장팀 차장)
한국은행
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


