"스페이스X급 성장"…IBK證, 현백 목표가 25만원으로 대폭 상향
(서울=연합인포맥스) 송하린 기자 = 현대백화점에 대한 증권가의 목표주가 상향이 이어지고 있다.
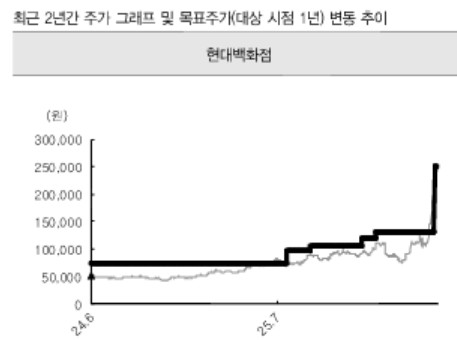
IBK투자증권은 17일 '스페이스X급 실적 성장'을 기대하며, 현대백화점 목표주가를 기존 13만원에서 25만원으로 두 배 넘게 상향 조정했다.
내년 추정 주당순이익(EPS) 1만5천541원에 목표 주가수익비율(PER) 16배를 적용해 산정했다.
남성현 IBK투자증권 연구원은 "자산소득 증가와 외국인 인바운드 효과로 인해 소비 여력이 확대되는 만큼 목표 멀티플을 기존 12배에서 16배로 상향했다"고 설명했다.
현대백화점의 2분기 연결 기준 순매출액과 영업이익은 각각 1조1천953억원과 1천121억원으로, 당초 추정치를 크게 넘어설 것으로 예상했다.
2분기 기대치를 크게 높인 이유는 백화점 사업부 호조에 있다.
남 연구원은 "당초 지누스 실적 부진 및 일회성 기저로 영업이익은 감소할 것으로 전망했지만, 백화점 및 면세점 사업부 호조에 따라 이익 성장은 가능할 것"이라며 "현재 고마진 상품 판매가 호조이고, 예상치를 넘어서는 매출 성장에 따라 이익 성장이 극대화될 것"이라고 판단했다.
하반기 실적 모멘텀은 더욱 강화할 것으로 기대했다.
그는 "지누스 효율화 작업 마무리에 따른 실적 개선과 더현대글로벌 성장 가능성, 백화점 성장세 및 인천공항 면세점 면적 확대에 따른 효과"라며 "특히 2분기 지누스 실적 부진에 따른 영향이 작용했음에도 이익 성장이 가능하다는 점에서 성장률은 더욱 확대될 것"이라고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr


