스페이스X 최고 목표가 227달러…하락 여력도 9.4%
(서울=연합인포맥스) 송하린 기자 = 글로벌 대표 우주산업 상장사인 스페이스X에 대한 관심이 쏟아지고 있지만, 향후 추가적인 주가 상승을 위해서는 실제 수익성 개선 등이 단계적으로 확인될 필요가 있다는 분석이 나왔다.
17일 한화투자증권에 따르면 스페이스X에 대해 투자의견을 제시한 증권사는 5곳이다.
현재까지 제시된 최고 목표주가는 227달러로, 상승 여력이 17.9% 존재한다.
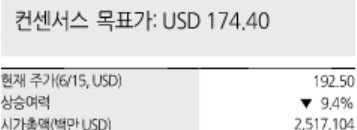
매수 비율은 80%, 평균 목표주가는 174.4달러로 집계됐다. 지난 15일 종가인 192.5달러 대비 9.4% 하락 여력이 있다.
현금흐름할인법으로는 스페이스X의 적정가치가 주당 167.1달러로 산출된다. 현재 주가보다 13.2% 낮은 수준이다.
한상희 한화투자증권 연구원은 "재무제표 추정에는 우주시장의 구조적 확대, 스타링크 가입자 및 매출 성장, 스타십 상용화에 따른 발사 원가 절감, 인공지능(AI) 데이터센터와 궤도 컴퓨팅 사업의 장기 성장성이 상당 부분 반영됐다"고 설명했다.
그러면서도 "적정가치가 현재 주가에 미치지 못하는 것은 이러한 성장 사업이 단기간에 현금흐름으로 전환되기 어렵기 때문"이라고 강조했다.
그는 "추정에 따르면 지난 15일 종가 기준 2035년에도 주가수익비율(PEG)이 6배를 상회한다"며 "장기 성장률을 감안하더라도 밸류에이션 부담은 높은 수준"이라고 경계했다.
한 연구원은 "향후 주가의 추가 상승을 위해서는 성장 스토리 확대보다 실적 성장과 투자 회수가 보다 가시화돼야 한다"고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr


