[배문성의 다른시각] 주가-채권금리의 고도를 기다리며
◇부채를 낳는 전쟁, 위장된 경기부양책
'대포소리에 맞춰 사고, 나팔 소리에 맞춰 팔라'('buy on the sound of cannons, sell to the sound of trumpets')는 격언은 1800년대 금융가 네이선 로스차일드(Nathan Rothschild)가 남긴 표현으로 알려져 있다. 전쟁이 가장 효과적인 경제 부양 프로그램 중 하나라는 점은 매우 불편한 진실이다. 2차 세계대전 기간 미국의 실업률은 1940년 14.6%에서 1944년 1.2%까지 극적으로 감소하였다. 정부 지출이 급증하고 산업 생산량이 확장되기에 전쟁은 위장된 경제 자극책으로도 불린다.
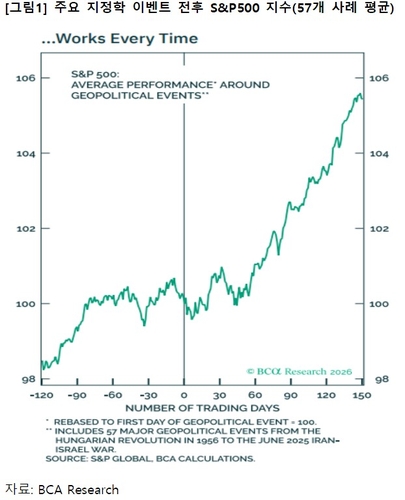
로스차일드가 실제로 이 말을 했는지는 확실치 않다. 다만, 글로벌 리서치 기관 BCA 리서치는 과 같이 정량적 연구를 통해 이 격언의 타당성을 입증했다. BCA에 따르면, 1956년부터 2025년 사이에 발생한 57개의 지정학 분쟁에서 S&P500 지수가 약세로 전환된 사례는 두 차례(1973년 욤키푸르 전쟁, 2022년 러시아-우크라이나 전쟁) 뿐이었다. 대부분의 전쟁이 미국 본토 밖에서 발생해 생산 설비가 파괴되지 않았다는 미국의 특수성을 감안해야 하겠지만, 미국과 글로벌 증시의 동조화 경향을 고려하면 이는 보편적인 시장 격언으로 통용될 만하다.
◇나팔 소리에 주식을 팔아야 할까
2026년 2월 말 미국-이란전쟁 발발 시점부터 조정이 극에 달했던 3월 말까지 S&P500과 코스피는 각각 -8%, -19%까지 하락했다. 그러나 이후 종전 MOU가 체결되기 직전인 6월 12일까지 각각 17%, 61%나 반등하였다. 결과적으로 전쟁 발발 이후 글로벌 증시는 7%, S&P500은 8%, 코스피는 30%가량 상승했으니 이번에도 격언은 들어맞은 셈이다.
미국 현지 시각 6월 14일 자로 미국과 이란은 종전 MOU를 최종적으로 확정했다고 발표했다. 대포소리는 멎었고 나팔이 울린 셈이니 주식을 팔아야 할까? BCA는 로스차일드의 격언이 '전쟁 종료 후 정부 지출이 축소되는 재정 절벽'을 우려한 것으로 해석한다. 전쟁 중에는 유동성과 성장이 충분하지만, 전쟁이 끝나면 둘 다 위축된다는 것이다.
그러나 '전쟁(공포)에 사고 평화(환희)에 팔라'는 격언의 함의를 주목하면 굳이 종전 소식에 증시를 떠날 필요는 없는 듯하다. 로스차일드가 생존했던 시기에는 전쟁 이후 정부의 긴축이 뒤따랐을지 모르지만, 지금은 미·중 경쟁의 일환으로 정부 차원의 AI 투자 및 지원이 활발하게 진행 중이다. 대포소리가 들리진 않지만 전쟁은 지속 중인 셈이다.
◇고유가가 침체로 이어지지 않는 배경
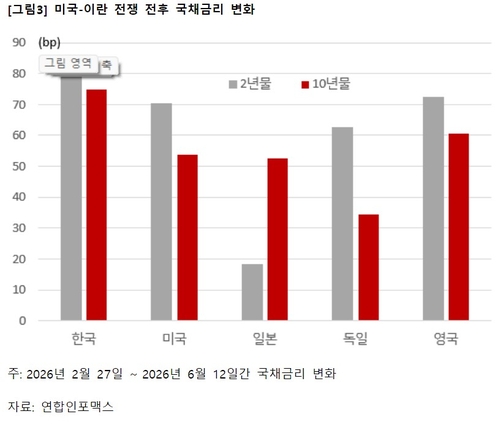
글로벌 자산운용사 피델리티는 "군사 분쟁이 장기적으로 주식에 미치는 영향은 적었지만, 장기적으로 재정을 악화시켜 채권가격에 하락 압력을 가할 수 있다"고 분석했다. 또 "군사 충돌이 주요 석유 생산국에 영향을 미치면 유가가 올라 인플레이션과 기대인플레이션을 자극한다"고 덧붙였다.
실제로 종전 MOU 체결 이후에도 당분간 고유가가 지속된다는 전망이 우세하다. 그동안 호르무즈 해협이 봉쇄된 상황에서도 유가가 100불 이내에서 통제된 배경은 각국의 재고 소진과 중국의 원유 수입 감소 등 임시방편 덕분이었다. 지정학 리스크 완화로 유가가 하락하긴 했으나, 향후 상업 및 전략적 재고를 재건하는 과정이 필요하다. 또한 평화 협상 이후에도 호르무즈 해협의 통행량이 과거 수준으로 정상화되기는 어렵다는 우려도 유가의 하방을 지지하는 요인이다.
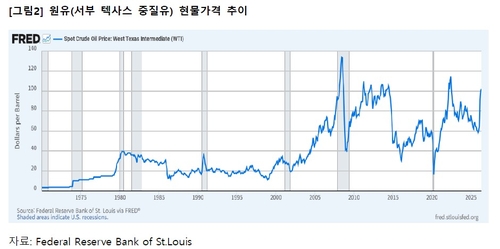
일반적으로 경기침체는 주식에 악재, 채권에 호재로 작용한다. 과거 유가 급등은 인플레이션을 유발하며 미국의 경기침체와 직결되곤 했다. 에서 음영 처리된 미국의 경기 침체기(1973, 1980, 1990, 2001, 2008년)는 유가 급등과 맞물렸다. 그러나 2010년도 이후의 유가 급등은 과거와 달리 경기 침체로 연결되지 않고 있다. 이처럼 다른 양상을 보이는 이유는 글로벌 경제의 석유 의존도가 과거 대비 크게 낮아졌기 때문이다. 특히 미국의 경우 셰일 혁명 이후 원유와 석유제품의 순 수출국으로 거듭나게 되었다. 설사 고유가가 지속되더라도 수요를 파괴하여 경기침체를 가속한다는 논리가 퇴색되는 것이다.
◇주가와 채권금리의 고도를 기다리며
전쟁 전후 재정 지출 경로와 유가라는 주요 변수를 복합적으로 살펴보면, 자산 배분의 큰 흐름은 여전히 '주식은 견조하고 채권은 부진하다'는 결론에 닿게 된다. 대포소리에 주식을 사고 채권을 파는 전략은 주효했다. 그러나 나팔소리가 울린 지금도, 채권엔 여전히 인내의 시간이 필요해 보인다.
그 기다림이 얼마가 될지 가늠하긴 어렵다. 다만, 주가와 채권금리가 단기적으로 고원(high plateau)에 진입할 만한 조짐은 슬슬 감지되고 있다. AI 진영의 토큰맥싱(tokenmaxxing) 논쟁, OpenAI의 가격 인하 검토, 각종 병목에 따른 데이터센터 착공 지연 등은 광풍 같은 기술 투자가 잠시 숨을 고를 만한 명분을 제공한다. 고도를 기다리는 투자자라면 시장이 보내오는 감속 신호에도 주목할 만한 시점이다.
(배문성 라이프자산운용 이사)

장순환
shjang@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


