"시가 기준 합병가액 한계…합병유지청구권 명문화해야"
(서울=연합인포맥스) 이규선 기자 = 상장사 인수·합병(M&A) 과정에서 불거지는 지배주주와 일반주주 간 이해상충 문제를 해결하기 위해 이사회의 소명 책임을 대폭 강화하고, 주식매수청구권 대금 사전지급제도를 도입해야 한다는 주장이 제기됐다.
황현영 자본시장연구원 연구위원은 17일 여의도 금융투자센터에서 열린 '주주가치 제고를 위한 M&A 제도 개선 방향' 심포지엄에서 주제 발표를 통해 이같이 밝혔다.
황 위원은 최근 기업지배구조 개선을 위한 상법 및 자본시장법 개정이 이어졌으나, 주주가치 훼손이 가장 빈번하게 발생하는 M&A 영역에서는 여전히 세밀한 투자자 보호 장치가 부족하다고 진단했다.
그는 가장 먼저 현행 시가 중심의 합병가액 산정 제도가 가진 맹점을 지적했다.
황 위원은 "합병 시점은 지배주주가 임의로 정할 수 있어 소수주주에게 가장 불리한 시점에 거래가 이뤄질 위험이 크다"며 "실제 최근 5년간 합병 상장사의 합병 발표 전 1년간 누적 시장조정 수익률은 평균 마이너스(-) 16%에 달했다"고 꼬집었다.
재무적 가치가 훨씬 우량함에도 주가가 낮다는 이유로 불리한 합병비율을 적용받을 뻔했던 '두산밥캣-두산로보틱스' 사례가 대표적이다.
최근 자본시장법 개정안이 국회 정무위원회를 통과하며 계열사 간 합병에서도 자산·수익가치 등을 종합 고려한 자율적 가액 산정이 가능해졌지만, 황 위원은 이사회의 '적극적 소명'이 뒤따라야 한다고 강조했다.
그는 "외부 평가를 받더라도 기관마다 산정 방식과 결과(레인지)가 다를 수 있다"며 "이사회는 왜 특정 평가 방법을 선택했고, 왜 그 가격을 합병가액으로 정했는지 주주들에게 투명하게 공시하고 설득해야 한다"고 말했다. 아울러 불공정 합병을 사전에 막을 수 있는 합병유지청구권과 합병검사인 제도 도입도 제안했다.
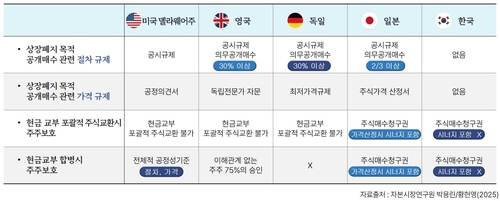
공개매수와 포괄적 주식교환을 악용한 '자발적 상장폐지' 꼼수도 도마 위에 올랐다.
지배주주가 정보 비대칭성을 이용해 주가를 억누른 뒤 헐값에 지분을 사들여 소수주주를 축출하는 사례가 늘고 있다는 지적이다.
황 위원은 "상장폐지를 위한 공개매수에는 외부 평가기관 선임을 의무화하고, 현금교부 방식의 주식교환 시에는 합병 시너지를 가격에 반영하도록 하는 등 공정성 담보 방안이 시급하다"고 짚었다.
이날 황 위원은 소수주주의 최후 보루인 '주식매수청구권'의 실효성이 크게 떨어져 있다는 점도 지적했다.
최근 5년간 상장사 합병의 93%가 주식매수청구권이 부여되지 않는 '소규모 합병'으로 진행됐다.
기업들이 합병 직전 피인수회사의 주식을 미리 매입하는 방식으로 소규모 합병 요건(신주 및 자기주식 교부 10% 이하)을 우회하고 있기 때문이다.
황 위원은 일본의 사례를 참고해 발행주식 수가 아닌 '순자산액'을 기준으로 소규모 합병 요건을 정비해야 한다고 제언했다.
특히 매수가격 불복 시 발생하는 과도한 대금 지급 지연 문제를 해결하기 위해 '사전지급제도' 도입을 촉구했다.
주주가 회사가 제시한 주식매수가격에 불복해 법원에 결정을 청구할 경우, 판결이 나올 때까지 수년째 대금이 묶이는 구조적 한계 때문이다. 삼성물산 합병 당시 주주들은 주총일로부터 2천463일(약 6년 8개월)이 지나서야 대금을 수령했다. 최장 3천925일이 걸린 사례도 있었다.
황 위원은 "투자금이 수년간 묶이면 주주들은 새로운 투자 기회를 상실하게 된다"며 "회사가 타당하다고 인정하는 금액을 먼저 주주에게 지급하고, 추후 법원 판결에 따라 차액과 지연 이자만 정산하는 매수가격 사전지급제도를 도입해야 한다"고 강조했다.
[자본시장연구원]
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr


