"제이알·중앙그룹보다 단기금리 상승"…흔들리는 크레디트 시장
(서울=연합인포맥스) 피혜림 기자 = JTBC 채무불이행으로 중앙그룹 주요 계열사가 기업회생 절차 개시 신청에 나선 가운데 신용 이벤트보단 단기 금리 상승이 크레디트 시장에 더 큰 부담으로 작용하고 있다는 진단이 나온다.
김은기 삼성증권 연구원은 18일 "최근 발생한 신용 이벤트보다 지난 5월 금통위 이후 단기금리 상승 우려가 크레디트 스프레드 약세 흐름에 더 큰 영향을 주고 있다"고 분석했다.
5월 금통위 이후 올해 두 차례 이상의 금리 인상이 나올 수 있다는 우려로 단기금리가 상승하면서 크레디트 채권 매수가 크게 감소한 것이다.
그는 지난 4월 제이알글로벌리츠에 이어 최근 중앙일보 계열 5개사의 회생절차 개시 신청에 따른 영향력은 크지 않을 것으로 전망했다.
김 연구원은 "제이알글로벌리츠의 경우 일반 기업이 아닌 리츠라는 특수한 형태를 띠는 회사채"라며 "중앙일보 계열의 경우도 BBB 등급으로 하이일드 펀드 위주로 투자했다는 점에서 일반 채권형 펀드 투자 비중이 크지 않아 일련의 신용 이벤트가 크레디트 투자 심리를 크게 위축시킬 가능성은 제한적일 것"이라고 판단했다.
절대금리 메리트가 높아진 점도 주목했다.
그는 "금리 상승과 높은 크레디트 스프레드 레벨로 인해 AA 등급 이상의 우량 등급 투자를 통해 4% 이상의 높은 절대 금리에 투자할 수 있는 시장 환경"이라고 짚었다.
비우량 회사채 투자 비중이 크지 않다는 점도 부담을 상쇄하는 요소다.
그는 단기금리 상승세가 가파르다는 점을 주목했다.
김 연구원은 "MMF 등 단기자금 유출이 심화하는 시기인 6월 말 단기금리 상승세가 빨라지고 있다"고 강조했다.
기준금리 인상 경계감이 단기금리 상승으로 이어지면서 여전채 단기물을 투자하는 레포펀드의 환매도 이뤄지고 있다.
회사채 대비 여전채가 상대적으로 약세를 드러낸 배경이다.
과거 레포펀드 환매 시 여전채 약세는 회사채 약세로 확산하는 양상을 보였다는 설명이다.
다만 회사채는 높은 금리 탓에 조달이 줄면서 아직 발행시장에서 민평 대비 낮은 스프레드로 찍히고 있다.
단기 크레디트물 약세가 전반적인 크레디트물 스프레드 확대를 이끌면서 유통시장에서의 부담이 지속되고 있는 것과 대조적이다.
김 팀장은 "최종 기준금리에 대한 불확실성이 해소되기 전까지 크레디트 스프레드 확대가 지속될 수 있다는 부담으로 크레디트 채권 투자 수요는 위축될 전망"이라고 내다봤다.
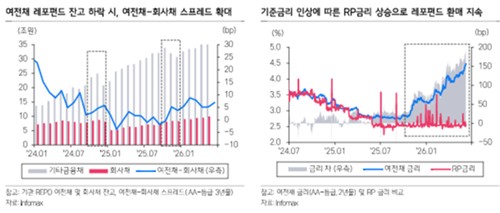
출처 : 삼성증권
phl@yna.co.kr

피혜림
phl@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


