[9천피 시대] '강방천 키즈' 고태훈 "전닉, 문제는 기울기…신규 매수 신중"
고태훈 에셋플러스운용 액티브ETF본부장
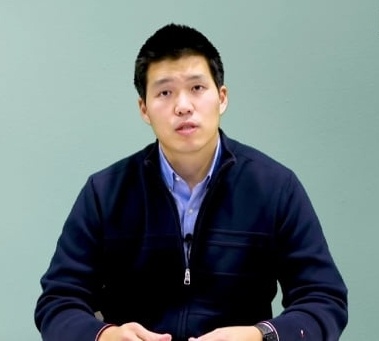
(서울=연합인포맥스) 신민경 기자 = 코스피가 국내 양대 메모리 반도체 기업을 필두로 '9천피'(코스피 9000포인트)가 됐지만, 증권가에서는 속도 조절론이 다시 탄력을 받고 있다. 메모리 반도체의 이익 창출력은 유효하지만 주가 상승 속도가 빨랐던 만큼 추가 상승 여력은 냉정하게 따져봐야 한다는 의견이다.
고태훈 에셋플러스자산운용 액티브ETF 본부장은 18일 연합인포맥스와의 전화 인터뷰에서 "마이크론과 삼성전자, SK하이닉스로 굳어진 '3강 체제'가 오랜 기간 유지되고 있는 만큼 비즈니스 모델에 대한 평가가치(밸류에이션)를 더 높게 줘도 무리가 없다"며 "인공지능(AI) 산업이 학습 중심에서 추론 중심으로 발전하면서 메모리 반도체의 역할도 더욱 커질 것"이라고 말했다.
글로벌 메모리 반도체 업계의 경쟁 압력이 제한적이어서 3사의 중장기 이익 개선 전망이 밝다는 얘기다.
다만 신규 매수는 신중해야 한다고 조언했다. 메모리 반도체 업황 자체는 긍정적이나 최근의 주가 상승 기울기가 너무 가파르다는 이유에서다.
고 본부장은 "삼성전자와 SK하이닉스에 대해 시장이 기대하는 이익 규모가 지나치게 커졌다"며 "이대로라면 양사가 향후 전 세계 최상위 기업 수준의 이익을 거둬야 하는데, 높아진 시장의 기대치는 그만큼 기대 위험이 커졌다는 의미기도 하다"고 짚었다.
중국 메모리 업체들의 추격도 외면할 수 없는 변수다.
고 본부장은 "중국 최대 D램 업체 창신메모리(CXMT)도 이미 돈을 벌고 있고 양쯔메모리(YMTC)도 빠르게 따라오고 있다"며 "현재는 삼성전자와 SK하이닉스, 마이크론 중심의 시장 구조가 굳건하지만 3강 체제가 흔들릴 가능성을 배제할 수 없다"고 말했다.
특히 그는 향후 미·중 관계를 주목했다. 고 본부장은 "극단적인 시나리오이긴 하지만 중국 메모리 업체들의 성장과 미국·중국 간 협력 가능성이 맞물리게 되면 현재 메모리 업계가 누리고 있는 수익 기반이 크게 달라질 것"이라며 "지금은 예상하기 어려운 영역이지만 투자자들로선 꾸준히 확인해야 할 변수"라고 설명했다.
고 본부장은 "삼상전자와 SK하이닉스를 여전히 우리나라 주식 중 최선호주로 꼽지만, 문제는 튼튼한 펀더멘털 대비로도 너무 가팔랐던 기울기"라며 "다시 한번 밸류에이션 리레이팅(재평가)이 일어나더라도 시간이 필요하다고 본다"고 말했다. 그러면서 "기존 보유자의 경우 포트폴리오의 상당 비중을 기존 양대 주식으로 꾸리되, 중국 등의 변수가 '진짜 트리거(기폭제)'가 될 때 매도하는 게 좋다"고 조언했다.
반도체주와 함께 시장을 이끌 차기 주도주로는 '피지컬 AI'를 언급했다. 다만 국내 기업보다는 해외 기업의 투자 매력이 더 크다는 조언이다.
그는 "물론 K방산, K뷰티 업종의 주식들도 계속 성장하겠지만 지수 전체 이익에서 차지하는 비중이 크지는 않다"며 "결국 규모 있게 성장할 수 있는 영역은 피지컬 AI"라고 말했다.
다만 고 본부장은 "앞서 현대차와 LG그룹 등 국내 기업이 최근 큰 폭 급등한 바 있지만 실상 피지컬AI 시대 어떤 성과를 보여줄지 뚜렷하게 파악하기는 어렵고 기대감이 주가를 밀어 올린 상황"이라며 "그만큼 지금 시장에 유동성 압력이 아주 강하게 작용하고 있다는 의미다. 펀더멘털이 뒷받침되지 않으면 주가는 다시 조정을 받을 수밖에 없다"고 말했다.
이어 "지금은 지수보다는 기업을 골라서 투자하는 게 바람직한 시기"라며 "과거처럼 패시브나 반도체만 보유하면 되는 쉬운 장세가 아니라 점점 개별 기업을 골라야 하는 어려운 장으로 바뀌고 있다"고 짚었다.
고 본부장은 투자처로 국내에서는 삼성전자와 SK하이닉스, 미국에서는 알파벳을 제시했다. 중국에서는 피지컬AI 산업을 주도하고 있는 CATL을 꼽았다.
mkshin@yna.co.kr
신민경
함께 보면 도움이 되는
뉴스를 추천해요


