[9천피 시대] 반도체는 날았는데…주총장 시계는 거꾸로 돈다
(서울=연합인포맥스) 이규선 기자 = 코스피가 대형 반도체주 랠리에 힘입어 사상 첫 9,000선을 돌파하는 등 주식시장이 호황을 누리고 있지만, 국내 상장사의 지배구조 개선과 주주 권리 강화는 여전히 제자리걸음이라는 분석이 나왔다.
일반 주주들의 표심 변화에도 불구하고 주주제안은 대거 부결된 반면, 상법 개정 취지를 우회하는 회사 측 '꼼수' 안건은 무더기로 통과됐다.
특히 이 과정에서 대형 자산운용사들과 해외 의결권 자문사들이 주주 권리 보호에 소극적인 태도를 보인 것으로 드러났다.
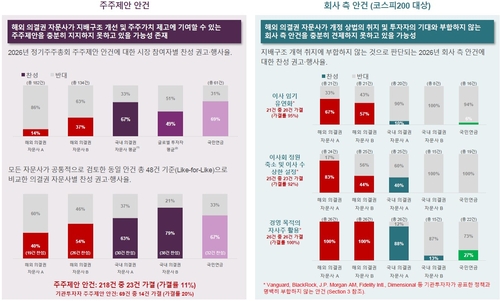
18일 얼라인파트너스자산운용이 발간한 '2026년 정기주주총회 주요 시사점 및 개선 과제' 보고서에 따르면, 올해 정기주총 시즌 상정된 주주제안 218건 중 가결된 안건은 23건으로 가결률이 11%에 그쳤다. 평균 찬성률도 23.0%에 불과했다.
최근 코스피는 삼성전자와 SK하이닉스 등 대형 반도체주를 중심으로 급등하며 '9천피' 시대를 열었다.
하지만 코스피 내 주가순자산비율(PBR) 1배 미만 기업 비중은 68.2%에 달해 미국 S&P500(1.9%)이나 일본 닛케이225(22.2%)와 비교하면 여전히 심각한 저평가 상태다.
얼라인파트너스는 고질적인 저평가의 핵심 원인으로 지배주주 중심의 소유 구조를 지목했다.
코스피200 기업의 93%에 실질적 지배주주가 존재하며, 이들의 평균 지분율은 44%에 달한다. 주총 평균 참석률이 74% 수준임을 고려하면 지배주주 단독으로도 보통결의 안건 통과가 가능한 수준이다.
다만 일반 주주들의 표심은 의미 있는 변화를 보였다. 주주제안 안건이 표결에서 부결되더라도 지배주주를 제외한 일반 주주 기준(Majority of Minority)으로는 과반의 지지를 얻은 사례가 속출했다.
기관투자자가 제안한 안건(집중투표제 및 3%룰 표결 제외)에 대한 일반 주주의 평균 찬성률은 67.5%에 달했다. 가비아의 경우 '3% 룰'이나 집중투표제 등 제도적 장치 없이 보통결의만으로 주주제안 이사 2명이 선임되는 성과도 냈다.
주주제안 가결률이 저조한 배경으로는 해외 의결권 자문사와 국내 대형 자산운용사의 보수적인 잣대가 꼽혔다.
국내 의결권 자문사 3사(한국ESG연구소, 서스틴베스트, 한국ESG기준원)의 주주제안 평균 찬성 권고율은 67%였으나, 주요 해외 자문사의 찬성률은 26%에 그쳤다.
국내 대형 운용사들의 소극적인 의결권 행사도 도마 위에 올랐다.
보고서에 따르면 국내 상위 3대 주식 운용사인 삼성자산운용, 미래에셋자산운용의 주주제안 찬성률은 각각 32%, 32% 수준에 머물렀다. 이는 국내 의결권 자문사들의 평균 찬성 권고율(67%)이나 국민연금의 찬성률(69%)과 비교해 현저히 낮은 수치다.
이 같은 소극적 태도에 지배주주의 권한을 강화하고 상법 개정 취지를 무력화하는 이른바 '꼼수' 정관 변경 안건은 무더기로 주총 문턱을 넘었다.
보고서에 따르면 이사 임기를 유연화해 사실상 시차임기제로 악용될 소지가 있는 안건의 가결률은 95%에 달했다.
이사 수 상한을 설정해 주주제안 이사의 진입을 구조적으로 막는 안건은 92%, 자사주 의무 소각을 피하고 경영상 목적으로 활용하려는 안건은 100% 가결됐다.
국민연금을 비롯한 국내 기관과 자문사들이 대거 반대를 권고했음에도, 회사 측 제안에 상당수 찬성표를 던진 해외 자문사들이 방어막 역할을 한 결과다.
얼라인파트너스는 기울어진 운동장을 바로잡기 위한 실질적인 제도 보완을 촉구했다.
외국인 투자자들의 물리적인 안건 검토 시간 확보를 위해 현행 2주인 주총 소집 통지 기한을 6주로 확대하고, 예탁결제원의 의결권 행사 마감 시한을 주총 5영업일 전에서 2영업일 전으로 단축해야 한다고 주장했다. 특정일에 주총이 쏠리는 것을 막기 위한 개최일 분산 제도(쿼터제) 도입도 요구했다.
아울러 주총 결과 공시 시 지배주주를 제외한 일반 주주 기준의 찬성률 기재를 의무화하고, 법적 강제력 없이 이사회와 유연하게 소통할 수 있는 권고적 주주제안 제도의 입법화도 핵심 개선 과제로 제시했다.
[얼라인파트너스자산운용]
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


