JP모건 "AI 투자 중심축 전환…엔비디아 수혜 확대"
(서울=연합인포맥스) 김경림 기자 = 인공지능(AI) 투자 사이클이 데이터센터 등 물리적 인프라 구축 단계에서 반도체 중심 단계로 이동하면서 엔비디아(NAS:NVDA)가 다시 최대 수혜주로 부상할 수 있다는 분석이 제기됐다.
18일(현지 시간) CNBC에 따르면 JP모건의 타렉 하미드 전략가는 고객 노트에서 "데이터센터 투자 증가세는 2028년을 전후해 안정화될 가능성이 있지만, 반도체 투자 규모는 교체 수요 증가에 힘입어 2030년까지 계속 확대될 것"이라고 전망했다.
그는 AI용 그래픽처리장치(GPU)와 전용 반도체 투자 비중이 현재 전체 AI 설비투자(CAPEX)의 약 50% 수준에서 2030년에는 60%까지 높아질 것으로 예상했다.
JP모건은 향후 5년간 AI 반도체와 핵심 하드웨어 관련 투자 규모가 3조달러를 웃돌 것으로 추정했다.
또 실리콘 반도체 관련 지출은 올해 3천400억달러 수준에서 2030년에는 8천억달러 규모로 증가할 것으로 내다봤다.
◇ GPU 교체 수요 확대 기대
JP모건은 이러한 변화의 핵심 배경으로 반도체와 인프라 자산 간 수명 차이를 꼽았다.
일부 데이터센터 설비는 최대 30년 가까이 사용이 가능하지만, GPU 수명은 통상 3년 안팎에 불과하다.
AI 수요가 지속해 확대될 경우 서버와 데이터센터보다 GPU 교체가 훨씬 빈번하게 이뤄질 수 있다는 의미다.
이에 따라 GPU 시장 지배력을 보유한 엔비디아의 수혜가 더욱 커질 수 있다는 분석이 나온다.
엔비디아는 이미 AI 투자 붐의 최대 수혜 기업으로 평가받고 있다.
회사의 2027회계연도 1분기 매출은 816억달러로 전년 동기 대비 85% 증가했다.
젠슨 황 최고경영자(CEO)는 최근 실적 발표에서 "엔비디아는 AI 전환의 중심에 독보적으로 위치해 있다"고 강조한 바 있다.
월가에서는 AI 관련 연간 투자 규모가 2030년 무렵 3조~4조달러 수준까지 확대될 수 있다는 전망도 제기되고 있다.
[출처: 연합뉴스 사진 제공]
◇ AI 투자 수익성은 여전히 과제
AI 투자 확대 전망에도 수익성에 대한 의문은 여전히 남아 있다.
아마존과 마이크로소프트 등 클라우드 사업자들은 AI 서비스 확대로 실적 개선 효과를 누리고 있지만, AI 도입이 기업 생산성 향상으로 이어지는지는 아직 명확히 입증되지 않았다는 평가다.
미국 노동부에 따르면 올해 1분기 미국 노동생산성 증가율은 0.3%에 그쳤다.
경제정책연구센터(CEPR)의 딘 베이커 선임연구원은 "AI가 생산성을 획기적으로 끌어올릴 것이라는 기대가 아직 통계로 확인되지 않고 있다"고 지적했다.
매사추세츠공대(MIT)의 대런 애쓰모글루 교수 역시 향후 10년간 AI가 총요소생산성(TFP)을 높이는 효과가 0.71%를 넘지 않을 것으로 전망한 바 있다.
일부 업계 관계자들은 AI 인프라 구축 계획이 실제보다 과도하게 부풀려졌을 가능성도 제기하고 있다.
딜로이트 최고 클라우드 전략 책임자 출신인 데이비드 린티컴은 CNBC와 인터뷰에서 "당초 계획된 데이터센터 건설 규모의 절반 정도만 실제로 진행될 가능성이 있다"고 말했다.
◇ 단기적으로는 엔비디아 우위 지속 전망
그럼에도 JP모건은 단기적으로 AI 투자 확대의 최대 수혜 기업이 여전히 엔비디아라고 평가했다.
JP모건은 올해 엔비디아 GPU 출하량이 890만개에 이를 것으로 예상했다.
이는 구글의 TPU 출하량 전망치 450만개와 아마존의 인퍼렌시아(Inferentia)·트레이니엄(Trainium) 칩 출하량 전망치 190만개를 크게 웃도는 수준이다.
내년에는 구글 TPU 출하량이 800만개까지 증가하며 엔비디아를 추격할 것으로 전망됐지만, 엔비디아 GPU 출하량 역시 990만개로 증가할 것으로 예상됐다.
또 엔비디아는 오픈AI, 앤트로픽, 아마존, 마이크로소프트 등 주요 AI 기업들과 폭넓은 협력 관계를 구축하고 있어 AI 생태계 내 영향력을 유지할 것으로 평가됐다.
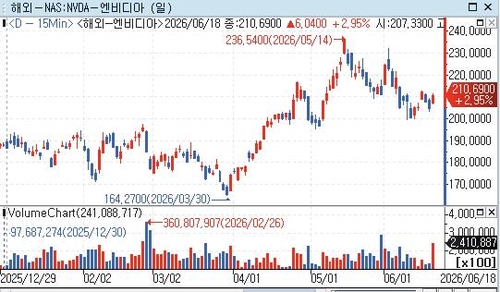
[출처: 연합인포맥스(화면 번호 7219)]
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


