금융硏 "4대 은행 가계대출 비중 글로벌은행의 두 배…자산구조 바꿔야"
"초저위험 자산과 기업금융 늘린 한국형 바벨 모델로 전환해야"
(서울=연합인포맥스) 박경은 기자 = 국내 4대 시중은행이 가계대출에 자산과 자본을 과도하게 집중하면서 생산적 금융을 확대할 여력이 제한되고 있다는 분석이 나왔다.
가계대출 비중을 점진적으로 줄이는 대신 초저위험 안전자산과 고위험·고수익 기업금융을 동시에 확대하는 '한국형 바벨 포트폴리오'로 전환해야 한다는 제언이다.
김석기 한국금융연구원 선임연구위원은 20일 "글로벌 은행과 비교해 국내 은행은 소비자대출 평균이 두 배 가까이 높다"며 "국내 대형 은행은 가계대출 비중을 점진적으로 축소해 중장기적으로 한국형 바벨 포트폴리오로의 전환을 검토할 필요가 있다"고 말했다.
김 연구위원은 미국 JP모건체이스(JPM)와 일본 미쓰비시UFJ파이낸셜그룹(MUFG), 국내 4대 시중은행의 자산 포트폴리오를 위험가중자산(RWA) 관점에서 비교했다.
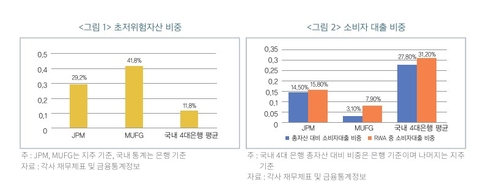
분석결과, JPM과 MUFG는 위험가중치가 0%에 가까운 현금과 중앙은행 예치금, 국채 등 초저위험 자산을 총자산의 29.2%, 41.8% 보유하고 있다.
반면 국내 4대 은행의 초저위험 자산 비중은 평균 11.8%에 그쳐 글로벌 은행의 절반에도 미치지 못했다.
대출자산의 구성에서도 차이가 나타났다. 지난해 말 기준 국내 4대 시중은행의 가계대출 비중은 은행별로 24.6~31.4%였으며, 평균은 27.8%로 집계됐다.
지난해 3월 기준 MUFG의 전체 대출 약 131조4천억엔 가운데 상업·기업대출은 약 107조9천억엔으로 대다수를 차지했으며, 소비자대출은 13조1천억엔으로 9.9%에 불과했다.
JPM 역시 기업대출이 8천434억달러로 우위이며, 포트폴리오 다각화로 총자산 대비 소비자대출이 차지하는 비중은 14.5%에 불과하다.
국내 은행의 가계대출 편중은 은행의 자본 소진 구조에도 그대로 반영됐다.
JPM과 MUFG의 신용위험 RWA 중 소비자대출이 차지하는 비중은 각각 15.8%와 7.9%에 불과했다.
반면 국내 4대 금융지주의 소비자 부문 비중은 4대 지주 평균 31.2%로 글로벌 은행보다 두 배 이상 높았다.
김 연구위원은 글로벌 은행의 자산구조를 양 끝단이 두꺼운 '바벨형'으로 평가했다.
위험가중치가 중간 수준인 소비자대출은 통제하면서, 한쪽에는 현금과 국채 등 초저위험 자산을 대규모로 쌓아 RWA 밀도를 낮추는 방식이다. 다른 한쪽에는 위험가중치가 높지만, 높은 수익을 기대할 수 있는 기업금융과 글로벌 대출 등 위험인수 자산을 배치한다.
반면 국내 은행은 중위험·중수익인 가계대출이 가운데를 두껍게 차지하면서, 고위험 기업금융을 확대할 자본 여력이 제약되는 구조라고 설명한다.
김 연구위원은 "현행 국내은행의 가계 대출에 편중된 가운데가 두꺼운 자산 구조는 혁신기업으로의 생산적 자금 공급과 글로벌 상업·투자은행 업무 확장에 구조적 제약으로 작용할 수 있다"고 설명했다.
다만 "국내 주택금융 시장의 독특한 수요와 맞물려 있어, 가계대출의 급격하고 인위적인 조정은 시장 충격을 유발할 우려가 있다"고 덧붙였다.
이러한 가계대출 쏠림을 완화하기 위한 정책 수단으로는 부문별 경기대응완충자본 도입이 제시됐다. 가계대출과 기업대출 등 부문별 신용팽창 정도에 따라 추가 자본을 차등 부과하는 방식이다.
아울러 가계대출 보유 규모에 따라 위험가중자산(RWA) 기준 규제자본 부담을 높이는 방안도 검토할 수 있다고 봤다.
주택담보대출을 유동화해 은행의 재무상태표에서 덜어내는 방안도 함께 제안했다.
은행별 규모와 강점에 맞춰 규제를 달리 적용해야 한다는 제언도 나왔다. 모든 은행에 같은 규제를 적용하기보다 대형은행과 중소형 은행이 각자의 전문성을 살릴 수 있도록 제도를 설계해야 한다는 취지다.
김 연구위원은 "초대형 은행으로 성장하는 과정에서 대형 은행이 축소하게 될 소매금융 및 포용금융의 빈자리는 대안신용평가모델과 중·저신용자 심사 역량을 갖춘 중소형 은행 및 전문 금융기관이 담당하도록 유도해 틈새시장 체질을 강화해야 한다"고 설명했다.
[출처 : 금융연구원]
gepark@yna.co.kr

박경은
gepark@yna.co.kr


