"코스닥·바이오의 봄은 언제…반도체 주도주 꺾여야 온다"
(서울=연합인포맥스) 이규선 기자 = 코스닥 시장과 제약·바이오 등 금리 민감 섹터의 본격적인 반등은 자체적인 기초체력(펀더멘탈) 개선보다 주도주인 반도체 섹터의 이익 정점(피크아웃) 시점과 맞물려 나타날 것이란 분석이 나왔다.
인공지능(AI) 설비투자(CAPEX)가 유동성을 흡수하며 고금리 환경을 고착화하고, 이로 인해 반도체로의 쏠림이 강해진 탓이다.
김준영 iM증권 연구원은 22일 보고서에서 "코스닥의 부진은 단순한 펀더멘탈 문제라기보다 시장의 극단적인 쏠림 현상에서 비롯됐다"며 이같이 진단했다.
현재 글로벌 증시는 AI 설비투자가 자금의 블랙홀 역할을 하면서 데이터센터와 전력망 등으로 캐펙스가 집중되는 양상이다. 이 같은 매크로 환경은 실질금리를 끌어올려 금리 인상 부담을 가중시키고 시장의 온기 확산을 가로막고 있다.
금리 상승의 여파는 현금흐름이 먼 미래에 쏠려 있는 바이오와 소프트웨어 등 무수익 성장주, 그리고 부채 비율이 높거나 배당 매력으로 평가받는 리츠·유틸리티·통신 섹터에 집중됐다.
시장은 '가던 종목만 계속 가는' 양극화 장세다. 실제로 코스피 지수가 9,000을 넘어섰지만, 코스닥 지수는 지난 1월 말 수준에 머물러 있다.
김 연구원은 "코스피 내에서 이른바 'S7'(삼성전자, SK하이닉스, SK스퀘어, 삼성전자우, 삼성전기, 삼성생명, 삼성물산)으로의 쏠림이 매우 강했다"며 "S7을 제외한 코스피 시가총액 합산 추이는 코스닥 시총과 거의 유사하게 움직였다"고 설명했다. 사실상 시장 전체가 아닌 극소수 대형 주도주가 지수 상승을 견인했다는 의미다.
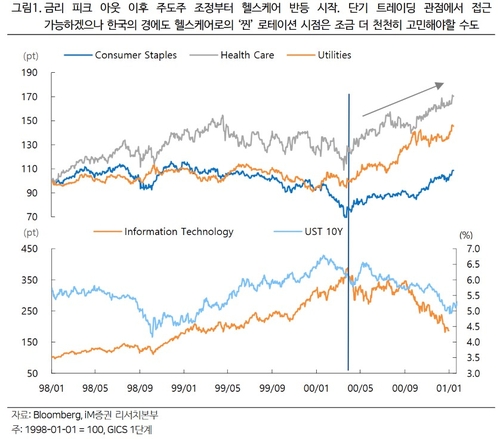
시장의 이 같은 흐름은 1999년 닷컴 버블 장세와 유사하다는 분석이다. 1999년 당시에도 정보기술(IT)과 일부 소비재만 감탄할 만한 랠리를 펼쳤고 헬스케어와 유틸리티 등은 철저히 소외됐다.
그러나 2000년 2월 미국 10년물 국채금리가 정점을 찍고 내려오자, 한 달 뒤인 3월 나스닥과 주도주가 피크아웃하며 소외됐던 헬스케어와 필수소비재가 반등하기 시작했다.
김 연구원은 이번 사이클에서도 주도주가 꺾이는 시점에 금리에 민감한 헬스케어(바이오) 섹터의 반등 폭이 가장 클 것으로 내다봤다.
다만 현시점에서 주도주의 피크아웃을 논하기는 이르다고 판단했다. 과거 닷컴 랠리와 달리 현재의 AI 관련 대형주들은 실제 강력한 수익성을 입증하며 정점 도달 시기를 뒤로 미루고 있기 때문이다.
삼성전자와 SK하이닉스는 올해 2~3분기 중 이번 사이클 내 최고 수준의 영업이익률을 달성할 것으로 전망된다.
김 연구원은 "현재 반도체의 높아진 이익 체력만 고려해도 코스피 지수는 11,000선 안팎까지 정당화된다"며 "내년 연간 주당순이익(EPS)에 3년 평균 멀티플 하단 수준인 8.7배만 부여해도 11,000포인트가 산출된다"고 분석했다.
그는 이어 "역설적으로 코스닥 및 바이오 등 소외 섹터의 본격적인 랠리는 코스피 지수가 11,000선 부근에 도달한 이후에 고민해도 늦지 않다"며 "그전까지는 대형 주도주 중심의 랠리가 지속될 가능성이 크므로, 단기적으로는 쏠림 완화에 따른 일시적 순환매 관점의 트레이딩으로 접근해야 한다"고 조언했다.
[iM증권]
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


