IBK證, 코스피 목표치 11,000으로 상향…"써머랠리 기대"
"마이크론 EPS 20.3달러 상회 여부 주목"
(서울=연합인포맥스) 송하린 기자 = 중동 우려가 재부각된 상황에서도 반도체 기대를 바탕으로 한 코스피 목표치 상향은 이어지고 있다.
IBK투자증권은 22일 코스피 밴드 전망을 8,000~11,000으로 상향했다.
지난번 전망은 6,500~9,000이었다.
변준호 IBK투자증권 연구원은 "경기 선행 지표와 수출 등 주요 대내외 지표들이 우상향 기조를 지속하고 있고, 반도체를 중심으로 한 실적 전망과 마진 개선 흐름도 지속되고 있다"며 "이번 써머랠리를 통해 코스피는 10,000 혹은 이를 상회하는 수준이 기대된다"고 말했다.
이란 사태 협상 난조와 레바논 공격으로 재차 경계감이 확산됐으나, 중동 리스크 재점화 가능성은 제한적이라고 판단했다.
변 연구원은 "이번주 단기 불확실성은 발생할 수 있다"면서도 "전반적인 중동 리스크가 재점화할 가능성이 낮다고 보는 이유는 미국과 이란 모두 업무협약(MOU), 선거, 경제 상황 등을 무시할 수 없기 때문"이라고 설명했다.
그는 "지난주 후반 중동 우려가 재부각되며 유가가 반등했으나, 그 폭을 볼 때 사태의 심각성이 아직 크지 않음을 시사했다"고 부연했다.
미국 대표 반도체 주식인 마이크론은 호실적이 기대된다. 오는 24일(현지시간) 미국 증시 마감 후 마이크론의 올해 3분기 실적 발표가 예정돼 있다.
마이크론 실적 눈높이는 최근 계속 상향 조정되며, 이번 3분기 매출은 354억 달러, 주당순이익(EPS)은 20.3달러가 예상된다.
변 연구원은 "시장에서는 마이크론의 EPS가 20.3달러를 상회하는지가 주요한 변수가 될 전망"이라며 "여전히 반도체 업황 리스크가 제한적이며, 글로벌 매크로 지표 우상향 기조 및 미국 경제 지표 호조 등을 감안할 때 4분기 가이던스도 긍정적으로 제시될 가능성이 높다"고 전망했다.
이어 "이는 7월에 발표될 국내 반도체 2분기 실적 발표에 대한 기대감으로 연동될 가능성이 크다"고 바라봤다.
삼성전자 2분기 영업이익 컨센서스는 4월 1일 56조원에서 시작해 6월 19일 90조5천억원까지 상향 조정됐다.
변 연구원은 "7월 초 잠정 실적 발표까지 남은 시간 동안 추가 상향 여지가 크고 6월 이후 발표된 국내 증권사 보고서 중에는 이미 최고 추정치가 100조원을 전망한 곳도 있다"며 "실제로 100조원에 육박하거나 상회하는 호실적을 발표할 가능성이 있다"고 강조했다.
이를 바탕으로 코스피는 단기적으로 8,000~11,000 범위 내에서 상승 시도를 지속할 것으로 예상했다.
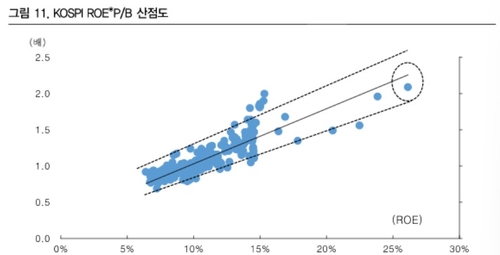
그는 "2분기 어닝 시즌을 통해 자기자본이익률(ROE)이 더욱 상승할 것으로 예상되고 주가수익비율(PER)이 8배 수준으로 아직 현저히 낮다"며 "적정 12개월 선행 주가순자산비율(PBR)이 2.3배(코스피 약 10,000 수준)를 상회할 가능성도 열어둘 필요가 있다"고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


