삼성물산의 괄목상대…삼전 배당·원전 기대감

[출처: 연합뉴스 자료 사진]
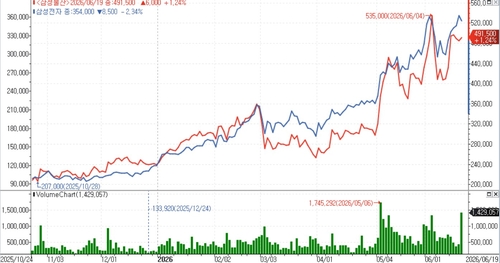
[출처:연합인포맥스]
(서울=연합인포맥스) 이효지 기자 = 삼성전자 주가가 고공행진하는 가운데 삼성그룹의 명목상 지주회사인 삼성물산도 강세를 보이면서 '지주사 할인'의 늪에서 벗어날지 주목된다.
삼성물산과 삼성전자 공히 강조하는 주주환원이 투자자들로부터 설득력을 얻으면서 확실한 지주회사로서의 위상이 기대되는 데다 자체 사업과 자회사 삼성바이오로직스의 실적 전망도 밝아서다.
◇ 삼성전자 배당수익 확대, 지주사 매력 부각할까
22일 연합인포맥스에 따르면 삼성물산 주가는 지난 19일 49만1천500원에 마감해 연초 대비 105.21% 뛰었다. 지난 4일에는 53만5천원으로 신고가를 경신하기도 했다.
지난달부터 본격화한 급등세로 삼성물산의 시가총액 순위는 1분기 말 16위에서 지난주 기준 9위로 높아졌다.
삼성물산 주가는 오랜 기간 10~15만원대 박스권에 갇혀 있었다. 명목상이긴 하지만 삼성그룹의 지주사로서 지주사 할인이 발목을 잡았다. 지주사는 자회사 가치를 온전히 인정받지 못하고 보통 50~60% 할인돼 평가받는 경향이 있다.
박종렬 흥국증권 상무는 "거버넌스와 주주환원 등이 글로벌 금융 선진국에 비해 미흡했기 때문으로 삼성물산에만 특별히 적용됐던 할인율은 아니고 지주업종 전반의 문제였다"고 짚었다.
지주사는 자회사 주가가 아무리 뛰어도 이를 매각해 주주 배당을 하거나 신사업에 쓰기 어렵기 때문에 자회사 주가 상승이 삼성물산 주가에 영향을 주기 어려웠다.
최근 투자자들은 주주환원 확대에 기대감을 보인다.
주요 관계사인 삼성전자가 2024~2026 주주환원 정책으로 3년 누적 잉여현금흐름(FCF)의 50%를 환원하고 연간 9조8천억원의 정규 배당을 하겠다고 제시했기 때문이다.
삼성물산은 지난 2월 관계사 배당수익의 60~70%를 주주에게 환원하기로 하고 최소 주당배당금(DPS)을 지난해 2천원에서 올해 2천500원으로 상향했다.
삼성전자의 늘어난 배당이 삼성물산으로 흘러들고, 삼성물산도 다시 배당을 확대하는 등 주주에게 매력적인 선순환을 선보였다.
조정현 IBK증권 연구원은 "보유 지분에서 발생하는 현금 흐름이 주주환원으로 전이되는 구조가 삼성물산의 투자포인트"라고 설명했다.
◇ 원전·바이오 등 자체사업·자회사 실적도 든든
여기에 다른 지주사와 달리 자체 사업의 전망이 밝은 점도 삼성물산 주가를 떠받치는 요인이다.
순자산가치(NAV)의 대부분이 SK하이닉스로 구성된 SK스퀘어와 대조적으로 삼성물산은 건설, 상사, 패션, 리조트 등의 사업을 벌이고 있고 건설 부문은 전 세계 에너지 트렌드 변화에 따른 수혜가 기대된다.
삼성물산은 베트남 닌투언 원전 2호기 시공사 선정 입찰과 루마니아 원전 3·4호기 설계·조달·시공(EPC) 시공사 선정에 참여할 계획이다.
소형모듈원자로(SMR·발전용량 30만㎾급) 분야에서 GE버노바(GVH)와 협업하고 있는 스웨덴 프로젝트는 하반기 중 최종 기술사 선정이 이뤄질 예정이고 뉴스케일의 루마니아 SMR은 내년 본공사에 착공할 예정이다.
김세련 LS증권 연구원은 "원전, SMR의 가시적 수주 성과에 따른 사업 가치 재평가가 주가에 반영돼야 하는 시점"이라며 목표주가를 55만원에서 63만원으로 14.5% 상향했다.
삼성물산이 지분 43.1%를 보유한 삼성바이오로직스의 경우 매출과 영업익이 100% 삼설물산 실적으로 흡수돼 물산의 주요 성장동력 역할을 하고 있다.
지난해 별도 기준 상각 전 영업이익(EBITDA) 마진은 53.5%를 기록, 업계 1위 론자 마진율보다 22%포인트(p) 높다.
KB증권은 글로벌 위탁개발생산(CDMO) 시장의 구조적 성장성, 바이오의약품 파이프라인 증가 등을 들어 삼성바이오로직스의 목표주가를 190만원으로 제시했다.
hjlee2@yna.co.kr

이효지
hjlee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


