"이익변동성 꼬리표 뗐다"…한화證, SK하이닉스 목표가 430만원으로 상향
(서울=연합인포맥스) 송하린 기자 = 증권가가 제시하는 SK하이닉스 최고 목표주가가 430만원까지 올랐다.
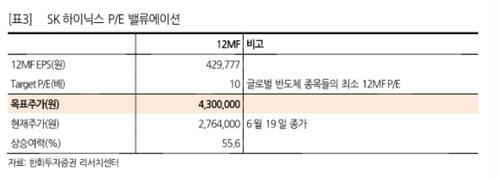
박준영 한화투자증권 연구원은 22일 "SK하이닉스는 더 이상 극심한 이익 변동성을 보이는 회사가 아닌 지속적으로 높은 수준의 이익을 창출할 수 있는 회사로 변모하고 있다"며 목표주가를 430만원으로 상향했다.
이는 글로벌 반도체 종목들의 최소 12개월 선행 주가수익비율(PER)인 10배를 12개월 선행 주당순이익(EPS)에 적용한 가격이다.
박 연구원은 "다른 글로벌 반도체 업체들 대비 낮은 멀티플이 적용됐던 이유는 감익기 극심한 이익 감소와 그로 인한 실적 변동성 때문"이라며 "향후 메모리 산업이 감익기를 맞이한다고 해도 영업이익이 전년 대비 극심하게 감소하는 모습을 볼 수 없을 것"이라고 판단했다.
그는 "SK하이닉스의 12개월 선행 PER은 6.6배로 여전히 글로벌 테크 종목들의 기본 배수도 부여받지 못하고 있지만, 올해와 내년 영업이익 규모 측면에서는 동종 업체 내에서 한국 메모리 메이커들이 가장 높은 수준의 영업이익을 벌어들일 것으로 예상된다"며 "글로벌 테크 섹터 내에서 근거 없는 저평가를 받을 필요가 없다"고 강조했다.
장기공급계약(LTA)과 고대역폭 메모리(HBM)라는 강력한 무기를 바탕으로 약점을 극복하고 있다는 점이 그 근거다.
박 연구원은 "SK하이닉스는 현재 활발하게 LTA를 체결하고 있는 것으로 파악되며, 체결 중인 LTA는 메모리 가격 하방을 막는 장치 및 계약의 성실한 이행을 위한 법적 장치가 모두 마련돼 있다"며 "이로 인해 과거 대비 훨씬 높은 수준의 마진율이 감익기에도 담보될 것"이라고 예상했다.
그는 "과거 감익기에는 SK하이닉스 영업이익률이 평균적으로 10% 미만으로 떨어지곤 했고, 적자 전환을 하는 경우도 있었다"며 "하지만 그는 현재 체결되고 있는 LTA로 인해 향후 감익기에서는 최소 30% 수준의 영업이익률이 보장될 것"이라고 추정했다.
영업이익 내 HBM이 차지하는 비중도 현재 20% 내외에서 중장기적으로 지속 증가할 것으로 기대된다.
박 연구원은 "HBM은 범용 메모리 대비 매우 안정적인 가격 트렌드를 보여주는 제품이며, 내년에는 다시 한번 범용 메모리의 수익성을 앞지를 것으로 예상된다"며 "이익 지속성을 담보하는 중요한 장치"라고 바라봤다.
그는 "이에 더해 연내 목표로 하는 미국주식예탁증서(ADR) 상장은 SK하이닉스가 다시 재평가받을 수 있는 절호의 기회가 될 것"이라며 "현재 펀더멘털과 모멘텀 두 가지 측면에서 최고의 투자 대상"이라고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr


