"삼전 주가 따라간다"…대신證, 삼성생명 목표가 59만원으로 2배 상향
(서울=연합인포맥스) 송하린 기자 = 삼성전자의 프락시(Proxy)로서 연일 상승하는 삼성생명 주가에 대해, 이제 보험 본업으로만 기업가치를 산정하는 것은 한계가 있을 수밖에 없다는 판단이 나왔다.
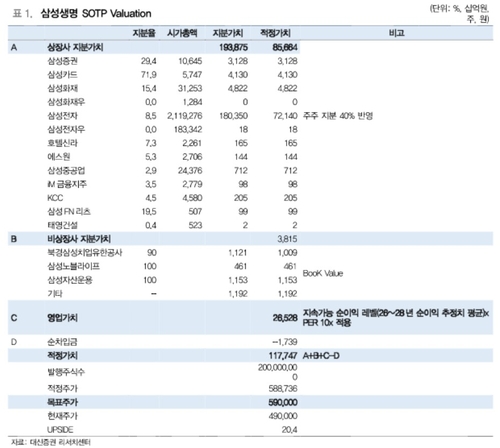
박혜진 대신증권 연구원은 22일 "삼성생명이 보유한 자회사 지분가치를 고려해 새로운 목표주가인 59만원을 제시한다"고 말했다.
지난달 제시한 기존 목표주가인 27만8천원보다 두 배 이상 높은 수준이다.
삼성전자를 포함한 상장사 지분가치 86조원, 비상장사 지분가치 3조8천억원, 삼성생명 보험 본업 영업가치 26조5천억원을 합산한 적정가치 118조원을 반영했다.
가장 관건인 삼성전자 지분에 대해서는 주주 몫인 40%를 적용해 산정했다.
지난 19일 종가 기준 20.4% 상승 여력이 남아있는 수준이다. 이에 따라 투자 의견도 '매수'로 상향했다.
삼성생명은 생명보험사 가운데 건강보험 판매에서 가장 경쟁력 있으나, 보험 본업 환경은 경쟁이 과열되고 성장이 제한된 상황이다.
박 연구원은 삼성생명의 보험 본업에 대한 지속 가능 순이익은 연간 2조5천억원에서 2조6천억원 수준이라고 판단했다. 올해는 충당부채 일부가 투자이익으로 반영돼 연간 순이익은 2조8천100억원으로 전망했다.
다만 그는 삼성전자 주가와 함께 끊임없이 상승하는 삼성생명 주가에 대한 합리적인 밸류에이션이 필요한 상황이라고 봤다.
박 연구원은 "적정가치는 삼성전자 주가 영향이 가장 크기 때문에 결국 삼성생명의 주가 향방은 삼성전자 주가에 연동될 수밖에 없다"고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr


