"레포펀드 만기도래·공적채권 발행 불확실성, 짙어지는 크레디트 관망세"
(서울=연합인포맥스) 피혜림 기자 = 레포펀드 만기도래 물량에 대한 불확실성과 공적채권 발행 증가 가능성 등으로 올 하반기 크레디트 시장의 투자 경계감이 계속될 것이란 진단이 나온다.
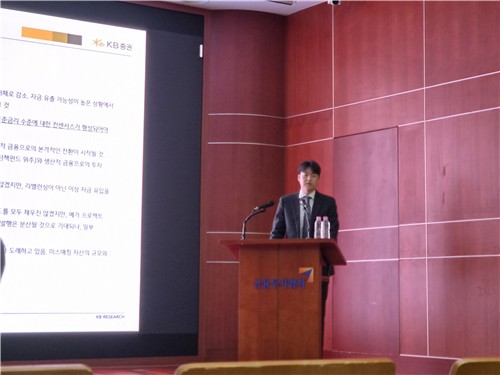
박문현 KB증권 수석연구위원은 22일 오후 금융투자협회에서 열린 '2026년 하반기 채권 및 크레딧 시장 전망과 투자전략' 포럼에서 "2022년 레고랜드 사태 이전에 당시 펀드들의 성과 추이를 보면 투매 자산을 담은 곳들의 성과가 괜찮았다"며 "이번에도 저렴하게 나온 여전채 매도물을 사면 되는 게 아니냐고 볼 수 있지만 상황이 조금 다르다"고 말했다.
그는 과거 2017년 기준금리 인상 사례를 기반으로 올 3분기 크레디트 가산금리(스프레드)가 고점을 확인한 후 이후 하락할 것으로 예상했다.
다만 올해는 투자자들의 매수를 주춤하게 하는 불안 요인도 상당하다.
그는 공적 채권 발행 증가 가능성을 주목했다.
박 위원은 "국민성장펀드의 첫 메가 프로젝트로 선정된 신한우이 해상풍력 발전은 3분기부터 본격적인 자금 스케줄이 시작돼 이 시기부터 조달이 이어질 것으로 보이고 첨단전략산업기금채 발행 또한 한도를 다 채우진 않아도 조달이 계속될 것"이라며 "인상 기조 하에서 기금채 증가는 크레디트 채권에 부담 요인으로 느껴질 가능성이 높다"고 분석했다.
그는 한전채 발행량 증가 가능성을 살피기도 했다.
한전의 경우 다른 공기업들이 연간 단위로 발행 목표를 설정하는 것과 달리 3~5개월의 비교적 짧은 시계열로 조달량을 전망하고 있다.
박 위원은 "공적 기관 발행협의체를 통해 조달 시기를 잘 분산했다 해도 현재 시점에서는 향후 나올 한전채를 정확하게 판단하지 못할 가능성도 있다"며 "발행량과의 상관관계를 볼 때 4분기 한전의 대규모 영업 적자나 LNG 가격 상승 추이 등도 모니터링 요소"라고 말했다.
레포펀드에 대한 경계감도 여전하다.
그는 "2024년 하반기와 2025년 하반기 설정된 레포펀드 중 올 하반기 만기도래하는 자산에서 미스매칭 영향권에 있는 물량을 보수적으로 관측하면 10조원 정도"라며 "이는 펀드 만기 도래 시 자산을 팔아야 하는 구조라는 점에서 시장은 이러한 불확실성도 반영할 가능성이 높다"고 전망했다.
이어 "만기도래 물량을 차환하는 과정에서 문제가 발생할 수 있는 데다 기준금리 인상 과정은 여전사들의 펀더멘탈에 부정적으로 작용할 수 있다고"고 덧붙였다.
올 하반기부터 본격화될 보험사들의 생산적 금융 투자도 변수다.
그는 "생산적 금융에 의무적으로 투자를 해야 하는 데 이는 위험계수를 상당 부분 잡아먹는다"며 "더욱이 채권선도를 통해 듀레이션을 맞추는 과정에서 선도계약을 인수해야 하는 상황이 나오고 있어 여유자금을 이에 사용 중이라 보험사가 회사채 투자를 덜 할 수밖에 없는 환경"이라고 밝혔다.
박 위원은 "기준금리 인상 기조 속에서 통상 5년물 캐피탈채 수요는 점진적인 감소를 보였는데 하반기에도 보험사의 크레디트 수요가 감소하면서 장기물 선호가 낮아지고 크레디트 스프레드는 상승할 수밖에 없는 환경"이라고 내다봤다.
phl@yna.co.kr

피혜림
phl@yna.co.kr


