반도체社 호실적 랠리 예고…다올證 "돌아온 바텀업 구간"
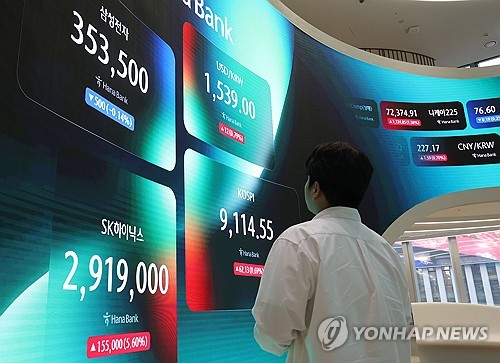
(서울=연합인포맥스) 정원 기자 = 오는 24일(현지시간) 미국 마이크론을 시작으로 내달에는 삼선전자·SK하이닉스 등 국내 반도체 업체들까지 실적발표에 돌입하면서 적극적 비중 확대가 필요하다는 진단이 나왔다.
금융시장의 컨센서스를 뛰어 넘는 '호실적'이 예고되고 있는 만큼 지난 3월 말~4월 말 사이에 나타났던 랠리와 동일한 바텀-업(Bottom up) 구간이 연출될 가능성이 크다는 판단에서다.
고영민 다올투자증권 연구원은 23일 보고서를 통해 "실적의 내용 자체는 예상대로 좋을 것으로 보인다"며 "중요한 점은 이를 통해 장기공급계약(LTA)과 HBM4, 주주환원 등에 대한 단서들이 확인될 가능성이 크다는 점이다"고 설명했다.
고 연구원은 고객들과의 LTA 관련 세부 내용이 공개되진 않았으나 향후 가격 방향성에 대한 힌트는 나올 것으로 보고 있다.
LTA 기준에 따라 올해 3분기와 내년 상반기 실적 전망치에도 극적인 상향 조정이 생길 가능성 있다는 분석이다.
아울러 업계에선 내년 삼성전자와 SK하이닉스의 연간 영업이익 컨센서스를 483조원, 375조원 수준으로 예상하고 있다. 하지만 타이트한 수급이 지속되면서 전망치는 계속 오르는 추세다.
고 연구원은 업황을 고려했을 때 해당 업체들이 주주환원에 대한 적극적인 검토에 돌입할 가능성이 있다고도 보고 있다.
고 연구원은 "마이크론 실적 발표를 시작으로 7월 초 삼성전자, 7월 중순 이후 SK하이닉스 및 미국 빅테크의 실적 발표가 진행된다"며 "이 과정에서 새로운 고점을 형성하는 추세 랠리가 이어질 것으로 예상한다"고 덧붙였다.
한편, 다올투자증권은 삼성전자와 SK하이닉스의 목표주가를 각각 58만5천원, 420만원으로 상향했다.
jwon@yna.co.kr

정원
jwon@yna.co.kr


