[시총 1위 역전]순위 바뀐 대장주…SK하이닉스 1위가 말하는 'ROE 프리미엄'
(서울=연합인포맥스) 이규선 기자 = SK하이닉스가 삼성전자의 보통주 시가총액을 넘어서며 국내 증시 대장주 자리가 교체됐다.
증권가에서는 이를 단순한 체급의 변화가 아닌, 고대역폭메모리(HBM)를 앞세운 자본효율의 지속성이 낳은 밸류에이션 재평가로 해석했다.
23일 금융투자업게에 따르면 전일 기준 SK하이닉스의 시가총액은 2천80조4천억 원으로, 삼성전자 보통주 시총(2천66조7천억 원)을 0.7%가량 앞섰다. 삼성전자의 우선주(179조7천억 원)를 포함한 총 상장가치로는 여전히 삼성전자가 8.0% 크지만, 외국인과 기관 등 주요 수급의 가격 발견이 이뤄지는 보통주를 기준으로 '1등 프리미엄'의 중심이 이동했다는 평가다.
노동길 신한투자증권 연구원은 "기존의 프리미엄은 메모리와 모바일, 가전 등을 아우른 삼성전자의 종합 플랫폼에 부여됐으나, 이제는 좁지만 고수익을 창출하는 SK하이닉스의 인공지능(AI) 메모리 병목 장악력에 프리미엄이 붙고 있다"고 분석했다.
시가총액 역전의 근거는 주가수익비율(PER)보다 주가순자산비율(PBR)과 자기자본이익률(ROE)의 격차에서 확인된다. 전일 기준 두 기업의 12개월 선행 PER은 삼성전자 6.87배, SK하이닉스 8.07배로 큰 차이가 없었다. 반면 12개월 선행 PBR은 삼성전자 2.64배, SK하이닉스 4.15배로 간극이 뚜렷했다.
이는 HBM이 창출하는 자본효율의 차이 때문이다. SK하이닉스의 12개월 선행 ROE는 51.4%로 삼성전자(38.4%)를 크게 상회한다. 과거 메모리 사이클에서는 이익이 정점에 달하면 공급 과잉과 단가 하락으로 ROE가 빠르게 평균으로 회귀했다. 하지만 HBM은 높은 패키징 난이도와 수율 문제 등 진입장벽이 높아 고수익성이 장기간 유지될 것이란 기대가 현재의 PBR에 반영된 셈이다.
노 연구원은 일각에서 제기되는 '버블 논쟁'에 대해서도 선을 그었다. 그는 "SK하이닉스의 PBR이 자기 역사 회귀 기준 상단(+3σ)을 넘어선 것은 사실이지만, 이는 과열이라기보다 ROE 평균회귀가 늦춰지는 새로운 밸류에이션 구간으로 넘어가는 과정"이라고 진단했다.
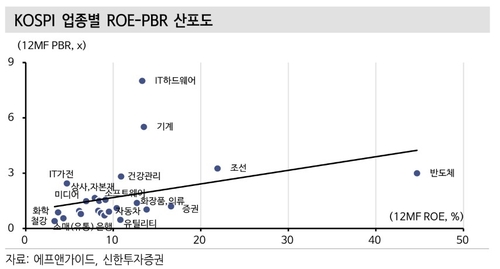
한편, 높아진 ROE의 지속성에 프리미엄을 부여하는 시장의 문법은 향후 주도주 장세의 판단 기준도 바꿔놓고 있다.
단순히 PBR이 낮아 싼 업종보다는, 향후 이익 추정이 상향되면서 높은 ROE를 유지할 근거가 있는 업종으로 매수세가 집중되고 있다는 분석이다.
신한투자증권은 이 같은 기준에서 조선 업종을 우선 관찰군으로 꼽았다.
높은 ROE와 낮은 PBR의 조합을 이미 갖춘 상태에서 향후 수주잔고 마진 개선이 확인될 경우 할인 해소 논리가 부각될 수 있다는 이유에서다. 반면 증권 업종은 조건부 후보군으로, 건강관리 업종은 실적 경로가 뚜렷한 종목 위주의 선별 접근이 필요하다고 조언했다.
신한투자증권
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr


