[MSCI 불발] 국민연금 매도 못 받는다…외인자금 44조 유입 기대 좌절
(서울=연합인포맥스) 송하린 노요빈 기자 = 모건스탠리캐피털인터내셔널(MSCI) 선진국 지수(DM) 편입이 불발되면서 한국 주식시장은 외국인 자금 유입 기대가 재차 좌절됐다.
앞으로 국내주식 보유비중을 서서히 줄여나가야 하는 국민연금 입장에서도 외국인 자금 유입을 활용해 매도 부담을 완화할 기회를 당분간 기대하기 어렵게 됐다.
◇MSCI 12수 실패…최소 44조원 외인자금 유입 기대 무산
MSCI는 24일 연례 시장 재분류에서 한국 주식시장을 신흥국 시장(EM)으로 발표했다. 관찰대상국에도 올라가지 않았다.
올해 6월 관찰대상국으로 등재됐다면, 내년 6월 선진국 지수로 승격할 수 있었다. 하지만 DM 편입을 위한 12번째 도전도 미끄러지면서, 한국 증시는 내년 6월을 기약하게 됐다.
이에 따라 관찰대상국 편입을 전제로 기대됐던 외국인 패시브 자금 유입 기대도 무산됐다.
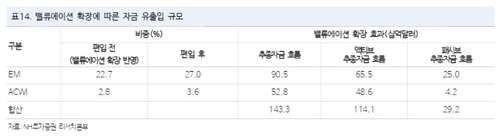
NH투자증권은 한국 증시가 이번에 관찰대상국으로 등극할 경우 외국인 패시브 자금이 292억 달러(44조 원) 유입될 것으로 추정했다. 실제 패시브 자금 리밸런싱이 본격적으로 이루어지는 시점은 2028년이지만, DM 승격만으로 일본 증시에 준하는 밸류에이션까지 상승할 수 있다는 가정을 반영했다.
여기다 액티브 자금 유입까지 기대할 수 있다. 관찰대상국에 오르면 글로벌 액티브는 한국을 신흥국 지수(EM)가 아니라 선진국 편입을 전제한 종목군으로 재평가할 가능성이 크기 때문이다.
물론 MSCI 선진국 지수 편입 발표 이후 실제 패시브 리밸런싱이 진행될 경우에는, EM에서 편출되고 DM으로 편입되는 리밸런싱 과정에서 패시브 기준 자금 유출이 발생할 수 있다.
증권가 추정에 따르면 최소 52억 달러에서 최대 229억 달러 자금 유출이 예상된다. 이머징 추종 기금이 최근 3년간 급증했고, 시가총액 최소 편입 기준이 상승하면서 편입 종목 수가 감소한 탓이다.
하지만 액티브 펀드까지 합치면 리밸런싱 과정에서도 자금이 유입될 가능성도 제기된다.
노동길 신한투자증권 연구원은 "EM 액티브는 한국을 기계적으로 덜어내지 않고 DM 편입 이후에도 보유하거나 수년에 걸쳐 재량적으로 조정한다"며 "DM 액티브는 투자 유니버스 밖이라 담을 수 없었던 한국을 처음으로 살 수 있게 된다"고 설명했다.
그는 "강제 매도 의무가 없는 EM 액티브와 신규 매수 여력을 얻는 DM 액티브를 감안하면, 실제 순효과는 그보다 훨씬 작고 다년에 분산될 전망"이라고 강조했다.
◇한국증시 변동성 완화 시점도 밀려나…국민연금 리밸런싱 셈법 어려워져
한국 DM 편입 본질은 '수급'보단 '디레이팅 완화'라는 점에서도 이번 결과는 뼈아프다.
DM 추종 자금은 EM보다 가격에 덜 민감하다.
2019년 이후 월간 순설정·환매를 보면 시장 하락 월에 EM 상장지수펀드(ETF)는 평균 -0.7% 순환매인 반면 DM ETF는 +0.5%로 오히려 자금이 들어왔다. 변동성도 DM(16.4%)이 EM(18.2%)보다 낮다.
중국 지수 반영 비중 확대나 베트남 편입 등 EM 지수 내 불확실성에서도 벗어날 수 있었다.
DM 편입 효과로 한국 지수가 역사적 평균 적정 주가수익비율(PER)인 10.2배까지라도 정상화됐다면, 현재 대비 약 21.7% 상승 여력이 발생하는 것으로도 계산된다. 한국은 현재 PER 기준 EM과 DM 대비 각각 31%와 57% 할인된 가격으로 거래되고 있다.
이에 따라 한국 증시 재평가 기대감을 반영해 국내주식 목표비중을 늘린 국민연금의 고민도 더 깊어지게 됐다.
코스피가 9,000선을 넘나드는 큰 변동성을 보이면서, 국민연금의 국내주식 보유비중은 30% 안팎 수준을 기록하고 있다. 국민연금이 기계적 리밸런싱에 돌입해야 하는 26.8%를 훌쩍 초과하는 수준이다.
다음달부터 리밸런싱 유예 조치가 해제되면 국민연금발 매도 규모는 약 55조원에 달할 것으로 예상된다.
만약 한국 증시가 이번 도전에서 관찰대상국 등재에 성공했다면, 밸류에이션 상승효과만으로 기대되는 외인 자금 유입으로 충분히 상쇄되는 규모다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


