대신증권 "매크로 여건 감안하면 금리 인상 가능성 작다"
(서울=연합인포맥스) 양용비 기자 = 연내 미국의 금리 인상 가능성이 현실화할 가능성이 작다는 진단이 나왔다.
이정훈 대신증권 연구원은 24일 '걱정보다는 낮은 금리 인상 가능성'이라는 보고서를 통해 이같이 분석했다.
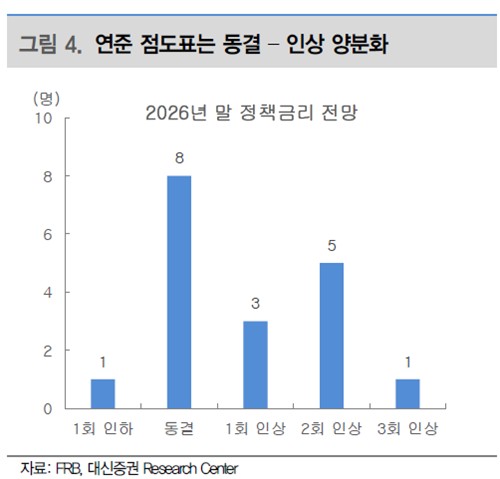
그는 "6월 FOMC 이후 채권·외환 시장은 미국의 연내 금리 인상 가능성을 본격적으로 반영하기 시작했다"며 "6월 회의에서 마지막이었을 점도표는 연내 1회 인상을 시사했다"고 설명했다.
페드워치(Fed Watch) 기준으론 9월과 12월 총 2회의 금리 인상을 반영 중이다. 페드워치는 뉴욕 금리선물 시장에 반영된 향후 미국 기준금리 기대치를 보여주는 도구로 활용된다.
케빈 워시 미국 연방준비제도(연준·Fed) 의장이 추후 정책 경로에 대한 가이던스를 피하면서 인상에 대한 의구심은 스스로 확대하고 있다.
다만 이 연구원은 연내 금리 인상 가능성은 우려에 비해 적다고 진단했다.
그는 "점도표 분포도가 매우 양극화됐다"며 "고용 시장이 우려와 달리 과열에 가까운 흐름은 아니라는 점을 감안할 때 연내 금리 인상 가능성이 현실화할 가능성은 시장의 우려에 비해 높지 않다"고 판단했다.
시기상으로 6월 FOMC가 최근 유가 하락을 온전히 반영하지 못했을 가능성도 있다고 분석했다.
점도표 분포 외 2027~2028년 경로를 보면 연준 내 매파 인사들은 아직 금리 인상 사이클 재개보단 인플레이션을 잡기 위한 일시적·선제적 조정에 무게를 두고 있다고 봤다.
금리 인상을 하더라도 매크로 환경엔 악재로 작용할 여지도 크지 않다고 전망했다.
이 연구원은 "연준의 금리 인상은 금융시장을 비롯한 경제 전반의 유동성 환경에 부정적이라는 인식이 많아 민감하게 반응할 수밖에 없다"며 연준이 연내 금리 인상에 나선다 해도 당장 매크로 환경에 악재로 작용할 가능성은 높지 않다"고 설명했다.
그는 최근 시장 금리 인상에도 신용 팽창이 진행 중이고, 이렇게 발행된 자금이 투자에 쓰이고 있다는 점에 주목했다. 스페이스X의 회사채 발행 논란을 비롯해, 주요 하이퍼 스케일러 기업이 최근 직접 자금을 조달하면서 신용팽창이 실물 경제 확장으로 이어지고 있다.
그는 "기업들이 차입을 늘리고 있어 금리 인상은 위험한 것이라는 반론이 나올 수 있다"면서도 "지금의 AI 투자와 관련한 자금조달은 단순히 유동성 효과로 치부할 수 없다"고 했다.
그러면서 "전반적인 거시 환경을 감안하면 2회가량의 금리 인상은 무언가를 부러뜨릴 가능성은 작다"며 "국제유가 등 다른 제반 여건이 변하지 않은 상황에서 금리 인상일수록 그런 위험은 더 작다"고 강조했다.
ybyang@yna.co.kr

양용비
ybyang@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


