前 골드만 전략가 "워시, 장기 금리 상방 압력 키울 것"
(서울=연합인포맥스) 김경림 기자 = 미국 연방준비제도(Fed)가 통화 정책 경로에 대한 사전 신호인 '포워드 가이던스'를 대폭 축소할 경우, 장기 국채 금리가 상승 압력을 받게될 것이라는 전망이 제기됐다.
골드만삭스의 수석 외환 전략가를 지낸 로빈 브룩스는 23일(현지 시간) 자신의 개인 블로그를 통해 "케빈 워시 연준 의장이 시장에 대한 미세조정(micromanagement)을 지양하는 방향으로 정책 커뮤니케이션을 변화시키고 있다"며 "이는 장기적으로 국채시장 변동성을 높이고 장기금리 상승으로 이어질 가능성이 있다"고 진단했다.
워시 의장은 최근 연방공개시장위원회(FOMC) 회의에서 향후 금리 경로에 대한 포워드 가이던스를 사실상 제거했다. 또한 정책금리 전망을 나타내는 점도표(dot plot)에 참여하지 않았으며 기자회견에서도 향후 통화정책 방향에 대한 구체적인 언급을 피했다.
브룩스는 포워드 가이던스 축소가 시장에 두 가지 변화를 가져올 것으로 전망했다.
우선 시장 참가자들이 연준의 정책 의도를 추측하기보다 경제 상황에 기반해 적정 금리 수준을 평가하게 된다는 점이다. 그동안 포워드 가이던스는 향후 정책에 대한 일종의 약속 역할을 하며 인플레이션이나 성장률 지표 발표에 대한 시장 반응을 일정 부분 제약해왔다.
그러나 이러한 장치가 사라질 경우 시장은 경제지표 자체에 더욱 집중하게 되며, 연준이 실제로 무엇을 해야 하는지에 대한 보다 순수한 시장 판단이 금리에 반영될 수 있다는 설명이다.
또 다른 변화는 금리 변동성 확대다.
포워드 가이던스는 채권금리의 움직임을 일정 수준 억제하는 '앵커' 역할을 수행해 왔다. 반면 정책 신호가 줄어들면 향후 통화정책에 대한 불확실성이 높아지고 투자자들이 요구하는 기간 프리미엄(term premium)과 위험 프리미엄이 상승하게 된다.
브룩스는 이러한 주장을 뒷받침하는 사례로 2013년 '테이퍼 텐트럼(Taper Tantrum)'을 제시했다.
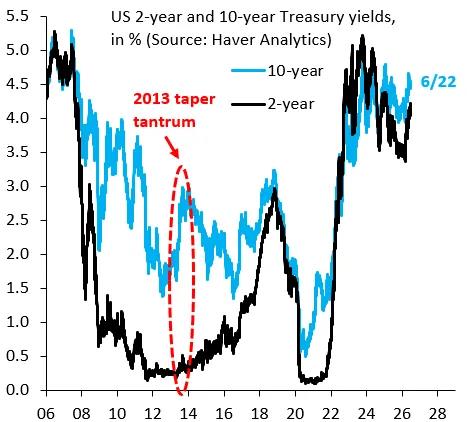
당시 연준은 양적완화(QE3) 축소 가능성을 시사했고, 이는 시장이 기대하던 강력한 정책 지원에 대한 후퇴로 받아들여졌다. 그 결과 미국 10년물 국채금리는 2013년 여름 약 1.5%에서 3.0% 수준까지 급등한 반면 2년물 금리는 상대적으로 안정적인 흐름을 유지했다.
브룩스는 "양적완화는 사실상 가장 강력한 형태의 포워드 가이던스"라며 "매입 축소 신호만으로도 시장은 향후 정책이 경제지표에 더욱 의존하게 될 것으로 판단했다"고 설명했다.
실제로 당시 시장의 경제지표 민감도는 급격히 상승했다. 미국 경제지표가 시장 예상치를 얼마나 상회 또는 하회했는지에 대한 충격이 장기금리에 미치는 영향력이 크게 확대됐고, 이에 따라 금리 변동성과 장기채 수익률도 함께 상승했다는 분석이다.
브룩스는 현재 상황이 2013년과 동일하지는 않다고 평가했다. 현재는 대규모 양적완화가 진행 중인 환경이 아니며 장기금리의 경제지표 민감도 역시 당시만큼 낮지 않기 때문이다.
다만 그는 "포워드 가이던스가 완전히 사라진다면 시장은 기존의 '무언가 있는 상태'에서 '아무것도 없는 상태'로 이동하게 된다"며 "이는 금리 변동성 확대와 장기금리 상승을 의미할 가능성이 높다"고 강조했다.
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


