[황병극의 파인앤썰] 국민연금의 주식비중 높이기
(서울=연합인포맥스) 국민연금은 올해 1분기에 기금운용을 통해 4.42%의 수익률을 거뒀다. 그 덕분에 기금적립금도 1천526조1천억원으로, 작년 말보다 68조원이나 늘었다. 지난 2025년에는 18.82%의 운용수익률을 기록하며, 한해에만 231조6천억원을 벌어들였다. 놀라운 운용성과다. 최근 5분기 동안 거둬들인 운용이익은 한해 연금 지급금(약 50조원)의 6배에 달한다.
이러한 실적은 국민연금이 과거의 안전자산 위주의 보수적인 운용전략에서 벗어나 국내외 주식을 위주로 공격적인 운용전략을 펼친 결과다. 역대급 성과에는 박수를 보내지만, 한편에서는 불안한 감이 없지 않다. 위험자산에 대한 비중 확대는 '양날의 검'이 될 수도 있어서다. 즉 시장이 하락장세로 전환하면 손실에 대한 리스크 또한 커질 수밖에 없기 때문이다.
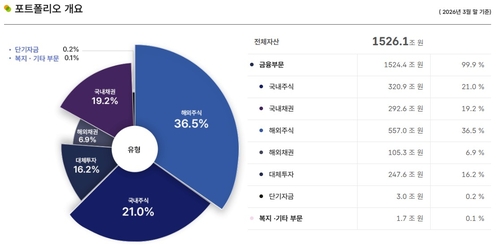
몇 년간 국민연금의 포트폴리오를 보면 주식 비중이 다소 급하게 늘어난 게 사실이다. 3월 말 현재 국민연금 기금적립금 1천526조1천억원 중에서 해외주식이 557조원(36.5%)을, 국내주식이 320조9천억원(21.0%)을 차지한다. 전체 자산군에서 주식이 차지하는 비중이 57.5%에 달한다. 지난 2006년만 하더라도 해외주식은 0.7%, 국내주식은 10.9%에 그쳤다. 주식 비중이 급증하면서 국내채권과 해외채권 비중은 2006년 78.1%와 8.7%에서 각각 19.2%와 6.9%로 쪼그라들었다.
그런데도 국민연금 기금운용위원회는 지난달 28일 국내주식의 목표 비중을 14.9%에서 20.8%로 올렸다. 아울러 추가 확대 허용치(SAA)까지 넓혔다. 그러나 이번에는 추가 확대 허용치 범위는 기금 운용업무의 공정한 수행과 금융시장에 미칠 영향 등을 이유로 공개하지 않기로 했다. 과거 공개하던 원칙에서 벗어난 조치다.
물론 국민연금이 급하게 주식을 팔면서 주식자산 비중을 줄여야 한다는 것은 아니다. 반도체 등 국내 기업 경쟁력이 나쁘지 않고, 국내 자본시장을 더 키워야 한다는 기본적인 방향성도 틀리지 않는다.
그러나 국민연금은 국민들이 보험료를 지불하며 쌓은 노후 자산이란 점에서 위험자산에 대한 쏠림이나 변동성에 대한 과도한 노출은 경계해야 한다. 실제로 지난 23일 코스피가 10%가량 폭락했는데, 국내주식 운용자금 321조원(26년 3월 기준)을 감안하면 하루 만에 30조원에 달하는 기금적립금이 사라졌다.
국민연금처럼 자산운용 규모가 수천조원에 달하는 초대형 연기금일수록 시장 분위기에 편승하거나 정치적인 계산으로 접근해서는 곤란하다. 국내 주식시장이 뜨겁다고 자산배분안을 맘대로 바꾸고 뒤늦게 추격 매수에 나서거나, 공개됐던 내용을 전례 없이 비공개로 바꿔서는 안 된다는 의미다. 이런 사례가 반복되면 국민연금에 대한 신뢰도 함께 흔들리기 마련이다.
국민연금의 목적은 정부와 코드를 맞춰 증시를 떠받치는 게 아니다. 오히려 시장이 뜨거울수록, 시장 변동성이 커질수록 원칙을 지키면서 냉정하게 판단하고 위험관리에 치중해야 한다. 주가 상승은 반가운 일이긴 하지만, 국민연금은 국민들의 노후를 책임지는 안전판이란 기본을 다시 한번 명심해야 한다. (뉴스융합실장)
eco@yna.co.kr

황병극
eco@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


