'구글 보다 버라이즌에 베팅'…월가에 번지는 '다우의 저주'
(서울=연합인포맥스) 이장원 선임기자 = 구글의 모기업 알파벳(NAS:GOOGL)이 전통의 통신 공룡 버라이즌(NYS:VZ)을 밀어내고 다우존스 산업평균지수에 화려하게 입성했지만, 역사적 통계를 고려할때 구글보다 버라이즌의 수익률이 더 높을 가능성이 있다고 CNBC가 24일(미국 현지 시각) 보도했다.
CNBC에 따르면, 역사적으로 다우지수에 새로 편입된 종목은 편입 직후 수익률이 급격히 둔화하는 반면, 지수에서 퇴출당한 종목은 바닥을 치고 올라와 진입 종목을 추월하는 현상이 반복되고 있다.
월가에서는 이를 '다우의 저주'로 부른다.
금융정보업체 팩트셋(FactSet) 데이터 분석 결과, 지난 2015년 이후 단행된 7차례의 다우지수 종목 교체 중 무려 5차례(약 73%)에서 지수 밖으로 쫓겨난 종목들이 12개월 후에 편입 종목보다 압도적으로 높은 수익률을 기록한 것으로 집계됐다.
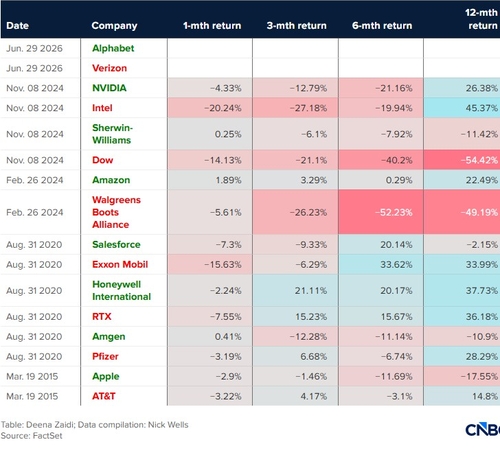
가장 대표적 사례는 지난 2024년 11월에 단행된 인텔(NAS:INTC)과 엔비디아(NAS:NVDA)의 교체다.
당시 인텔은 수년간의 실적 부진과 인공지능(AI) 패러다임 뒤처짐으로 인해 다우지수에서 퇴출당했고, 그 자리는 인공지능(AI) 반도체 황제인 엔비디아가 채웠다.
그러나 지수 교체 발효 이후 반전이 펼쳐졌다.
퇴출 당시 주당 26.20달러까지 추락했던 인텔의 주가는 최근 중앙처리장치(CPU) 수요 폭증과 구조조정 성공에 힘입어 132달러선까지 올라 400%의 상승률을 기록했다.
반면 화려하게 다우지수에 진입했던 엔비디아는 편입 당시 147달러에서 현재 200달러선으로 약 36% 수준의 완만한 상승에 그쳤다.
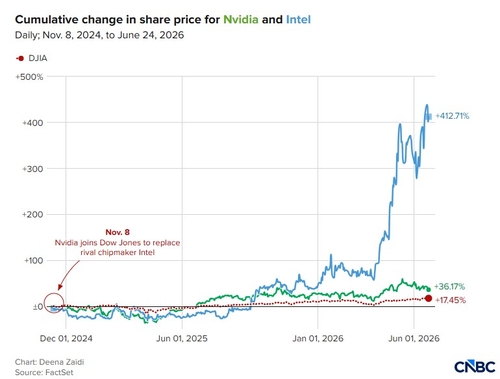
학계의 오랜 연구 역시 이를 과학적으로 뒷받침한다.
자산관리저널에 게재된 아니타 아로라 연구팀의 논문에 따르면, 다우지수에 편입되는 기업은 이미 성장세와 밸류에이션이 꼭대기에 도달했을 때 초청받는 경향이 강하다.
반면 쫓겨나는 기업은 일시적 위기로 인해 기업가치가 지나치게 폄하된 상태로 지수에서 제외된다.
연구팀은 "투자자들이 퇴출 종목의 위기에는 과잉 반응하고 진입 종목의 기록에는 과도하게 환호한다"며 "시장의 오해가 바로잡히는 '평균 회귀' 과정에서 퇴출 종목의 주가가 치솟게 된다"고 분석했다.
이는 이번에 다우지수에 진입한 알파벳과 버라이즌의 비교에도 적용해볼 수 있다.
알파벳은 AI 붐을 타고 지난 1년간 주가가 2배 가량 폭등하며 선행 주가수익비율(Forward PER)이 25배까지 치솟아 고평가 부담을 안고 다우에 진입했다.
반면 쫓겨나는 버라이즌은 지난 1년간 고작 7.5% 상승에 그치며 다우지수 평균 상승률(20%)에도 한참 못 미쳤으나 미래 이익 대비 주가는 10배 미만으로 바닥까지 떨어져 가격 메리트가 극대화된 상태다.
jang73@yna.co.kr

이장원
jang73@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


