韓소득세 누진도 OECD 최상위권인데…재분배 효과는 34개국 중 31위
예정처 "낮은 실효세율·좁은 과세기반 탓"
(세종=연합인포맥스) 박준형 기자 = 우리나라 개인소득세가 제도상으로는 경제협력개발기구(OECD) 최상위 수준의 누진 구조를 갖췄지만, 실제 소득재분배 효과는 하위권에 머무른다는 분석이 나왔다.
세 부담이 상위 소득계층에 집중되는 구조에도 과세기반이 좁고 실효세율은 낮게 형성되면서, 소득세가 재분배 재원으로 작동하는 데 한계를 보이고 있다는 평가다.
28일 국회예산정책처에 따르면 박지원 분석관은 최근 발간한 '개인소득세의 누진성과 소득재분배 효과: OECD 국가와의 비교를 중심으로' 보고서에서 OECD 45개 과세 관할구역의 소득세 누진도를 비교한 결과, 한국이 최상위권으로 평가됐다고 밝혔다.
미국 캘리포니아주와 캐나다 뉴펀들랜드 래브라도주에 이어 세 번째로 높은 수준이다.
한국은 최고세율과 최저세율 간 격차는 42.9%포인트(p)로 45개 관할구역 중 10위였다.
평균임금 대비 최고소득세율 적용 기준 소득의 비율은 21.8배로 1위를 기록했다. 최고세율이 평균임금의 약 22배에 달하는 초고소득 구간에서 적용된다는 의미다.
[출처 : 국회예산정책처]
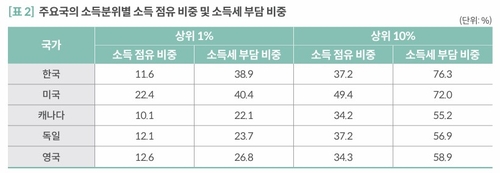
실제 세 부담도 고소득층에 집중되는 것으로 나타난다.
한국의 소득 상위 10%는 전체 소득의 37.2%를 점유했지만, 소득세 부담 비중은 76.3%에 달했다.
미국은 상위 10%의 소득 점유 비중이 49.4%, 소득세 부담 비중이 72.0%였다.
캐나다와 독일, 영국의 상위 10% 소득세 부담 비중은 각각 55.2%, 56.9%, 58.9%로 한국보다 낮았다.
다만 소득세수 규모는 주요국보다 작았다.
한국의 국내총생산(GDP) 대비 소득세수 비중은 지난해 기준 5.1%로 OECD 평균(8.3%)에 비해 낮았다. 주요 7개국(G7) 평균(10.1%)에 비해선 절반 수준이었다.
총조세 대비 소득세 비율도 한국(20.1%)은 OECD 평균(23.7%)이나 G7 평균(30.6%)보다 저조했다.
박 분석관은 "소득세 세수 규모의 제한은 상위 소득계층에 세 부담이 집중된 반면, 공제·감면 제도 등에 따라 다수 납세자의 실효세율이 낮게 형성돼 과세 기반이 협소한 구조와 관련이 있다"고 설명했다.
OECD에 따르면 2024년 1인 가구의 평균임금의 100% 수준에서 한국의 실효세율은 6.9%였다. 이는 OECD 평균 15.4%의 절반에도 못 미치는 수준이다.
평균임금의 167% 수준에서도 한국의 실효세율은 11.9%로, OECD 평균(20.9%)과 G7 평균(23.6%)을 크게 하회했다.
[출처 : 국회예산정책처]
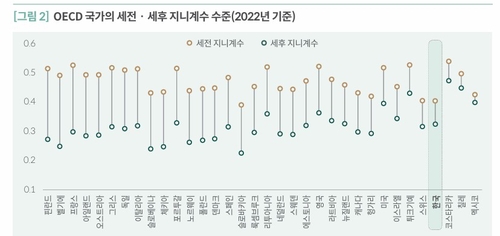
이에 소득세의 재분배 효과는 제한적으로 나타났다.
지난 2022년 기준 세전·세후 지니계수 개선 폭으로 측정한 한국의 재분배 효과는 OECD 34개국 중 31위에 그쳤다.
한국의 세전 대비 세후 지니계수 감소율은 2015년 11.1%에서 2022년 18.2%로 확대됐지만, 여전히 OECD 국가 대비 낮은 수준이었다.
한국은 높은 누진성을 갖추고 있어 상위 소득계층으로 갈수록 세 부담이 크게 증가하는 구조지만, 낮은 실효세율과 제한적인 과세기반으로 인해 소득세를 통한 재원 조달 규모는 주요국에 비해 크지 않은 셈이다.
박 분석관은 "향후 소득세 정책 논의는 세율 구조상의 누진성뿐 아니라 실제 소득세 부담 수준과 과세기반을 함께 고려해야 한다"며 "재분배 기능이 보다 실효적으로 작동할 수 있는 방향으로 이뤄질 필요가 있다"고 제언했다.
jhpark6@yna.co.kr

박준형
jhpark6@yna.co.kr


