"HBM 남은카드 있다"…삼전 40만원·하이닉스 330만원 목표가 상향 계속
(서울=연합인포맥스) 송하린 기자 = 삼성전자와 SK하이닉스를 둘러싼 증권가의 목표가 상향 릴레이가 이어지고 있다.
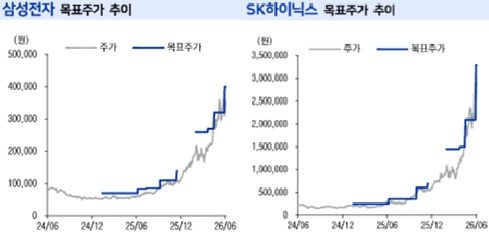
LS증권은 29일 삼성전자와 SK하이닉스의 목표가를 각각 40만원과 330만원으로 상향했다.
두 회사 모두 밸류에이션 할인 축소를 기대할 카드가 남아있다고 봤다.
삼성전자는 '고대역폭 메모리(HBM) 양산성 확보'가 핵심이다.
정우성 LS증권 연구원은 "올해 2분기 실적에는 직전 분기 중 상승 폭이 제한적이었던 모바일·PC 디램 계약가격의 후행 인상과 성과급 관련 기저효과가 함께 반영될 전망"이라며 "단기 실적 개선은 지속되겠으나, 현재 메모리 업황 호조에 따른 예상 가능한 이익 증가로서 이미 시장은 이를 주가에 반영하고 있다"고 진단했다.
정 연구원은 "추가적인 초과 수익은 HBM 양산성 확보 여부에 달려있다"며 "고객 인증과 수율 개선을 통해 HBM 공급 확대가 확인될 경우 실적 추정치 상향과 밸류에이션 할인 축소가 동시에 가능할 전망"이라고 말했다.
중국 업체가 삼성전자와 직접 경쟁할 정도로 올라오기까지는 상당한 시간이 필요하다고도 바라봤다.
그는 "중국 업체가 15nm 이하 공정을 확보하더라도 고성능 서버 디램 수급을 단기간에 완화할 가능성은 낮다"며 "중국은 극자외선(EUV) 장비를 확보하지 못한 가운데 첨단 노광장비와 광학계·전자설계자동화(EDA) 핵심 소재에서도 기술적 한계가 제기되고 있다"고 설명했다.
SK하이닉스는 연말 HBM 평균판매단가(ASP) 협상가 인상 기대라는 한발이 남았다고 봤다.
정 연구원은 "지난해 말 이후 범용 디램 가격이 당사 추정 기준 3배 정도 상승한 만큼, 올해 말 HBM ASP 협상에서도 HBM 생산의 기회비용 상승분 일부가 반영될 가능성이 높다"며 HBM 사업 부문의 주가수익성장비율(PEG Ratio)을 18.6배에서 24.2배로 상향했다.
그는 "SK하이닉스는 지난 18일 주요 고객사에 12단 HBM4E 샘플 공급을 시작하며, 차세대 제품의 대역폭 경쟁력에 대한 시장의 의구심을 상당 부분 해소했다"며 "양산성이 검증된 어드밴스드(Advanced) MR-MUF 기술을 지속 적용하고 있다는 점도 강점으로, 엔비디아향 HBM 시장에서 최대 공급자 지위를 2027년까지 유지할 가능성이 높다"고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


