삼성전자 2Q 영업익 100조 하회 전망 등장…"성과급 예상보다 커"
"하반기 주가 변동성 확대"
(서울=연합인포맥스) 송하린 기자 = 삼성전자의 올해 2분기 영업이익이 증권가 컨센서스인 100조원을 하회할 것이란 전망이 나왔다.
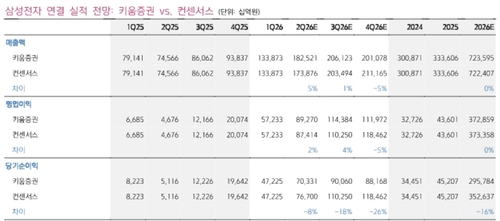
박유악 키움증권 연구원은 29일 삼성전자의 올해 2분기 실적으로 매출액 183조원, 영업이익 89조원을 예상했다.
성과급 지출을 위한 충당금 반영 금액이 예상보다 더욱 크게 반영될 것으로 판단했기 때문이다.
파운드리와 시스템LSI 부문도 일회성 비용 반영과 8인치 공정의 가동률 부진 영향으로 영업 적자가 지속될 것으로 봤다.
HBM4 베이스 다이와 엑시노스 2600 생산 등에 힘입어 영업흑자 전환을 기대했던 기존 전망에서 후퇴했다.
범용 디램과 낸드의 가격 상승률은 각각 전 분기 대비 58%와 75% 상승하며 당초 기대치를 소폭 상회할 것으로 예상됐다.
하반기 메모리 가격 상승률은 기대치를 넘어설 가능성이 낮다고 봤다.
예상치를 하회하는 올해 2분기 영업이익이 주가에 미치는 영향은 제한적이라고 판단했다.
박 연구원은 "예상되는 충당금 반영 시점에 따른 것으로, 올해 삼성전자의 실적 전망치에는 변화가 크지 않다"며 그 이유를 설명했다.
다만 하반기에는 주가 변동성이 확대될 수 있음을 염두에 둬야 한다고 강조했다.
그는 "HBM4, 기업용 SSD의 시장 점유율 상승 모멘텀과 중국 메모리 업체의 시상 점유율 상승 우려가 맞물릴 수 있다"고 말했다.
hrsong@yna.co.kr

송하린
hrsong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


